
贷款中介集体消失,普通人贷款要变天了?



1
这两天,贷款中介集体删朋友圈的消息上了热搜榜。
各大贷款中介最近都在忙着审查修改自己的社交媒体。删除朋友圈、解散客户群、修改自己的微信名称。一夜之间贷款中介好似从大众眼里消失了。
我之前加过几个贷款中介。看了看他们的微信名称,贷款两个字已经从微信名上删除了,只剩下了个人名字+电话。朋友圈也只剩下了三天可见。
这次的集体消失,覆盖到了全国范围内的贷款中介。
贷款中介这个行业,正在进入到一轮巨大的地震中。
引发巨震的,主要是9月30日即将正式实施的《金融产品网络营销管理办法》。
根据这个新规,金融机构、第三方互联网平台外的其他组织和个人,不得开展或者变相开展金融产品的网络营销。
以后哪怕是合规的贷款中介,也不可以在自己的朋友圈、短视频、微信群去发银行贷款、额度、利率之类的字眼,也不可以起贷款相关字眼的微信名字。
新规之后,不合规的贷款中介不能开展业务,合规贷款中介的业务也不能再公开宣传。
以后贷款中介只能被动接受客户的一对一的咨询。只有客户上门来问你了,你才可以给客户介绍相关业务。
而且伴随着这次新规的,还有各地对贷款中介灰色领域的清扫和严查。
今年6月份,北京对国贸、万达、十里河等核心商圈的写字楼办公的助贷机构地毯式核查。大批不合规的机构被约谈、审查,责令整改。
成都、武汉等地也在今年开始了对贷款中介行业的整顿。整顿的严格程度、规格都远超以往。
这次新规和整顿,一方面给贷款中介划清了红线,哪能碰,哪不能碰。合规的标准都清清楚楚。另一方面扫清了行业过去的灰色空间。
以后我们很难再看到”包批、100%下款“之类的宣传字眼,也不会再接到乱七八糟的贷款电话。
贷款中介这个行业,野蛮生长的时代彻底过去了。
2
这一次针对贷款中介的出手,并不是突然袭击。
今年4月份,新规文件就正式公布了,但是在今年9月30日正式实施,这就给出了长达5个月的过渡期。
这5个月的过渡期的自我审查,叠加上今年的金融黑灰产专项打击,使得贷款中介行业大改以前的作为。
国家为什么要对贷款中介这个行业进行出手呢?
本质上来说,是在对金融体系进行风险的排查和清除。
贷款中介作为银行贷款的放大器,如果管理不严,或者没有纳入有效的监管,可以削弱国家货币政策的执行,并且放大银行信贷资产的风险。
过去几年的时间,为了扶持实体经济中的小微企业,国家在贷款政策上给予了小微企业贷款的优惠政策。像经营贷利率,在2.35%-2.8%之间,利率比房贷还要低。
在贷款中介的包装下,一些人用几百块钱的一张营业执照就可以从银行贷出来上百万的贷款。
这些贷款的资金出来之后,并没有用在企业的发展,而是投向了炒房、炒股这些资产投机领域。
银行的钱,流进了不该去的地方。信贷资源就被扭曲配置了,并且房价下跌,股市下跌还会给银行带来贷款收不回来的风险。
根据金融监管总局的数据,截至今年2季度,商业银行的不良贷款率为1.52%,不良余额为3.7万亿。其中国有银行不良率在1-1.3%之间。
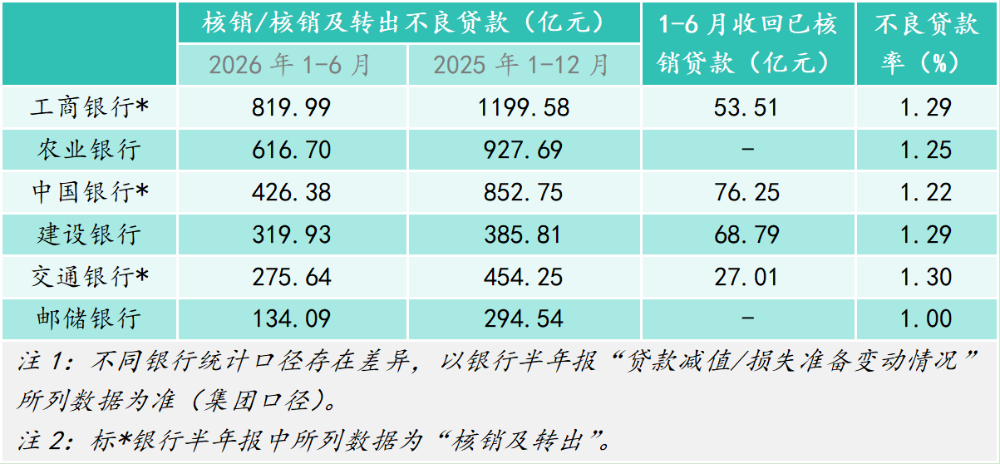
图表来自于新浪金融研究院
尤其是面对个人的零售贷款,不良率上升的非常明显。像个人经营贷的不良率达到了2.05%,比2025年年末提升了32个基点。
银行不良贷款率上升,固然有这几年实体经济不振,大家收入下降,赚钱都难的现实困境,但是在这背后,贷款中介起到了推波助澜的作用,银行的钱放给了还款能力不足的人。
当下要防范系统性金融风险,除了对已经产生坏账、不良的资金进行排查化解,还要对银行、贷款中介的动作进行规范。
最好的方法,就是用制度性的框架对贷款中介行业来一次彻底的整顿。
以雷霆之力拔除掉不合规的,再把合规的贷款中介纳入到监管之下。
这样子就堵上了银行贷款放款通道的漏洞。
3
贷款中介被纳入监管之后,银行以后的放贷规则就会越来越清楚了。
贷款的要求是什么,客户需要具备什么条件,什么资质,这些都在银行放贷的产品里写的一清二楚。
贷款中介不会消失,只是规模会萎缩。
贷款中介在起到的作用,也只是帮助银行找到符合条件的客户,做好贷款产品和客户的匹配,或者帮助客户整理资料。
不会再出现之前我们看到的内部渠道、虚假资料包装之类听起来神通广大的操作。
规则清楚之后,对于咱们普通人来说肯定是个好事儿。
以后咱们想要去银行贷款,只要条件符合,可以直接通过银行去贷。即使通过贷款中介去贷款,也不会遇到各种乱收费的套路。
什么保证金、包装费、评估费,这些费用贷款中介一律不能再收。即使是中介居间费用,他也得写清楚费率、金额,并且开具发票。
当然,对于征信存在瑕疵,或者收入有问题的人群,想要贷款的难度将会大大增加。
以后贷款中介不敢再替客户包装收入、流水证明之类的文件,而且银行放贷前的风控审查都会更严。
贷款中介和银行的审查条件双双收缩,会让资质不够的贷款客户更加难以贷到款。
过去那些用贷款资金去炒股、买房或者以贷养贷的现象也会消失一大半。高杠杆人群的辗转腾挪空间会越来越小。
我们必须搞清一件事,贷款中介的整顿,并不是银行贷款条件的收缩。
银行的贷款条件依然没有变化,贷款的利率仍然是处在低位,整体方向上保持着流动性的充裕。
如果想要从银行贷款,还是要踏踏实实的保持良好的征信。
千万不要听信一些中介的话,搞一些存在风险的操作。
这种做法不仅仅是越来越行不通,还存在触犯法律的风险。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”