
2万亿美元估值的美股AI泡沫


在中美双方最高级别的会晤结束之后,美方称双方决定把AI改为SI,人工智能改称超级智能。
随后9月29日,特朗普在白宫召集Google CEO皮查伊、Anthropic CEO阿莫代伊、Meta CEO扎克伯格、OpenAI总裁布罗克曼、xAI创始人马斯克等科技高管,讨论AI发展并签署“超级智能”(SI)联合声明。
离谱的是,这份声明把美国的国名拼错了。拼成了Unites States。
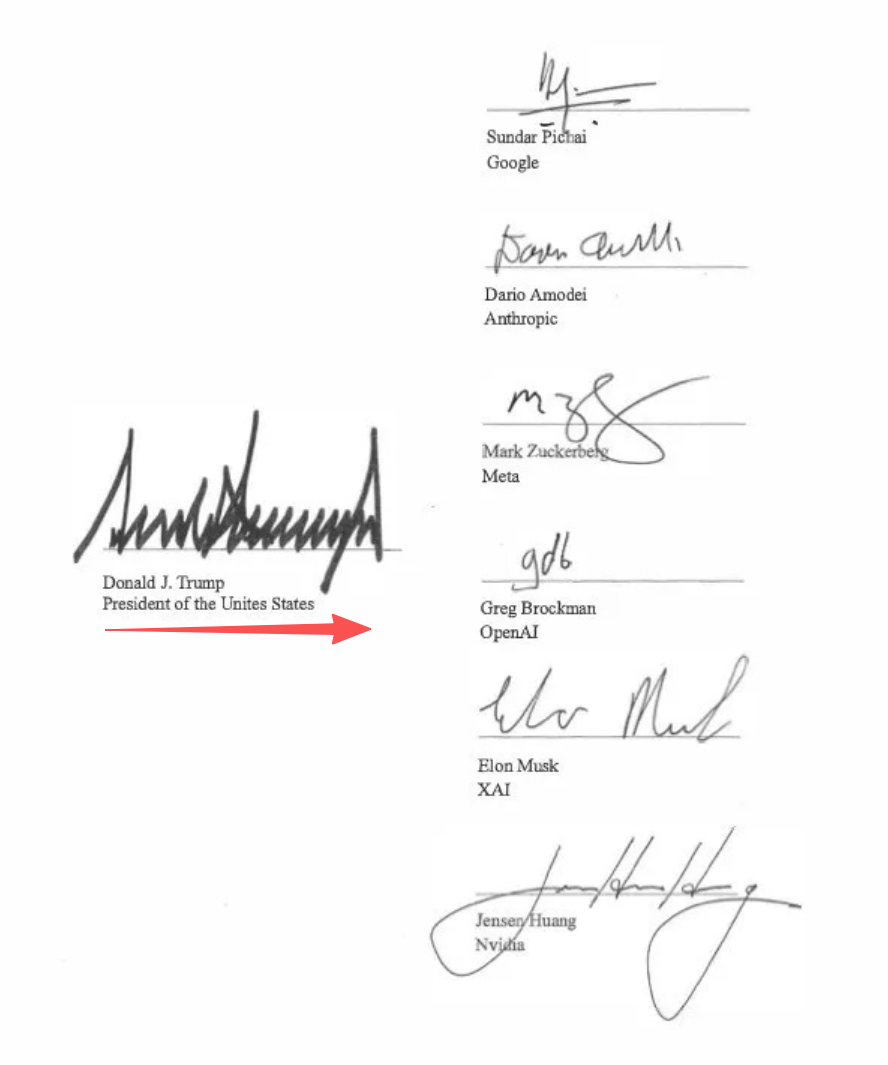
果然是个草台班子。
1
2万亿美元的IPO
其中,Anthropic要上市了。
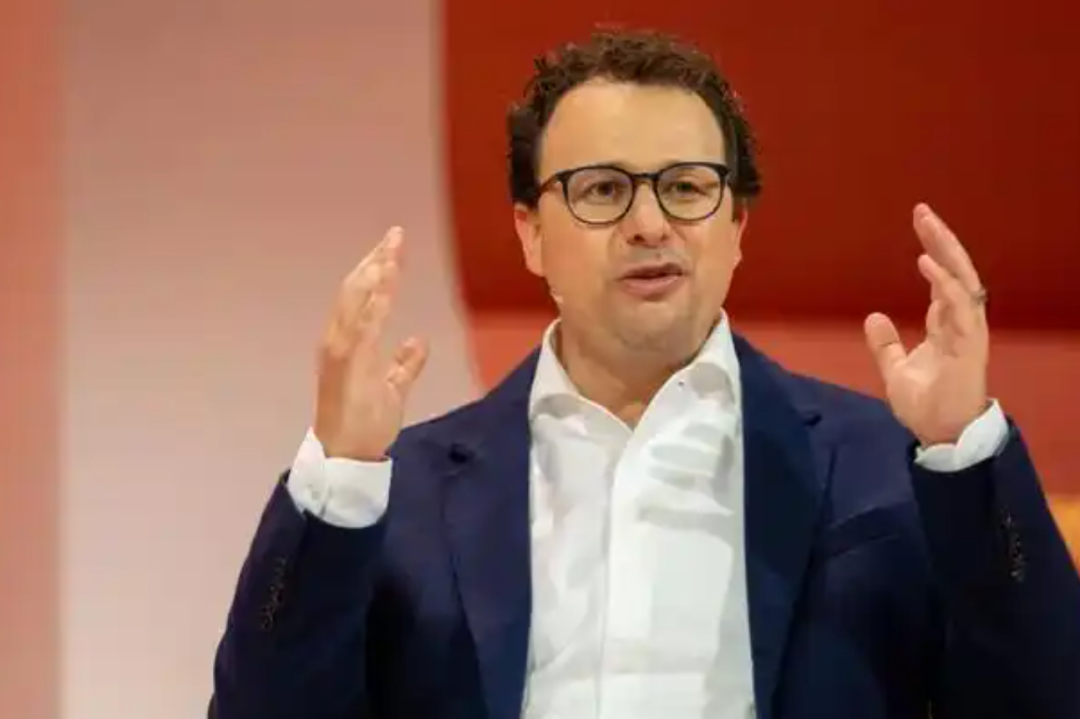
老板阿莫代伊是个戏精,曾经入职百度,不知道学了些啥。他公开呼吁放缓AI开发、加强政府监管。身体却很诚实:寻求约2万亿美元的估值,目标是融资速度超越历史上任何一家公司。
2万亿美元是什么概念?它超过了SpaceX约1.77万亿美元的估值,若按这个价格发行,将是史上最大IPO。
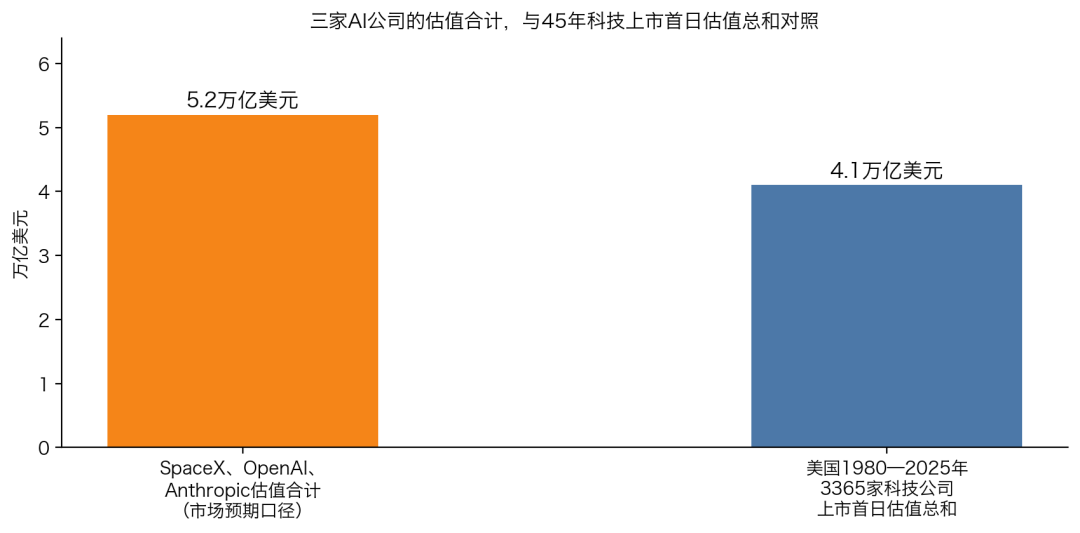
SpaceX、OpenAI、Anthropic三家AI公司的估值合计约5.2万亿美元,按这一预期口径,超过了美国1980年到2025年全部3365家科技公司上市首日估值的总和,后者约4.1万亿美元。
支撑估值的收入是多少?
Anthropic的年化收入在8月约为650亿美元。这是非官方口径,即便全盘采信,2万亿定价对应三十多倍市销率。
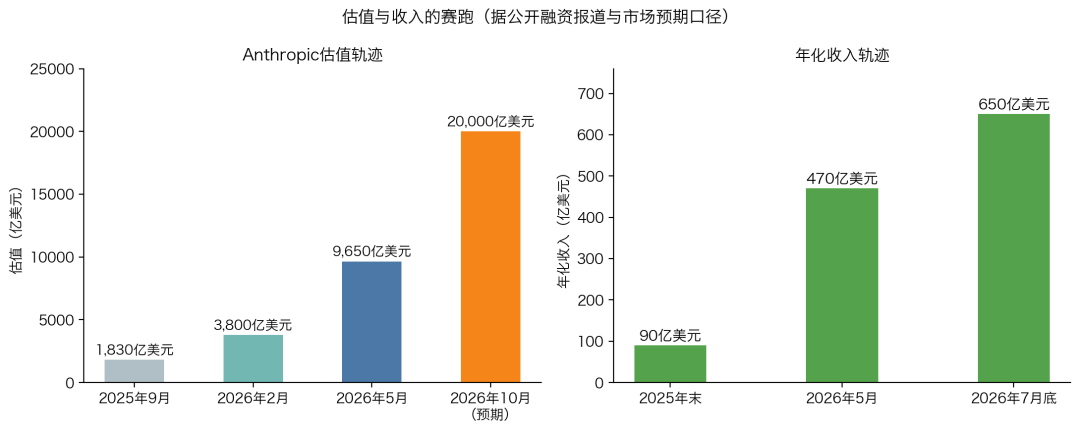
时机选的非常完美,纳斯达克处于历史高点,美国商业产出以五年来最快速度扩张(标普全球9月综合PMI初值58.4,为2021年7月以来最高)。
但IPO市场本身在降温。OpenAI已经把上市推迟到明年;劳工节以来美股只有3起IPO,这个数字不含SPAC、只计实体企业,今年迄今美股IPO在238到248家区间;今年上市的新股里约49%已跌破发行价,剔除SPAC的76家中有38家破发。
而且,Anthropic估值,无法用传统投行方法来测算。
现金流折现?一个年收入增长超过10倍的行业,现金流预测几乎不可能准确。
对标同类?没有足够相似的上市公司可对标。
更致命的是分母。10年期美债收益率已经升到5.23%(9月下旬一度触及5.27%),是2007年金融危机以来最高;30年期国债收益率同期也首次突破5.5%,为2004年以来最高。
利率上升是双重打击,既压低未来利润的现值,又推高数据中心建设的借贷成本。
星空君想起一个人。2002年互联网泡沫破裂后,Sun Microsystems联合创始人斯科特·麦克尼利算过一笔账,当时投资者给他公司10倍市销率,意味着什么?
意味着他要连续十年把100%的收入作为股息发出去。假设销售成本为零,假设三万九千名员工的费用为零,假设不交税,假设十年零研发投入,收入还能维持。
意识到这些假设有多荒谬了吗?
这还算客气的,他连货币的时间价值都没算进去。
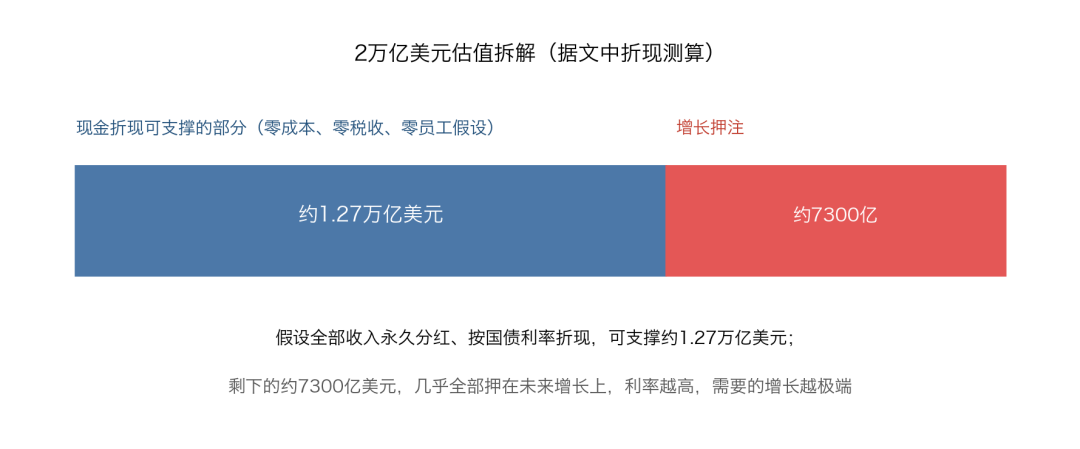
而Anthropic若以2万亿美元定价,市销率约31倍,是当年Sun公司的三倍。
假设这家公司没有成本、没有员工、没有税收、没有电费,把全部收入永久分给股东,按国债利率折现回今天,价值约1.27万亿美元。
距2万亿,还差7300亿。永远差7300亿。
所以2万亿美元几乎全是对增长的押注。利率越高,需要的增长就越疯狂。
有多疯狂?据公开报道,十八个月前Anthropic自己预计2027年收入为120亿美元。在这个充满乐观预测的故事里,这是唯一被证明相当悲观的一个数字。
据公开报道,七周前还有估值研究者怀疑Anthropic的目标可能从1万亿滑向8000亿。七周后,市场谈论的是2万亿。预测在这个领域,双向都很难。
2
可寻址市场通胀:从22万亿到60万亿
常规数学到不了2万亿,就需要新数学:可寻址市场(一款产品或服务理论上能够触达并服务的所有潜在客户的总规模。)。
这个指标在1990年代末被互联网分析师亨利·布洛杰特推广。他用它论证240美元的亚马逊值400美元。亚马逊几周内就涨到了,布洛杰特因此成名,后来因为操纵分析被终身禁入证券业,这让他更有名。
历史总在重现。
五月,SpaceX在招股材料里告诉投资者,公司面对的总可寻址市场约28.5万亿美元,其中AI企业级应用一项为22.7万亿美元,约占美国经济的四分之三。
随后通胀开始。据报道,Anthropic将向投资人强调超过30万亿美元的市场机会。上周,有投行测算生成式AI可触及的市场约60万亿美元,约为全球年产出的二分之一。
短短四个月,可寻址市场膨胀了37万亿美元,比Anthropic的收入增长还快。
摩根士丹利很可能是这次IPO的承销商之一。银行家在估算自己能抽成的标的价值时,一向以保守著称。
公司并不总能捕获自己所基于的市场。Uber上市时在招股书里给出的可寻址市场约6万亿美元,口径覆盖私家车出行里程与公共交通(含外卖、货运的另一版本超过12万亿),如今年收入不到600亿,绝大部分市场还在前方。WeWork曾有3万亿美元可寻址市场,然后破产了。
如果60万亿还不够,还有更大的数字。Anthropic内部研究部门建模过极端场景,AI到2030年为美国GDP增加超过10万亿美元,粗略折成今天的股权价值约100万亿美元。再往后是递归自我改进,AI设计更好的AI,经济价值大到金钱本身失去意义。
这确实是一种达到目标价的方法:把分母重新定义掉。
然而星空君的观点是,可能到不了2030年,Anthropic的大模型就被来自中国的免费开源大模型斩杀了。
3
尚未存在的数据中心
AI繁荣还发明了一种新玩法,给尚未存在的建筑估值。
软银旗下的SB Energy,希望以约500亿美元估值上市。对于任何公司这都是巨大成就,尤其考虑到它尚未启用任何数据中心。
500亿估值,约是其年度EBITDA的400倍。
招股书显示,建成已承诺的项目需要1740亿美元。上周其新债定价规模约49亿美元、收益率约10%,市场报道认购遇冷。贷款人直到2029年才允许它支付股息。目前IPO已推迟,等待投资者对数据中心感觉好转。
传统投资者可能认为没有运营建筑是缺点,但在会计上这反而是巨大优势。
在建工程不计提折旧。没建成的数据中心没有电费、没有维护、没有延迟投诉,因为产品还不存在。未建成的数据中心可能是终极高利润业务,唯一的问题是最终会有人逼你把它建成。
而建造正是出问题的地方。巨型项目的铁律是超预算、超工期。某些州拿到电网连接可能要十年,盖洛普民调里71%的美国人反对数据中心建在自己附近。
更拧巴的是久期错配,贷款人把这些项目当长寿基础设施融资,就像商业地产;而建筑里一两年的芯片就会过时。有基金经理形容,这有点像为一部iPhone办三十年按揭。
SB Energy的主要客户是OpenAI。
更妙的是循环结构:软银发债借钱给OpenAI,OpenAI租下软银的数据中心园区二十年,园区用英伟达担保的芯片填满,而英伟达又是园区的股东。
英伟达以低于IPO价10%的折扣入股15亿美元,并承诺再购15亿,还同意为园区担保高达1050亿美元。作为交换,据公开报道,双方在算力供应上深度绑定,园区长期采用英伟达的芯片方案。
OpenAI为什么需要这笔钱?它预计到2030年底将烧掉近2800亿美元。租下SB Energy的俄亥俄园区恰好给软银的数据中心公司提供了证明估值所需的收入,OpenAI同时还持有认股权证,SB Energy估值达到800亿美元即刻支付。
互相购买产品,互相担保债务,互相抬高估值。整个链条里,每一环的收入都是下一环的支出。
亚马逊最新业绩里85%的净利润来自持股的未实现收益,其中主要是Anthropic;谷歌约88%(净利润1121亿美元、未实现权益收益约990亿美元),来自Anthropic与SpaceX。
要估值微软,你得先估值OpenAI。估值学权威阿斯沃斯·达莫达兰说,他以前讨厌给亚洲家族财团估值,现在要估值一家公司,得先估值另外四家。
4
AI价格泡沫的拷问
研究机构测算,自2023年以来,获得同等性能AI能力的成本每年下降约13倍,可能比历史上任何技术都快。
本周,Anthropic和OpenAI同日发布更便宜的模型,比被替代的便宜40%和50%。
一家初创公司推出了比前沿模型便宜440倍的编程模型,建立在4000万美元种子资金上,约为2万亿估值的0.002%。
有企业用中转站把不同任务分发给不同模型,把AI账单砍掉40%。这种操作叫:你不需要法拉利去取杂货。
AI最终可能更像流量,或者像电子邮件,人人每天用,但没人靠卖它赚大钱。
那么Anthropic还值不值2万亿美元?
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”