京新药业二次递表港股:账上20亿现金仍赴港融资,增利不增收的转型拷问

带量采购常态化,把仿制药行业的利润曲线越压越扁,一批老牌药企被推到转型的十字路口。在A股跑了二十多年的京新药业,账上趴着超过20亿元的类现金资产,经营现金流年年净流入。但就是这样一家不缺钱的公司,偏偏选择在这个时点跨市场融资,把融资的必要性,写成了这份递表材料绕不开的一问。
9月18日,深交所上市公司京新药业向港交所递交上市申请,独家保荐人中信证券,谋求A+H两地上市。这家已在资本市场运行超过二十年的传统药企,家底不算薄:2025年营收40.69亿元、净利润7.72亿元,账面现金充裕、回血稳定。
但稳健之下,集采常态化持续挤压仿制药利润,京新药业陷入增利不增收的尴尬,利润在涨、收入却跑不动;创新药地达西尼虽在快速放量,却难掩整体创新管线单薄的现实;账上躺着20亿现金仍要跨市场融资,资金运用效率与募资必要性,本身就需要向投资者解释清楚。
一个稳健的老牌药企,与一个增长乏力、转型诉求迫切的拟上市公司,中间隔着的是对融资必要性的直接追问。
增利不增收,增长动能仍未打开
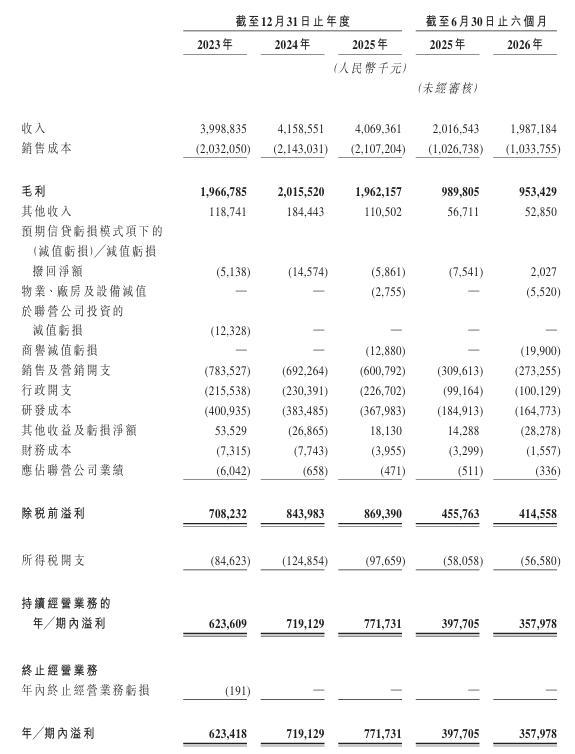
京新药业2025年的成绩单是一份典型的增利不增收报表。全年营业收入40.69亿元,同比下降2.14%;归母净利润7.58亿元,同比增长6.46%;扣非净利润7.12亿元,同比增长10.06%。收入下滑而利润增长,主要驱动力并非收入扩张,而是销售费用的大幅压降,2025年销售费用6.01亿元、同比下降13.21%,费用管控成为利润修复的主要来源。
请输入图说
分板块看,2025年成品药收入24.69亿元、同比下降2.11%;原料药8.14亿元、同比下降7.08%;唯有医疗器械6.96亿元实现正增长。进入2026年上半年,收入端仍未见起色:公司实现营收19.87亿元、同比下降1.46%,归母净利润3.52亿元、同比下降9.35%,由增转降,原料药收入连续两年录得约8%的下滑,构成主要拖累项。
增长乏力的原因,或在仿制药集采的持续挤压。左乙拉西坦、舍曲林、瑞舒伐他汀等核心利润品种已全部纳入集采,价格在以价换量逻辑下持续下探。公司试图通过拓展院外终端、发展医疗器械来寻找增量,但截至2026年上半年,收入仍处于负增长区间,增长引擎尚未真正切换到位。
收入下滑背景下,研发投入也呈收缩态势,2026年上半年研发费用同比下滑10.89%,与创新转型提速的战略表述形成张力。
地达西尼放量,创新转型的成色几何
地达西尼是京新药业冲击港股估值叙事的关键支点。这款治疗失眠症的1类创新药于2023年获批,2024年纳入国家医保目录后快速放量,2025年销售额达1.95亿元,覆盖全国超3000家医院;2026年上半年实现销售额1.53亿元,同比大增176.6%。作为2007年以来国内首款自主研发的失眠1类创新药,地达西尼暂未纳入集采,为利润端提供了弹性空间。
但单品的放量,尚不足以支撑平台化转型的叙事。
招股书显示,2023年至2025年,公司收入分别为39.99亿元、41.59亿元、40.69亿元,增长后劲明显不足;而研发开支分别为4.01亿元、3.83亿元、3.68亿元,不仅绝对额连续下降,占营收比例也始终不足10%,远低于典型创新药企15%至20%的水平。
更值得警惕的是后续管线的厚度。除地达西尼外,公司在研进展最快的靶向Lp(a)降脂药JX2201仍处于中国II期临床阶段,其余管线多处于早期。在失眠治疗领域,国际药企与本土公司正加速入局,卫材的莱博雷生、爱可泰隆的达利雷生均已在国内获批,地达西尼面临的竞争正在加剧。创新药产品梯队尚未形成接力之势,单一品种能否持续支撑业绩与估值,仍需验证。
赴港融资的必要性存疑
一家现金流健康、账上并不缺钱的企业,为何要在此时承受发行H股的估值折让压力、跨市场寻求增量资金,这成为市场对京新药业本次IPO最直接的追问。
截至2025年末,公司账面货币资金5.31亿元、交易性金融资产3.19亿元、一年内到期及一年以上的定期存单合计约16亿元,类现金资产合计超过23亿元,而同期有息负债仅约2.15亿元。公司经营现金流持续净流入,2025年达7.81亿元,完全覆盖全年3.68亿元的研发投入,财务结构极为稳健。募资用途指向在研药物研发、营销网络建设及潜在并购,但公司现有资金与自由现金流,理论上足以覆盖这些投入。
资金运用效率同样引人关注。一边是高额理财、持续分红,2025年现金分红总额约2.87亿元,派息率保持在35%左右;另一边却在IPO中募资用于研发与推广。这种既不缺钱、又急于融资的路径,若无法讲清资金投向的优先级与回报逻辑,容易被市场解读为资本平台叙事,而非经营层面的迫切需求。
本次IPO还需直面几项历史包袱。2021年公司以2.05亿元向实控人收购沙溪制药,彼时该标的净资产仅3012万元,溢价收购后三年业绩承诺完成率为98.29%,未足额达成,招股书亦确认该子公司于往绩期录得经营亏损并计提减值。招股书还披露,往绩期内公司存在客户通过第三方付款人账户结清应收账款的情形,主要涉及俄罗斯及白俄罗斯客户,其合规性与关联关系有待监管进一步厘清。
京新药业的利润表守住了,但增长曲线尚未抬起。从仿制药到创新药,这家老牌药企已经迈出关键一步,地达西尼的放量验证了商业化能力。然而,收入端持续承压、创新管线单薄、资金运用效率待解,决定了赴港上市能否真正带来估值重塑,仍取决于后续创新产品的接力兑现与增长曲线的实质性抬升。答案不在上市通道里,而在接下来几个报告期的业绩中。(作者 | 张洪锦,编辑|秦聪慧)