读懂盛合晶微中报:别只看增速放缓,看懂中段先进封装的产业卡位

导读:先进封装已经成为国产算力芯片突围最重要的赛道之一。盛合晶微作为国内少有的专注中段硅片加工、芯粒异构集成的专精龙头,2026 年半年报交出营收小幅增长、利润增速承压的成绩单。本文从公司基本面、产业链定位、半年报核心财务拆解、同业横向对比、核心风险与未来展望五个维度,做完整、可核验的深度复盘。本文所有数据均来自上市公司公告、上证报等权威公开信息,不采信自媒体网传未经证实的传闻。
【免责声明】本文仅为产业财报深度解读,不构成任何投资建议。
一、公司基本面:国产中段先进封测标杆,区别于传统后端封测厂商
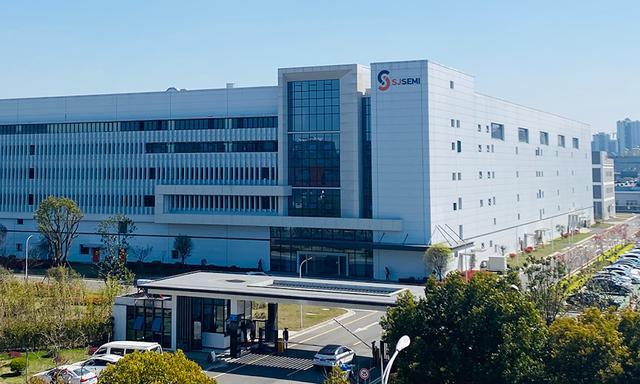
盛合晶微半导体(江阴)有限公司,股票简称:盛合晶微,股票代码:688820,2014 年成立,2026 年 4 月 21 日登陆科创板,总部位于江苏江阴高新区,在上海、美国硅谷设立分支机构,注册资本 16.8 亿美元,核心厂区规划超 10 万㎡净化车间。
图片来自网络
很多读者容易把盛合晶微和长电、通富这类传统封测厂混为一谈,二者产业链位置存在本质差异:
传统封测企业大多处于半导体制造后端:晶圆切割之后,做芯片塑封、引线键合、成品测试;
盛合晶微处于中段(Middle-End),也就是晶圆制造完成、晶圆切割之前的硅片加工环节,是先进封装链条壁垒最高的一环。
三大核心业务(官方口径)
中段硅片加工(Wafer Bumping 晶圆凸块):在 12 英寸晶圆表面制作铜柱、锡凸块,实现高密度互连,是 Chiplet、HBM 异构集成的前置基础工艺,也是国内最早实现 12 英寸 Bumping 量产的厂商之一。
晶圆级封装 WLCSP:整片硅片完成封装,再切割成单颗芯片,优势是体积更小、互联延迟更低,广泛用于消费电子、汽车电子芯片。
芯粒多芯片集成封装(Chiplet/2.5D):公司第一大收入来源,自研 SmartPoser 三维集成平台(中美专利授权),依托 RDL 再布线、硅中介层、玻璃中介层技术,把不同工艺节点的芯粒(CPU、GPU、HBM 存储)集成在同一封装内,面向 AI 算力、高性能处理器,对标台积电 CoWoS 路线。
产业链拓扑位置
完整半导体链路:芯片设计 → 晶圆制造(Foundry)→【中段硅片加工(盛合晶微)】→ 后端封装测试
盛合晶微承接晶圆厂加工后的裸晶圆,做 Bumping、RDL、2.5D 芯粒集成,完成之后再交付后端封测厂或者直接交付芯片设计公司。
客户群体:国内头部芯片设计企业,覆盖高性能计算、AI、汽车电子、工业控制等赛道。
一句话概括产业链定位:国产少数具备 12 英寸中段 Bumping+2.5D 芯粒集成一站式能力的代工企业,国产算力芯片 Chiplet 方案的核心配套厂商。
澄清网传误区:
网传 “盛合晶微国内 2.5D 市占率 85%”“70% 收入来自单一客户” 这类说法,半年报原文并未披露该占比数据,属于自媒体推断,本文不采用作为事实结论。我们只使用财报公开可核验数据。
二、2026 半年报核心财务数据拆解(数据来源:盛合晶微 2026 半年度报告,8 月 19 日披露)
整体营收利润概览
2026 上半年,公司实现营业收入 34.07 亿元,同比 + 7.20%;归母净利润4.49 亿元,同比 + 3.33%;扣非归母净利润 4.36 亿元,同比 + 3.31%。
毛利率:30.14%,同比小幅下滑;净利率 13.19%。
研发投入:3.94 亿元,同比 + 7.54%,研发费率 11.57%,研发投入强度显著高于传统封测企业。
现金流:经营活动现金流量净额 14.74 亿元;投资现金流净额 - 23.33 亿元,主要用于先进封装产线扩产,资本开支保持高位。
拆分单季度(Q2 2026)
Q2 营收 17.08 亿元,同比 + 1.89%,环比 Q1 小幅增长 0.59%;归母净利润 2.58 亿元,同比 **-16.40%**,环比 Q1+34.86%。
核心信号:营收维持正增长,但二季度盈利端同比承压,是本次半年报最大看点。营收端韧性仍在,但盈利能力受到成本、产能爬坡折旧、产品结构多重因素挤压。
三大业务板块拆分(半年报官方口径)
芯粒多芯片集成封装:营收 18.28 亿元,同比 + 2.61%,营收占比 53.66%,是公司第一大收入支柱。增速明显放缓,也是拖累整体利润增速的核心板块。高性能算力芯片需求保持景气,但项目验证周期拉长、产线折旧抬升、客户订单节奏波动,造成业务增速回落。
中段硅片加工业务:营收同比 + 13.55%,三大业务里面增速最高。受益于高性能运算、汽车、工业芯片需求增长,Bumping 基础代工订单稳健,客户结构持续多元化。
晶圆级封装 WLCSP:营收同比 + 10.60%。在稳住消费电子基本盘前提下,持续拓展汽车、工业芯片客户,开辟第二增长曲线,对冲消费电子周期波动风险。
资产负债与产能情况
截至 2026 年 6 月 30 日,公司总资产 274.77 亿元,总负债 81.84 亿元,净资产 192.93 亿元。资产规模大幅抬升,主要来自 4 月科创板上市募资,资金用于芯粒集成、玻璃中介层等先进产线建设。
资本开支持续高增:先进封装产线属于重资产行业,设备采购、洁净车间投入巨大。在建产能持续转固,新增产线爬坡阶段固定折旧增加,短期压制毛利率,中长期支撑未来订单承接能力。
三、横向同业对比解析:盛合晶微 vs 长电科技 vs 通富微电 vs 晶方科技
核心差异:赛道定位不同,不能简单直接对标。长电、通富是全品类后端封测巨头;盛合晶微聚焦中段 Bumping+2.5D 芯粒;晶方科技专注 WLCSP 影像传感器封装。
标的 |
2026 上半年营收 |
营收增速 |
核心赛道 |
核心差异 |
盛合晶微 |
34.07 亿 |
+7.20% |
中段 Bumping、Chiplet/2.5D 芯粒集成、WLCSP |
国内稀缺中段工艺,聚焦高端异构集成;无传统低端封装业务拖累;研发费率高,重资本开支,体量偏小 |
长电科技 |
195.27 亿 |
+5% |
全品类封测,传统封装 + 先进封装全覆盖 |
全球第三大封测大厂,业务体量巨大,客户覆盖全球算力厂商,业务结构多元,先进封装与传统封装并行 |
对比解读
赛道壁垒差异:盛合晶微的核心壁垒不在后端组装,而在中段晶圆加工、RDL、2.5D 中介层,这是 Chiplet 方案最核心的前置工艺,技术门槛高于普通封装。长电、通富虽然也布局 Chiplet,但业务底座是后端封装。
增长韧性对比:盛合晶微营收增速高于长电科技,但利润增速弱;核心矛盾在于:盛合晶微的产线还处在持续扩产爬坡期,固定资产折旧压力更大。长电科技庞大成熟产线,规模效应更强。
研发投入强度:盛合晶微研发费率 11.57%,显著高于传统封测同行,持续投入 SmartPoser、玻璃中介层、3D 集成等前沿技术,为下一代异构集成储备技术能力。代价就是短期费用持续投入,挤压盈利。
客户结构风险差异:长电客户全球分散;盛合晶微聚焦国内高性能芯片客户,赛道集中度更高,订单波动对业绩影响会更敏感,这也是二季度利润同比下滑的重要底层原因。
四、半年报背后,核心利好与潜在风险
✅ 核心亮点
业务结构持续优化,第二增长曲线成型:中段硅片加工、WLCSP 业务增速均超过 10%,汽车、工业芯片客户拓展顺利,降低对单一算力赛道依赖,对冲算力芯片订单节奏波动风险。
国产 Chiplet 赛道卡位优势稳固:芯粒集成业务依旧贡献过半营收,国内算力芯片国产替代浪潮下,中段先进封装是卡脖子环节,公司作为本土具备完整能力的厂商,长期需求底座扎实。
募资落地,产能扩张进入兑现期:上市募集资金投入先进封装产线,未来玻璃中介层、高密度 3D 集成产能落地,打开中长期成长空间。
研发持续加码:在 RDL、玻璃中介层、三维异构集成持续投入,除硅基路线外同步布局玻璃中介层双路线,降低硅中介层成本,对标海外大厂技术路线。
⚠️ 需要警惕的风险(来自财报与行业客观事实)
盈利端承压风险:二季度归母净利润同比下滑。新增产线转固带来折旧上行,先进工艺良率爬坡、客户验证周期拉长,短期持续压制毛利率。先进封装属于重资产行业,产能利用率直接决定盈利水平。
客户集中度与订单周期波动风险:公司业务高度绑定国内高性能芯片领域,算力芯片客户验证周期长、订单节奏波动大,下游芯片设计客户资本开支收缩会直接传导至公司订单端。
全球巨头竞争挤压:台积电 CoWoS、三星、英特尔 EMIB 占据全球高端 2.5D/3D 封装市场。海外大厂技术成熟度、良率、供应链能力更强。国内先进封装技术追赶仍有差距。
技术迭代风险:Chiplet、异构集成技术路线快速迭代,如果未来新架构芯片不再依赖 2.5D 中介层方案,会对公司核心业务带来冲击。
行业资本开支内卷:国内多家封测企业加码先进封装赛道,未来高端中段封装产能释放,可能带来行业竞争加剧、价格下行压力。
五、总结与产业展望
2026 半年报呈现出一个清晰的图景:盛合晶微处在国产中段先进封装的黄金赛道,但短期正经历扩产爬坡、订单节奏波动带来的盈利阵痛期。
营收层面,三大业务板块全部正增长,中段 Bumping、WLCSP 在汽车工业市场的拓展,证明公司正在逐步跳出单一算力芯片赛道,业务韧性在增强。但作为营收基本盘的芯粒集成业务增速大幅放缓,叠加新增产线折旧压力,造成二季度利润同比下滑,这是市场最关心的矛盾点。
从产业逻辑看,先进封装是国产算力芯片突破制程限制的核心路径,Chiplet 异构集成的中长期产业逻辑没有变化。盛合晶微独特的中段工艺定位,在国内半导体产业链里具备不可替代的卡位价值。但投资者需要区分:长期产业空间≠短期业绩线性增长。先进封装重资产、长验证、强周期的属性,决定业绩会随下游芯片客户订单出现明显波动。
未来跟踪盛合晶微,重点观察三个指标:
芯粒集成业务后续季度营收增速是否修复;
产能利用率变化,以及毛利率能否企稳回升;
玻璃中介层等新技术客户验证进展,以及汽车、工业等新领域订单放量情况。