鸿富诚暴涨600%,39位员工赚翻了,但440亿市值靠什么撑住

9月29号,创业板迎来一只“大肉签”。
鸿富诚发行价76.86元,开盘600元,盘中最高630元,收盘586.6元,暴涨超600%,市值约440亿元。打新中一签(500股),浮盈超25万元。
最扎心的不是打新的人赚了多少,是公司自己的员工赚了多少。
招股书显示,鸿富诚设立了三个员工持股平台——鸿富诚管理、鸿富诚咨询和鸿领管理,合计股权激励39名员工。一位2006年入职的制造总监,实缴100万元,按收盘价测算账面浮盈可达数十倍。三个平台的执行事务合伙人均为实控人孙爱祥,LP出资人分别为13名、25名、1名,合计39人。
一家440亿市值的公司,只有39位员工通过持股平台分享了这个财富窗口。这就是股权激励的魔力,也是时间契约的兑现。
先搞清楚,这家公司是干什么的
鸿富诚做的是热管理材料——导热界面材料、电磁屏蔽和吸波材料。说白了,就是给AI芯片、光模块“降温”的东西。
AI芯片功耗正在爆炸式增长。单颗GPU的功耗从400W飙升到1400W,光模块从800G升级到1.6T。芯片越猛,发热越狠,散热材料的重要性就越突出。
而鸿富诚在这个领域卡住了一个关键位置。它是国内极少数能够量产制备石墨烯导热垫片并实现规模化应用的企业,已进入全球头部AI芯片企业的导热界面材料供应链并批量供货。同时,公司也是国内极少数已经成功实现TIM1热界面材料小批量供应的企业。
TIM1是什么?是直接贴在芯片裸片上的最高级别热界面材料,技术壁垒极高。过去高端TIM1被海外厂商把持,鸿富诚打破了这块壁垒。
技术壁垒+国产替代+AI算力爆发,三个标签叠在一起,就是市场给600%涨幅的理由。
业绩是真的在涨,但涨得没有股价快
2023年到2025年,鸿富诚营收从2.60亿干到7.07亿,两年复合增速64.74%。归母净利润从0.35亿干到2.69亿,两年复合增速177.40%。
2026年上半年,营收4.35亿,同比增长66.29%。归母净利润1.76亿,同比增长94.60%。公司预计前三季度归母净利润2.45亿到2.68亿,同比增长28.67%到40.74%。
注意这个变化:上半年利润增速94.6%,前三季度预测降到28.67%到40.74%。 三季度单季的利润增速在放缓。
业绩增速在放缓,但股价一口气冲到了586.6元。这就是估值透支的问题。
440亿市值到底贵不贵
按发行价76.86元计算,发行市盈率21.80倍,参考行业市盈率73.89倍。发行价确实便宜,这也是为什么首日能暴涨600%。
但按收盘价586.6元、总股本7492万股计算,440亿市值对应2026年前三季度预测净利润中值约2.56亿,动态PE超过160倍。
你要知道,160倍PE对应的是一家前三季度利润增速在28%到40%之间的公司。
机构给出的2026年可比公司平均PE是53.13倍,2027年是31.25倍。按2027年预测净利润6.37亿计算,31倍PE对应的合理市值约197亿。现价440亿,比这个数字翻了一倍还多。
首日暴涨是打新情绪+AI散热稀缺性+华为哈勃股东光环叠加的结果,不等于公司当下就值440亿。
股东阵容确实豪华,但你要看懂背后的逻辑
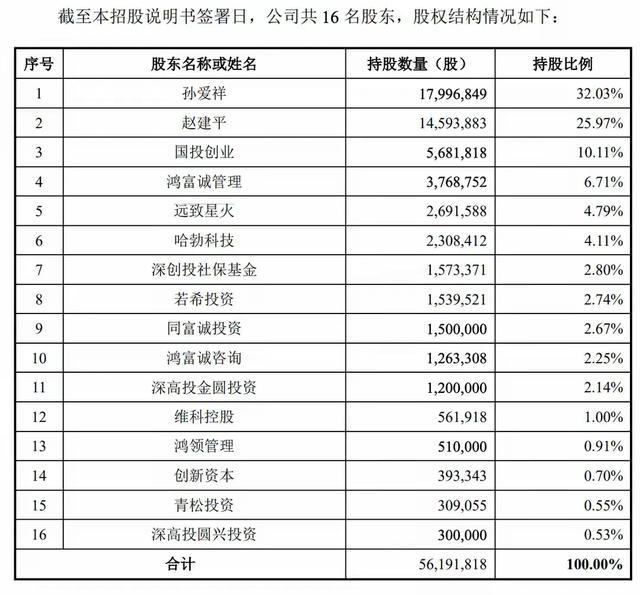
华为旗下哈勃科技是鸿富诚第六大股东,持股4.11%。2022年入股时出资约3570万,以12.60元/股获得10%股份。按收盘价586.6元计算,哈勃这笔投资浮盈超过10亿,总回报数十倍。
阿里云、通富微电、新易盛、东山精密等产业链龙头也参与了战略配售,深圳国资背景的深创投、高新投同样入局。
华为哈勃投资鸿富诚,看中的是导热材料在AI芯片供应链里的战略卡位。 华为自己做芯片、做服务器、做光模块,散热材料是绕不开的一环。投鸿富诚,是在锁定供应链上的一个关键节点。 这个逻辑,跟当年哈勃投资思瑞浦、杰华特是一样的——不缺钱,缺的是产业链安全。
说三句最实在的
第一,鸿富诚的技术壁垒和业绩增长是真实的,440亿市值里有“确定性的部分”和“情绪溢价的部分”。 石墨烯导热垫片规模量产、TIM1小批量供货、进入全球头部AI芯片供应链,这些不是概念。但首日600%的涨幅里,有多少是打新情绪推的,有多少是估值锚定的,你得分清楚。三季报是第一个检验窗口,看Q3单季利润增速能不能维持在40%以上。
第二,员工持股造富是好事,但别只看到“赚翻了”的光鲜面。 39位员工是从2003年公司成立开始,跟着创始人熬了二十多年才等到IPO的。那位实缴100万的制造总监,2006年入职,在这家公司干了整整二十年。财富是时间的兑现,不是运气的馈赠。