力勤资源:镍价与出海双轮驱动,还能继续走强吗?

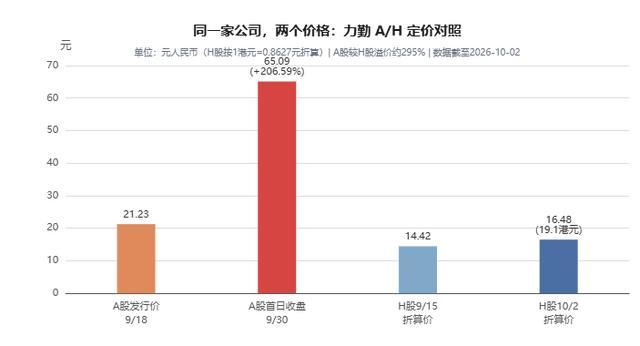
9 月 30 日,力勤资源(001246)深主板首日收盘 65.09 元,涨 206.59%;同一天它的 H 股(02245.HK)只涨 5.88%,今天又跌了 4.5%,收 19.1 港元。同一家公司,A 股比 H 股贵了将近 3 倍。
先把话说死:这家公司的基本面是真的硬,但 65 块钱的力勤,定价的不是产能,是情绪。周期股最凶的风险从来不是业绩变差,是涨价预期一旦见顶,杀估值比杀业绩快得多。
本轮行情逻辑拆解
这轮走强的两个引擎,必须拆开看。
引擎一是镍价。印尼 2 月把 2026 年镍矿 RKAB 配额从 2025 年的 3.79 亿吨砍到 2.6-2.7 亿吨,4 月 15 日 HPM 新规落地,1.6% 品位镍矿计价系数从 17% 直接调到 30%,钴、铁、铬伴生元素全部计价。矿价一抬,镍价跟着冲,力勤 5 月镍销售均价,湿法产品比 2025 年全年均价涨 27.9%,火法涨 27.29%,真金白银的利润。
引擎二是出海产能兑现。奥比岛 12 万吨镍钴化合物湿法产线、镍铁火法产线全线投产,2026 年 5 月所有产线落地,整个园区形成 40 万吨镍金属年产能,HPAL 控股项目产能排全球第二。上半年营收 253.64 亿(+39.8%),归母净利 27.38 亿(+91.9%),毛利率 25.4%,比去年同期拔高 5.7 个百分点。
但记住一个区分:产能兑现是已经发生、还在持续的慢变量;镍价单边上涨是还没发生、正在被证伪的快变量。近两周伦镍在 1.58 万 - 1.65 万美元之间来回磨,重心一路下移,9 月 30 日现货报 15855 美元。年初至今,伦镍是 LME 有色里少有的下跌品种,库存 28.5 万吨压在头顶。H1 的高增长,用的是上半年的镍价,别拿旧账算新价。
多头逻辑,三条硬货
一、体量。全球最大镍产品贸易商起家,贸易盘子喂着矿源和现金流,镍钴化合物直接对接宁德时代、容百、格林美这些电池材料客户,还有跟宁德合资的项目打底。
二、湿法毛利。镍钴化合物是公司最肥的资产,2025 年占主营业务毛利的 79.29%,12 万吨产能满产,工艺成本控制有积累。
三、融资扩产。这次 A 股募了 34.04 亿净额,砸向湿法渣资源化和 MHP 精炼,2028 年一季度建成后往电池级硫酸镍、硫酸钴延伸。下游也不差,华友上半年三元正极出货 + 93%、9 系占比七成以上,中伟前驱体国内市占率 26%,高镍化是实打实的趋势。
空头逻辑,四把刀
第一刀,政策命门。力勤的镍矿不少靠采购,HPM 新规抬的是矿价,等于直接抽它的原料成本,中报里 "印尼政策收紧、硫磺辅料涨价" 两句,都是成本侧的实话。更狠的是,今年年中印尼镍矿商协会一直放风,RKAB 修订后配额最多上调 30%,这颗雷到现在没拆。
第二刀,强周期。9 月 24 日沪镍失守 12.5 万、伦镍跌到去年 12 月以来低位,市场已经在喊 "印尼减产也难抵过剩预期"。镍价一旦拐头,利润收缩是乘数级的,不是加法。
第三刀,同行扩产。华友 Pomalaa 12 万吨湿法年底投产,淡水河谷和格林美合建的 6.6 万吨 MHP 项目在建,印尼供给端从来不是寡头格局。
第四刀,最实在 —— 价格。A 股 65.09 元,H 股 19.1 港元折人民币约 16.5 元,溢价近 3 倍;连发行价 21.23 元都比当时 H 股贵近 5 成。新股流通盘只有 1.73 亿股、占总股本 10%,首日换手 74.93%,65 块附近全市场接了一天的筹,解禁压力是明牌。
盘面与技术面
A 股只交易了一天,但信息量不小。
9 月 30 日:开 65,盘中冲 84.85,收 65.09,全天振幅 93.5%,成交 83.45 亿。开盘冲高、一路回落、收盘钉在最低价附近 —— 这不是机构建仓的形态,是新股资金的标准剧本:早盘情绪溢价,尾盘获利兑现。84.85 是全天套牢区,65 附近是成交密集区,也是节后第一道多空分水岭。
港股是先行指标。9 月 30 日跟着 A 股兴奋了一把冲上 20 港元,今天立刻跌回 19.1,A 股那剂兴奋药,港股一天就代谢完了。节后 A 股复牌,先看港股,那边才是自由定价的参照系。估值锚就摆在那:19.1 港元折人民币约 16.5 元,A 股往哪边收敛,不用我多说。
实战跟踪信号
给一套标尺,自己对照,我不喊单。
周期逻辑延续的信号:伦镍重新站上 16500 并守住;LME 库存掉头向下;RKAB 配额修订不上调、HPM 不加码;三季报毛利率环比不回落;A 股复牌缩量企稳、A/H 价差不再扩大。
周期见顶的信号:伦镍跌破 15500,趋势就坏了;RKAB 配额上调落地,等于政策转向;硫磺、镍矿成本继续涨而镍价不动,利润两头被挤;A 股复牌放量滞涨、跌破 65 成本区;港股先于 A 股走弱,别找借口。
一句话:产能兑现决定下限,镍价预期决定上限。现在 A 股的价格,是把上限按在了天花板上。
结语
说句掏心窝的话。力勤是家好公司,H1 净利翻倍、40 万吨产能全开、绑定电池巨头,这些都硬。但 65 块的 A 股,是把 "产能兑现 + 镍价继续涨" 两个命题一次性买断了。周期股的纪律:好公司不等于好价格。A/H 溢价近 3 倍的时候,赔率在港股,不在 A 股。
我不喊空,也不劝谁割肉。就问一句:镍价不涨了,你还敢在 65 块拿力勤吗?看多看空都行,评论区把逻辑亮出来。
风险提示:本文只做基本面分析,不构成投资建议