每天带你拆解一个上市公司|电科思仪,给AI造尺子的隐形冠军

一家做"尺子"的公司,上市首日就暴涨243%,之后还连续20cm涨停。
不是芯片,不是光模块,而是一个听起来冷门到不能再冷门的方向——电子测量仪器。2025年全年营收23.98亿元,净利润4.38亿元,毛利率50.7%。
今天拆一拆这家给AI算力"量尺子"的公司,看看它到底有什么底气。
一、商业模式:一句话概括——造"电子标尺",谁造芯片光模块都得用它
电科思仪干的事情,说白了就是给电子设备"体检"。
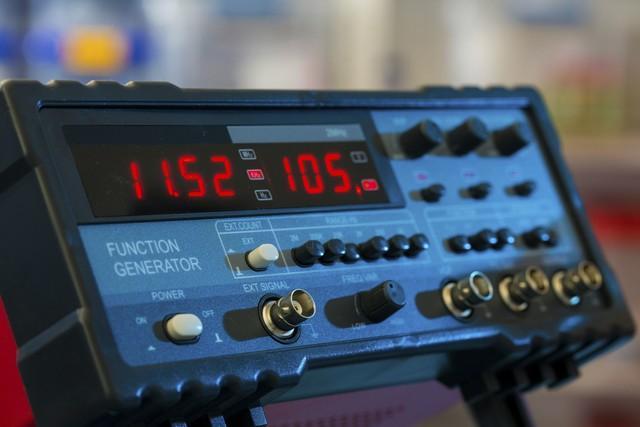
任何一块射频芯片、一根高速光模块、一台雷达,从实验室到产线,都必须过一遍测试。测不准,就造不好。电科思仪做的矢量网络分析仪(VNA)、频谱分析仪、光谱分析仪,就是这个行业的"标尺"。
拆一下收入结构:2026上半年,整机销售贡献5.42亿元,占比56%;测试系统(给客户量身定做的自动化测试方案)贡献3.21亿元,占比33%;整部件及配套贡献约8000万元。
核心逻辑是:只要电子设备还在迭代,这把"尺子"就得跟着升级。 从400G到800G再到1.6T光模块,测试设备的更新是刚性需求,不是可选项。而且这把"尺子"的利润极厚——毛利率常年维持在50%以上,比大多数白酒企业还高。
二、产业链位置:卡在"测试"这个卡脖子的环节
电科思仪的产业链位置很清晰。
上游是芯片、电子元器件等原材料,直接材料占主营业务成本的77.8%。中游是电科思仪这样的仪器厂商,负责研发、制造和集成。下游覆盖了卫星、通信、导航、雷达、科研院所,以及现在最火的半导体产线和光模块工厂。
它 belongs 到中国电科集团旗下,是央企控股的"国家队"。拥有548项专利,其中发明专利495项。载人航天、探月工程、北斗导航、大飞机制造等国家重大工程的测试保障,都有它的参与。
关键变化是:AI算力建设正在把测试从"实验室环节"推到"产线刚需"。数据中心网络向800G、1.6T演进,高速PCB、高速连接器、光模块的生产都必须用高端VNA做检测。测试是产能扩张链条上最靠前的一环,它的紧张程度,往往先于终端产品显现。
三、竞争格局:和同行比差在哪、强在哪
全球对手:四座大山。 是德科技(Keysight)、罗德与施瓦茨(R&S)、安立(Anritsu)、NI四家海外厂商合计占据全球VNA市场约七成份额。是德科技2026财年Q3营收18.46亿美元,同比增长36%,订单额20.91亿美元创历史新高——这直接说明AI算力在拉动测试需求爆发。
国内格局:电科思仪排第一,但整体国产份额很低。 在国内PCB领域的VNA市场,本土厂商合计份额只有4.1%。电科思仪2024年在国内电子测量仪器市场以20.52亿元收入排国内企业第一,其中微波/毫米波测量仪器整机以10.17亿元位居国内第一。
技术对标: 电科思仪的VNA最高频率达到120GHz,已覆盖高速互联测试所需频段。对比来看,创远信科最高110GHz已量产出货,鼎阳科技最高50GHz但射频微波类产品2026年Q1同比增长173.94%,普源精电只到26.5GHz。电科思仪在频率覆盖和产品线上,确实是国产厂商里最全的。
但差距也很明显。 是德科技单季度营收就折合超百亿人民币,电科思仪全年24亿,差距不是几倍的事。高端VNA的核心芯片、校准件等关键环节仍部分依赖境外采购。国产替代目前是"点"上的突破,不是"面"上的铺开。
四、财务真相:好的坏的都摆出来
先看好的。毛利率50.7%,说明产品有定价权,不是靠低价抢市场。2025年净利润4.38亿元,同比增长59.6%,增速相当可观。ROE从2023年的9.7%升到2025年的17.0%,资本回报效率在持续改善。资产负债率35.85%,财务结构稳健,不差钱。研发投入每年1亿多,2025年管理费用4.80亿中有相当部分用于研发。
再看隐忧。2026年上半年营收9.66亿元,同比下降2.78%——增速踩了刹车。虽然净利润还增长了4%,但收入不涨这件事需要警惕。2025年全年营收23.98亿相比2023年的21.53亿,两年只增长了11.4%,算不上高速增长。
另一个值得注意的信号是:2026年上半年经营现金流为-7407万元,而2025年全年是正的5.05亿元。这说明上半年回款节奏偏慢,可能是大客户付款周期的季节性因素,也可能是竞争加剧导致议价空间被压缩。
还有原材料风险。直接材料占成本77.8%,部分集成电路仍采购自境外厂商。在全球半导体供应链不确定的背景下,这是一个实打实的隐患。
五、行业趋势:未来靠什么驱动
三条结构性趋势值得关注。
第一,AI算力基础设施持续建设。数据中心从800G向1.6T甚至3.2T演进,测试需求从实验室走向产线。国海证券测算,若高阶PCB走向全检,67GHz以上VNA的市场空间约100亿元。这不是短期热度,是基础设施升级的刚需。
第二,国产替代空间巨大。全球电子测量仪器市场近千亿规模,国内80%以上被欧美品牌占据。根据电科思仪招股书引用Frost & Sullivan数据,中国微波/毫米波测量仪器市场2025年规模77.9亿元,预计2029年增至104.0亿元。国产替代在政策推动下空间很大。
第三,6G和卫星互联网。下一代通信基础设施建设将拉动对高端测试仪器的需求,电科思仪已有6G概念和卫星通信测试布局。
六、老姚看法
电科思仪是一家好公司,这一点没什么争议。央企背景、国内电子测量仪器市占率第一、50%毛利率、服务国家重大工程——这些标签放在一起,确实是"硬核科技"的代表。AI算力把测试从幕后推到台前,这个逻辑是成立的。
最大的风险在于估值。发行价16元出头,当前股价83元附近,上市不到一个月涨了4倍多。即便公司质地再好,这个价格已经提前透支了不少预期。而且公司上半年营收同比在下滑,如果下半年增速不能回来,市场可能会重新审视这个估值水平。
总结一下:电子测量仪器是个长期好赛道,电科思仪是国产阵营里跑得最快的那一个。但好公司和好股票之间,隔着一个"价格"。赛道是好赛道,公司是好公司,只不过现在市场的热情,跑得比业绩快了不少。
以上内容仅为个人观点,不构成任何投资建议。股市有风险,投资需谨慎。