
上市前一天赚265%,第二天亏47%!欢创科技这出戏,编剧都不敢写

年赚220万,市值207亿。两天,全塌了。
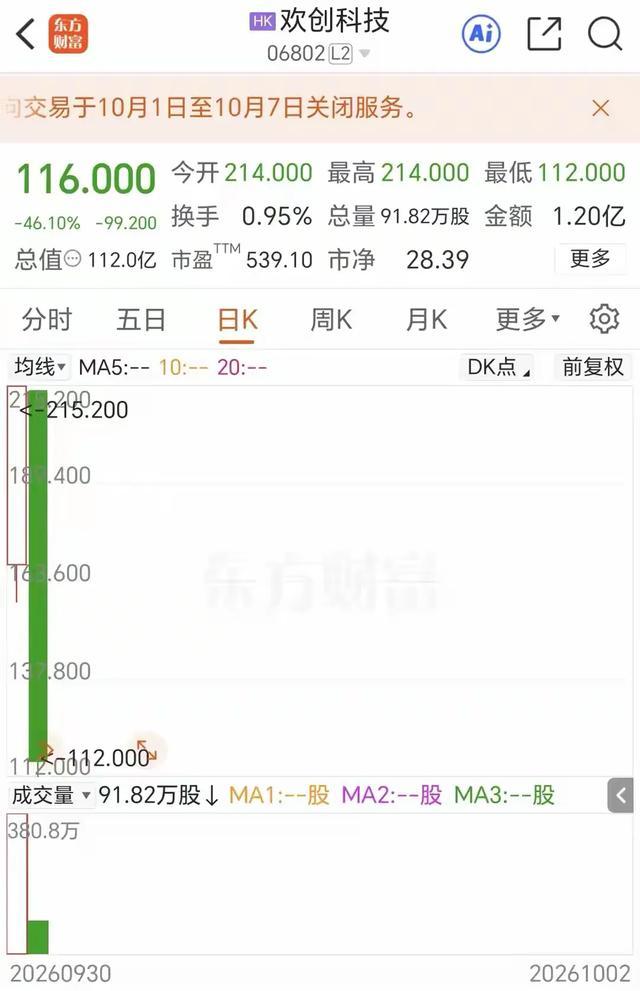
欢创科技,9月30日上市。首日收盘涨了265%,股价215港元,市值冲到207亿。10月2日,收盘跌了47%,股价113港元,市值剩109亿。
两天,近百亿没了。
你先别急着骂“炒作”“割韭菜”。这事儿有意思的地方,不在跌了多少,而在于——它凭什么涨上去的?
欢创科技干啥的?给扫地机器人造“眼睛”的。激光雷达,装在石头、小米、科沃斯的扫地机上,帮机器人认路、避障。全球市场份额第一,2025年激光雷达出货超1000万台。
听着挺牛对吧?
看一眼利润:2025年全年,净利润220万。 2026年一季度好一点,775万。上半年加起来,1197万。
一家半年赚一千万出头的公司,市值一度干到207亿。
静态市盈率,接近1000倍。
这不是估值。这是想象力。
问题来了——谁给的想象力?
欢创科技上市那天,刚好赶上AMD收购World Labs的消息发酵,“物理AI”概念被点着了。欢创顶着“高精度AI空间定位第一股”的帽子,成了情绪出口。
标签对了,猪都能飞。
但飞得越高,摔得越惨。
崩盘的导火索,说起来你可能不信——国庆节。
10月1日到7日,港股通关闭,南向资金进不来。欢创科技的无限售流通股只有1159万股,占总股本12%。
盘子本来就小。买家又少了一大截。
首日冲进去的获利盘想跑,发现根本没人接。踩踏,就是这么来的。
但这些都是表面。
真正让我觉得有意思的,是另一件事。
2026年6月,深交所改了规矩。港股通标的里,上市时间短、流通量低、限售股要解禁的,每次交易前必须弹窗确认风险。
翻译一下:你想炒小盘新股?先看三秒风险提示再说。
这不是小事。
过去十年,港股通有个公开的秘密——小盘新股,盘子小,容易拉。短线资金专门盯着刚纳入港股通的票,低位吃货,拉高,等散户跟进来,出货走人。散户接盘,从头到尾。
深交所这个弹窗,就是给这条产业链上眼药。
每次交易都要确认风险,跟风的人自然就少了。没了跟风盘,拉高出货这套还怎么玩?
欢创科技,恰好撞在这个节骨眼上。
它不是第一个。2026年4月的诺比侃,上市后暴涨10倍,纳入港股通当天见顶,随后一路“打七折”。
规律很清楚:小盘+热门概念+港股通预期=短期暴涨。然后,就没有然后了。
欢创科技的独特之处在于,它把这个剧本压缩到了极致。
首日涨265%,次日跌47%。两天走完别人两个月的路。
说到这儿,得聊一个更扎心的问题。
欢创科技的基本面,到底行不行?
2026年上半年收入4.13亿,同比增41%。dTOF激光雷达出货量从34.6万件飙到268.9万件,增长了快7倍。
数据漂亮。
但你再细看——扫地机器人相关收入占总营收98.4%,前五大客户占85.6%。
一个赛道,五个客户,撑起一家上市公司。
这不是欢创的错。整个扫地机器人产业链都这样。上游零部件供应商,天生被下游品牌拿捏。石头、小米、科沃斯,谁不是把供应商价格压到骨头里?
欢创的毛利率只有16%到19%。
卖一台激光雷达,赚的钱可能不如卖一杯奶茶。
这才是问题的根子。
港股给它的207亿市值,不是给现在的欢创的。是给“物理AI”那个故事的。
故事讲完了,市值就该回去了。
最后说一句可能不讨喜的话。
欢创科技暴跌47%,很多人喊“港股也学坏了”。
港股从来就没好过。
小盘股炒作,香港市场比A股年头长多了。只是以前内地散户接触不到,不知道而已。现在港股通开了,南向资金进来了,同样的剧本换了个舞台演。
变的不是市场。是观众。
欢创科技这出戏,还没完。113港元是不是底,没人知道。
但有一件事是确定的——下一个“欢创科技”,已经在路上了。