
每天一家上市公司——澜起科技

澜起科技是全球内存互连芯片龙头,构建了“内存接口+AI互连+CXL+津逮服务器平台”的全栈生态。公司成立于2004年,2019年登陆科创板,2026年2月成功在香港联交所挂牌上市(股票代码:6809.HK),构建起A+H双资本平台。
公司靠“DDR5 RCD/DB 全球市占第一、JEDEC 董事会唯一中国企业、DDR5 第三/四子代 RCD 出货占比破 50%、第五子代规模出货、第六子代送样及 四款新品 H1 收入 5.38 亿(+80.7%)、PCIe 6.x/7.0 Retimer 与 CXL 3.2 MXC 试产/流片、津逮安全服务器平台,是“服务器每多一个内存通道、AI 机器每多一条 PCIe/CXL 链路,就要向澜起交一次互连税”的中国版 Rambus + Astera Labs。
一、公司简介
公司全称:澜起科技股份有限公司(Montage Technology),2004 年上海,Fabless,台积电代工;2019 科创板首批,2026-02 港股主板(06809),A+H
公司总部:上海徐汇(漕宝路 181 号);分支:昆山/北京/西安/横琴/澳门/美国/韩国;董事长杨崇和(“中国内存接口芯片之父”之一),
主业(2026H1):
互连类芯片(收入 31.11 亿,占 93.3%,毛利率 69.3%):DDR5 RCD/DB、MRCD/MDB(MRDIMM)、CKD(客户端 DDR5 时钟)、SPD/TS/PMIC(模组配套)、PCIe 5.0/6.x/7.0 Retimer、CXL 3.x/3.2 MXC
津逮服务器平台(收入 2.20 亿,占 6.6%,毛利率 约9-10%):津逮 CPU、数据保护/可信计算加速芯片、混合安全内存模组(信创/安全服务器)
公司客户:三星 / SK 海力士 / 美光(三大 DRAM 厂)、Intel/AMD 服务器平台、英伟达/超微/戴尔/浪潮/华为生态
标准话语权:JEDEC 董事会唯一中国企业,主导 DDR4“1+9”、DDR5“1+10”、MRDIMM、CXL 内存扩展相关互连规格,DDR5 专利全球约 30%
财务信息:2026H1营收 33.35 亿(+26.66%)、归母 19.97 亿(+72.33%)、扣非 13.22 亿(+21.17%)、综合毛利率 65.31%(+4.87pct)、互连芯片毛利率 69.3%(+4.95pct)、净利率 58.20%、经营现金流 13.28 亿(+25.44%)、ROE 10.72%、资产负债率 7.51%;Q2 单季营收 18.75 亿(+32.85% QoQ +28.3%)、归母 11.50 亿(+81.46% QoQ +35.7%)、扣非 7.19 亿(+22.06%
二、行业地位
内存接口芯片:全球市占率约40%-43.5%(2026年Q1),位列全球第一;DDR5细分领域市占率超45%,高端服务器MRDIMM模组市占率超50%,AI服务器MRDIMM市占率超65%。与瑞萨、Rambus 同台,国内无直接量产对手
PCIe Retimer芯片:全球市占率约10.9%-17%,排名第二,自研 32/64 GT/s SerDes,PCIe 5.0 已量产、6.x 量产版本流片、7.0 年内工程样片,和 Astera Labs 抢 AI 服务器“运力”蛋糕,是全球唯二稳定供货PCIe 5.0 Retimer的厂商之一。
CXL MXC芯片:全球首发,2026年已试产CXL 3.2版本MXC芯片,成功切入三星、SK海力士下一代CXL产品供应链,市占率超50%。
标准制定权:JEDEC董事会唯一中国企业,牵头制定DDR5 RCD/MDB/CKD等国际标准,拥有DDR5专利全球约30%。
标准—技术—认证三位一体:服务器 OEM/DRAM 厂/CPU 厂三重认证,替换成本极高,护城河不是“会画电路”,是“20 年 JEDEC 人脉 + 信号完整性 IP + 客户互锁”
公司标签:A股“互连茅”、AI 算力卖水人、DDR 代际迭代收税机、CXL/PCIe Retimer 国产独苗
三、产业链卡位
公司上游:台积电/三星代工、EDA、SerDes IP、晶圆/封测厂;Fabless 不碰产线,重研发轻资产
公司中游(互连芯片矩阵):
内存侧:RCD/DB(每根 DDR5 模组必装)→ MRCD/MDB(MRDIMM 高带宽)→ CKD(PC/边缘 DDR5)→ SPD/PMIC/TS(模组配套),赚“DDR4→5→6 代际迭代 + 服务器内存通道数 8/12→16 扩容”
总线侧:PCIe Retimer(AI 服务器 GPU-CPU-SSD 信号中继)→ CXL MXC(内存池化/扩展)→ 时钟芯片,赚“AI 集群里链路变多、速率变高、信号衰减要靠 Retimer”
平台侧:津逮 CPU/安全模组,赚“信创+安全服务器”但毛利低、弹性小
公司下游:服务器 ODM/OEM、云厂(微软/谷歌/亚马逊/Meta)、AI 智算中心、信创党政/金融
赚哪段钱:赚“内存通道数 × 单通道互连芯片价值量 × DDR 代际单价提升 + AI 服务器 PCIe/CXL 链路数 × Retimer/MXC 单价”——本质是服务器总线的标准税。
四、横向对标
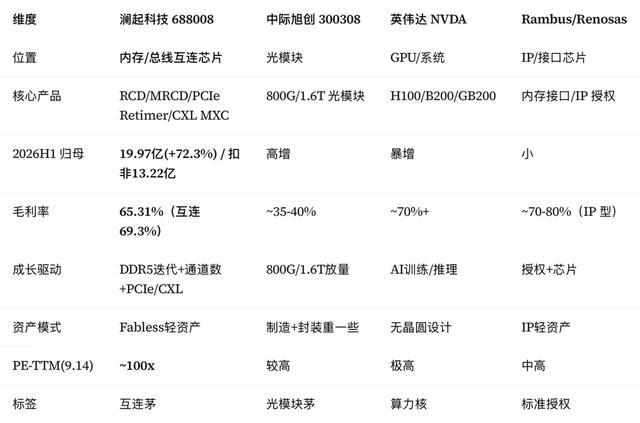
结论:中际赚“光口放量”、英伟达赚“算力本身”、澜起赚“服务器里内存和总线必须用的互连芯片”。AI 越卷,内存通道越多、PCIe/CXL 链路越密,澜起是“卖铲子里的卖铲子”。
深度:
vs Rambus:Rambus拥有底层基础专利,但无完整芯片量产交付体系,仅停留在专利授权层面,实体芯片出货量极低;澜起在DDR5迭代节奏和MRCD/MDB新品落地进度上全面领先。
vs 瑞萨电子(IDT):瑞萨传统通用服务器客户资源扎实,但DDR5子代迭代节奏滞后,高毛利AI专用芯片份额持续萎缩。
vs Astera Labs(美股):Astera是PCIe Retimer赛道主要对手,2026年2月PE约144倍;澜起在内存接口底层技术和MRDIMM、CXL整体解决方案上更具优势,但PCIe 6.0送样存在约3个月滞后。
五、财务三字真言 + 估值锚
营收/扣非/现金流方面:2026H1 营收 33.35 亿(+26.66%)靠 DDR5 新子代+四款互连新品;扣非 13.22 亿(+21.17%)才是主业真利润——综合毛利率 65.31%(+4.87pct)、互连芯片毛利率 69.3%(+4.95pct),DDR5 三/四子代占比破 50%+MRCD/PCIe Retimer/CXL 放量把产品组合往上抬;经营现金流 13.28 亿(+25.44%)≈ 扣非净利,主业现金转化干净,但表观归母 19.97 亿里 6.75 亿是非经常(XConn/Marvell 股权收益),不能年化。
关键背离方面:归母 +72.3% vs 扣非 +21.2%——一半是主业提价/放量,一半是股权投资浮盈;看澜起别只看归母,要看“互连芯片收入(31.11 亿,+26.4%)+ 四款新品(5.38 亿,+80.7%)+ 互连毛利率(69.3%)”。
代际节奏方面:DDR5 第五子代规模出货、第六子代 9200 MT/s 送样、DDR6 第一子代预研;MRCD/MDB 第二子代规模试用、第三子代工程样片;PCIe 6.x/CXL 3.x 量产版本流片、PCIe 7.0 年内工程样片、CXL 3.2 MXC 已试产——2026-2028 是“DDR5 深渗透 + MRDIMM/PCIe/CXL 三新曲线”叠加期。
资产负债表方面:总资产 231.78 亿、净资产 215.16 亿(H 股募资后大增)、负债率 7.51%、几乎无有息负债,研发 4.53 亿(费率 13.58%)——典型“高毛利 Fabless 现金牛”。
公司分红:H1 拟 10 派 2(约 2.44 亿,占 H1 归母 ~12%)
三字箴言:
增:2026年上半年营收33.35亿元,同比增长26.66%;归母净利润19.97亿元,同比增长72.33%;Q2单季净利润11.5亿元,环比增长35%。
降:扣非净利润13.22亿元,同比增长21.17%(增速低于归母净利润,主要受非经常性损益影响);Q1汇兑损失0.83亿元。
稳:综合毛利率65.31%,互连类芯片毛利率69.3%;经营现金流健康;资产负债率仅4.17%(2026年Q1),货币资金约146亿元,几乎无有息负债。
估值锚:截至2026年9月30日,股价约202元,总市值约2469亿元,PE(TTM)约80倍。机构一致预期2026-2028年归母净利润分别为32-39亿元、42-54亿元、52-64亿元,对应前瞻PE约87-106倍、63-81倍、53-65倍,处于历史高位区间。市场把它当“AI 基础设施必选件”给溢价,但估值已隐含 2026-2028 年归母 38/49/64 亿的一致预期(对应 60/50/38x),容错率不高。
六、薪酬与用人
公司员工:约784 人(报表口径,研发占比极高),上海/西安/美国/韩国为主;模拟前端、SerDes、DDR 协议、CXL/PCIe 固件、芯片验证是核心
校招情况:IC 设计/模拟/数字/验证 硕士 30-60 万、博士更高(上海房价贵但股票/奖金弹性大)
工作节奏:Fabless 没有产线夜班,但JEDEC 标准会议+客户认证+流片节点压力大;股权/期权是留人主武器
公司治理:无实控人、创始人声望高、港股上市后国际机构进场,比民营化工更“准美股化”
七、周期坐标 + 治理排雷
周期坐标:处“2023 存储去库存底 → 2024-2025 DDR5 渗透 → 2026 AI 服务器拉高内存通道/PCIe/CXL 链路数”的高景气段;真拐点看三件事——①DDR5 在服务器/PC 渗透率与子代切换速度 ②AI 服务器 PCIe Retimer / CXL MXC 单价与出货量 ③Intel/AMD 新一代 CPU 内存通道数(8/12→16)
排雷:
AI 资本开支退潮:云厂砍智算中心 → 内存/PCIe/CXL 需求同步砍,高估值先杀
非经常收益不可持续:XConn/Marvell 这类股权收益一次性,归母增速会“裸泳”
估值杀:100x PE 下任何新品延期/大客户砍单/竞争降价都会被市场重定价
竞争:Astera Labs(PCIe/CXL)、瑞萨/Rambus(内存接口)、甚至博通/Marvell 都在抢 AI 互连,不是没对手
津逮平台弱:CPU 授权路线+低毛利,信创波动大,不是第二曲线主引擎
海外/汇率:境外收入 69.6%,H 股募资外币资产受汇率影响(H1 汇兑亏 1.74 亿)
排雷结论:但80倍 PE 下,DDR5 迭代慢半拍 / AI 服务器砍单 / Astera Labs 抢单任何一个发生,估值回撤 20-30% 很正常。
八、一句话格言
“手握DDR5标准制定权,卡位AI内存互连咽喉——澜起科技用技术垄断+客户绑定双护城河,左手DDR5渗透率提升,右手CXL新品爆发,高成长+高毛利,静待AI算力浪潮全面兑现。”
今日唠嗑️
聊聊:这家公司怎么样?
点将:下一期想看哪家公司?
评论区见,安排。