恒运昌中报:利润下滑背后,半导体射频电源国产替代走到哪一步?

导语:半导体设备零部件是国产芯片制造最核心的 “卡脖子” 环节之一,等离子体射频电源更是刻蚀、薄膜沉积设备里的核心功率部件。恒运昌作为国内为数不多实现大批量交付的射频电源厂商,2026 半年报收入、利润双双下滑,背后是下游设备厂采购节奏扰动,还是基本面拐点来临?本文基于上交所官方披露财报原文,从公司基本面、产业链位置、财务拆解、业务结构、横向对标、风险与机会六个维度,去伪存真,完整解读这份中报。
免责声明:本文仅基于公开财报信息做产业与财务分析,不构成任何投资建议。
一、公司基本盘:半导体等离子体电源国产核心供应商
恒运昌(688785,深圳市恒运昌真空技术股份有限公司),2013 年成立,科创板 2026 年 1 月 28 日上市,国家专精特新重点小巨人企业,国内领先的半导体前道设备等离子体核心零部件厂商。
图片来自网络
核心产品矩阵
公司业务分为自研产品、引进产品、技术服务三大板块:
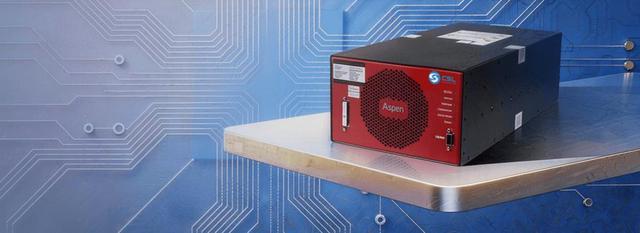
自研产品(营收主力):等离子体射频电源系统(射频电源 + 匹配器,核心单品)、等离子体激发装置(远程等离子体源、射频离子源)、等离子体直流电源、配套滤波器、阻抗调整器等配件。射频电源是刻蚀、薄膜沉积设备的 “心脏”,负责产生稳定可控等离子体,属于半导体设备价值量高、国产化难度极大的零部件。公司自研产品迭代四代:CSL→Bestda→Aspen/Basalt→Cedar,已经实现对国内头部设备厂商批量供货。
引进产品:真空泵、质量流量计等真空与流体控制零部件,作为配套打包方案对外销售,属于业务补充,毛利率显著低于自研产品。
技术服务:晶圆厂电源原位替换、设备维修保养服务,面向存量产线,具备持续性复购潜力。
产业链拓扑位置(重点)
半导体产业链自上而下:晶圆制造(中芯、华虹等)→半导体设备商(拓荆、中微、北方华创)→设备核心零部件(恒运昌)→电子元器件原材料。
恒运昌处在设备厂上游零部件环节,属于二级供应商,不直接面向晶圆厂做整机,而是给国内半导体设备龙头供货,设备商再把搭载恒运昌射频电源的刻蚀 / 薄膜沉积设备卖给晶圆厂。
上游:功率器件、磁性元件、PCB、真空元器件等,部分高端器件仍依赖海外采购;
下游核心客户:拓荆科技、中微公司、北方华创、微导纳米、盛美上海等国内头部半导体设备企业,客户集中度较高;
行业格局:射频电源全球长期由海外巨头垄断,恒运昌是国内少数实现前道设备批量验证、大规模交付的本土厂商,是半导体零部件国产替代赛道的标杆企业之一。
简单一句话定位:恒运昌不是设备整机厂,而是半导体设备里等离子体电源这个高壁垒零部件的国产供应商,业绩高度绑定国内半导体设备资本开支周期。
二、2026 半年报核心财务数据总览(官方口径,去伪存真)
报告期:2026 年 1-6 月
营业收入:27,836.07 万元,同比 - 8.45%
归母净利润:5,235.05 万元,同比 - 24.51%
扣非归母净利润:5,033.52 万元,同比 - 22.28%
基本每股收益:0.81 元,同比 - 40.88%
加权 ROE:2.62%,同比下降 7.08 个百分点
研发投入:4576 万元,研发费用率16.44%,同比提升 2.20 个百分点
期末总资产:23.39 亿元,较 2025 年末 + 159.57%;归母净资产 22.13 亿元,较 2025 年末 + 176.55%,资产大幅扩张来自 IPO 上市募资
经营活动现金流净额:3319.72 万元,同比大幅转正;投资现金流净额 - 8.07 亿元;筹资现金流净额 13.52 亿元(IPO 募资)
管理层官方解释收入利润下滑核心原因:下游设备客户根据晶圆厂资本开支节奏,动态调整采购订单,导致营收小幅下滑;利润端承压来自持续扩招研发人员、人力成本抬升,政府补助同比减少,资产减值计提增加。
重点澄清市场常见误区:不是产品丢单、验证失败,而是下游设备厂商阶段性压单,属于半导体周期下客户端采购节奏扰动,并非产品竞争力恶化。
三、业务结构深度拆解:自研产品底盘稳固,引进业务收缩
拆分收入结构:
自研产品:24,272.21 万元,占总营收 87.2%,是公司绝对收入与利润支柱。自研射频电源、等离子体装置持续向拓荆、中微、北方华创等头部设备厂商供货,验证工作持续推进,新产品持续送样。自研业务毛利率显著高于引进产品,是公司盈利核心来源。
引进产品:3,136.29 万元,同比下滑。主要原因是海外零部件采购周期拉长,同时公司战略重心聚焦自研高毛利产品,配套代理业务收缩,属于主动 + 被动叠加结果。
技术服务业务占比较小,存量晶圆厂设备维修替换市场是长期增量空间,但短期贡献有限。
对比 2025 全年数据:2025 全年营收 4.99 亿元,自研产品收入 4.15 亿元,自研占比 83.2%;2026 上半年自研占比提升至 87.2%。
关键结论:业务结构持续优化,公司越来越聚焦高毛利自研等离子体电源,低毛利代理配套业务占比持续下降,长期有利于提升整体盈利水平,但短期自研业务受下游设备资本开支周期影响,订单波动较大。
四、盈利能力、现金流、资产质量详细对比解析
1. 盈利指标对比
营收小幅下滑 8.45%,但归母净利润下滑 24.51%,利润降幅显著大于收入降幅,利润弹性偏弱。
原因拆解三点:
① 研发费用率抬升:逆周期加大研发投入,扩充研发团队,人员薪酬增长;
② 非经常性收益减少:政府补助同比减少;
③ 资产减值计提增加,侵蚀利润。
辩证看待:半导体零部件属于长周期赛道,在行业下行期持续投入研发,是抢占下一代工艺电源验证窗口的必要动作;代价就是短期利润承压。
2. 现金流亮点(本报告最大超预期项)
经营活动现金流净额 3319.72 万,相比去年同期大幅转正。
管理层说明:一方面公司更多采用银行承兑汇票背书支付供应商货款,现金流出减少;对比 2025 上半年,当年为锁原材料,集中前置采购,现金流出大。
解读:不是销售收入大幅回款暴增,而是付款结构变化带来的现金流改善。经营性现金流转正,缓解了运营资金压力,但不代表下游订单已经回暖。
3. 资产负债表变化
IPO 募资导致总资产、净资产翻倍增长,资产负债率大幅下降,现金储备充足。
短期负债压力很低,公司手握充足资金,可以支撑中长期研发投入、产能建设、客户送样验证。但同时,巨额募集资金会带来资产基数变大,未来 ROE 指标存在摊薄压力。
五、横向对标:射频电源赛道,恒运昌处在什么位置?
半导体等离子体射频电源赛道,国内玩家不多,我们做维度对比:
海外厂商:长期垄断高端前道刻蚀、薄膜沉积设备电源,技术积累深厚,工艺适配性强,是国产替代的对标对象;缺点是交付周期长、价格高、售后响应慢。
国内同行:多数厂商集中在相对低门槛的后道、泛半导体(光伏、面板)等离子电源;恒运昌是国内少数成功进入前道晶圆设备供应链、批量供货的厂商,客户覆盖国内头部半导体设备整机厂,壁垒领先。
行业痛点:射频电源不是标准化产品,需要和设备整机、晶圆工艺长期联合验证,验证周期长达数年,客户粘性极强,但一旦下游设备厂资本开支收缩,订单马上波动,业绩周期性极强。这也是本次中报收入下滑的底层行业逻辑。
六、核心机会与风险
✅ 核心机会
国产替代长期逻辑不变:国内晶圆厂、半导体设备供应链自主可控诉求明确,射频电源作为卡脖子零部件,本土厂商导入空间巨大。随着设备厂新机型验证推进,中长期订单有望持续放量。
客户结构优质:直接供货拓荆、中微、北方华创等国内第一梯队设备企业,客户质量高,一旦完成深度绑定,后续复购与存量替换市场空间广阔。
现金储备充足,逆周期研发投入:上市募资后资金充裕,行业下行期持续加码研发,布局下一代工艺电源产品,等待行业周期回暖释放订单。
存量维修替换市场打开:已交付设备的电源维修、原位替换业务,属于弱周期业务,可以平滑未来新增设备订单波动。
⚠️ 核心风险
下游资本开支周期波动风险:业绩高度依赖国内半导体设备厂商的订单,晶圆厂扩产节奏放缓会直接传导至设备厂,进而压缩恒运昌订单,本次中报就是典型体现。
客户集中度偏高:收入集中于少数头部设备企业,如果单一客户订单大幅缩减,会对营收产生明显冲击。
验证不及预期风险:半导体零部件新产品验证周期漫长,存在验证失败、进度慢于预期的风险;海外巨头持续降价竞争,挤压本土厂商盈利空间。
毛利率下行压力:行业竞争加剧,叠加高端原材料仍部分依赖海外,原材料价格波动会影响自研产品毛利率水平。
七、总结:短期周期承压,长期国产替代主线未破
恒运昌 2026 半年报呈现出非常典型的半导体零部件特征:短期受下游设备采购节奏扰动,营收利润阶段性下滑;但业务结构持续优化,自研高毛利产品占比提升,研发持续加码,现金资产充沛,长期国产替代的底层逻辑没有发生改变。
市场容易简单把利润下滑当成基本面恶化,但拆解财报原文后可以看到:本次下滑主因不是产品竞争力出问题,而是半导体资本开支周期里,下游设备客户主动调整采购节奏。射频电源赛道壁垒极高,客户验证壁垒是恒运昌最核心护城河。
站在当前节点,恒运昌正处在周期底部蓄力阶段:一边忍受短期业绩阵痛持续投入研发,一边等待下游设备资本开支回暖、新机型验证落地带来订单释放。对于这家射频电源国产先锋,真正的看点不是单季度利润波动,而是后续新产品验证进度、头部设备客户订单回暖情况。