宇树科技从1100跌到450,摩根大通说还要跌到300,先告诉你为什么

宇树科技8月19日上市,发行价150.80元。首日开盘1100元,市值冲到4449亿。然后一路跌。
9月2日跌到546元,腰斩。9月21日跌破500元,收494.85元,较最高点跌去55%,市值蒸发超过2400亿。
10月2日,收报450.40元。
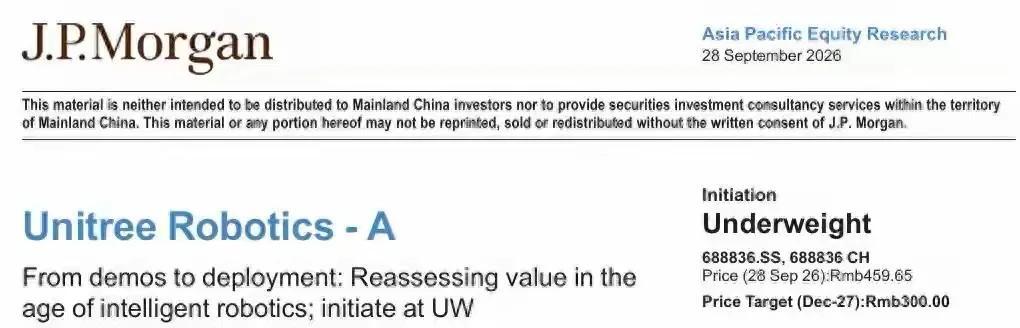
摩根大通9月28日首次覆盖宇树,直接给了“减持”评级,目标价300元。 美银证券10月2日首次覆盖,给了“跑输大市”,目标价350元。
大行第一次做评级就唱空,这在A股不多见。
为什么大行这么狠?
因为宇树科技暴露了一个所有科技成长股最怕的问题:增长换不来利润。
上半年营收11.52亿,同比增长48.54%。听起来不错。但扣非净利润只有2.44亿,同比下降19.34%。
收入涨了48%,利润反而跌了19%。
钱去哪了?
研发费用同比增加了8203万,销售费用因为上春晚和扩充团队也大幅增加。经营现金流净额同比下降32.53%。
说白了,宇树在花钱抢市场、抢技术、抢品牌。但花出去的钱,暂时没换回相应的利润。
摩根大通说得很直白:当前估值相当于2027年市销率的46倍,已经反映了“完美执行”的预期。翻译一下:市场已经把最好的情况提前算进股价了,稍微差一点就是暴雷。
第二件事,宇树的老大位置丢了。
2026年上半年,智元机器人出货量约8400到9700台,全球份额超过40%,排名第一。宇树出货量约5900到7000台,份额约31%,退居第二。
一年前宇树还是全球人形机器人出货量第一,半年后就被智元超了。
更扎心的是,智元偏向商业和工业应用,宇树在科研教育市场虽然有优势,但最大的那块蛋糕——工厂和商业场景,宇树没有吃到。
王兴兴自己在世界机器人大会上说过:机器人在工厂的效率和泛化能力,目前还不如真人。这话实在,但资本市场不关心实在,只关心增长。
第三件事,美国市场可能要黄了。
7月28日,美国联邦通信委员会把外国生产的先进机器人设备列入了受管制清单。宇树现有型号的FCC认证还能用,但后续开发的新型号机器人,除非拿到特殊豁免,否则无法进入美国市场。
宇树自己在招股书里承认了这个风险。
这意味着什么?宇树如果想在美国卖新款机器人,要先过美国政府那一关。而这一关,基本过不了。
还有一件事,很多人没注意到。
2027年8月19日,宇树将有2.287亿股解禁,占总股本的56.56%。
这是IPO前股东和战略配售股的锁定期到期。持股5%以上的股东减持要提前15个交易日公告,但公告出来的时候,股价已经反应了。
一年后,天量解禁等着。现在的450块,到时候接得住吗?
最后说句掏心窝子的。
宇树科技不是一家坏公司。它是全球四足机器人的绝对龙头,人形机器人出货量全球第二,技术底子在国内是第一梯队。摩根大通也说了,行业长期前景没问题,宇树有望成为少数留存者。
但好公司和好股票是两码事。
发行价150块,对应219倍市盈率,行业平均只有38倍。上市第一天冲到1100块,对应超过1500倍市盈率。
这个价格,已经把2030年的成长预期都提前兑现了。
王兴兴自己在网上路演时就说了:希望投资者是认同公司价值才买的,而不是炒作。敲钟第二天他就给市场泼冷水。
创始人比谁都清醒。
现在的宇树,需要证明的不是技术,是能不能把营收转化成利润。