
又一家秘密递表IPO过聆讯!中国最大单模态机器人方案商

9月30日,港交所披露易网站显示,珠海一微科技股份有限公司已披露聆讯后资料集,正式通过港交所主板上市聆讯。公司以特专科技公司身份冲刺港股,联席保荐人为中信建投(国际)与国泰君安融资有限公司,会计师为德勤·关黄陈方会计师行。此前,一微科技以保密形式递交上市申请,直至此次聆讯后资料集披露,才进入公众视野。
一微科技2014年成立于珠海横琴,主业是芯片级智能移动机器人解决方案。通俗地说,就是给扫地机器人、服务机器人、陪伴机器人提供“大脑”——包括自研SLAM SoC芯片、算法、传感器和开发工具。SLAM即同步定位与建图,是移动机器人认路、避障和规划路径的基础能力。一微科技把这项能力做成了专用芯片,而不是用通用芯片跑算法。
根据弗若斯特沙利文数据,2025年按收入计,一微科技是中国最大的单模态机器人解决方案提供商,市场份额2.2%;在中国智能移动机器人解决方案市场排名第三,份额约4.2%;在中国多模态机器人解决方案市场排名第三,份额5.9%。2025年,公司智能移动机器人解决方案销量超过350万套。
一微科技过聆讯:一枚机器人芯片的“两面硬币”
珠海横琴,一家做机器人芯片的公司刚刚通过港交所聆讯。
消息本身不复杂——9月30日披露聆讯后资料集,联席保荐人中信建投国际与国泰君安国际,特专科技公司身份登陆主板。但如果只把这件事当作又一家硬科技公司上市来读,会错过真正有意思的东西。
一微科技这家公司,身上有一枚硬币的两面。一面写着“技术壁垒”和“产业资本背书”,另一面写着“毛利率脆弱”和“竞争暗流”。两面叠在一起,才构成对它的完整判断。
它到底是一家什么公司
先说清楚定位。一微科技做的事情,不是造机器人整机,而是给机器人提供“大脑”——具体来说,是智能移动机器人解决方案,包括惯导方案、单模态方案和多模态方案。翻译成人话:扫地机器人怎么认路、怎么规划路线、怎么避开障碍物,靠的就是这套东西。
2025年出货超过350万套。按收入算,在中国智能移动机器人解决方案市场排名第三,份额约4.2%;其中单模态方案国内最大,份额2.2%;多模态方案排第三,份额5.9%。
注意这里的数字结构:整体排第三但份额只有4.2%,说明这个市场极度分散,龙头也没拉开身位。而单模态做到国内最大,份额也才2.2%——这是一个“人人有份、谁也别想一口吃下”的市场格局。
技术底子:有真东西,但要说清楚是什么
一微科技的技术核心是以Amicro Core为核心的软硬件一体化平台,最关键的成果是推出了全球首款智能移动机器人专用SLAM SoC。
SLAM是什么?简单说就是“同时定位与建图”——机器人一边走一边画地图,还要知道自己在地图上的哪儿。传统做法是用通用芯片跑算法,一微把它做成了专用芯片,相当于把“算法芯片化”。
再往上一层,它最新的AM970主控SoC搭载5TOPS NPU和SLAM专用IP,支持6路高清视频流并行处理,单芯片覆盖从消费级到工业级机器人的感知、决策与控制。而且支持级联扩展,最多4颗芯片联用达到20T算力。这意味着它不只想服务扫地机器人,还想往人形机器人、工业巡检设备、无人机这些更高端的场景延伸。
研发投入的数据也撑得住这个定位:2023到2025年研发支出分别为1.06亿、1.15亿、1.33亿元,研发占营收比重始终保持在30%以上。累计知识产权1363项,其中已授权专利1125项,发明专利819项。
但技术投入的硬币另一面是:这些钱花出去了,利润还没回来。
财务真相:增长很快,但“快”和“赚”是两回事
2023年到2025年,营收从2.06亿增长到4.07亿,三年复合增长率40.5%。2026年前四个月收入1.30亿,同比增长约50.6%。
但亏损也在同步扩大。2023年亏1.13亿,2024年收窄到0.99亿,2025年又扩大到1.55亿。2026年前四个月亏6670万,比去年同期的2530万明显放大。
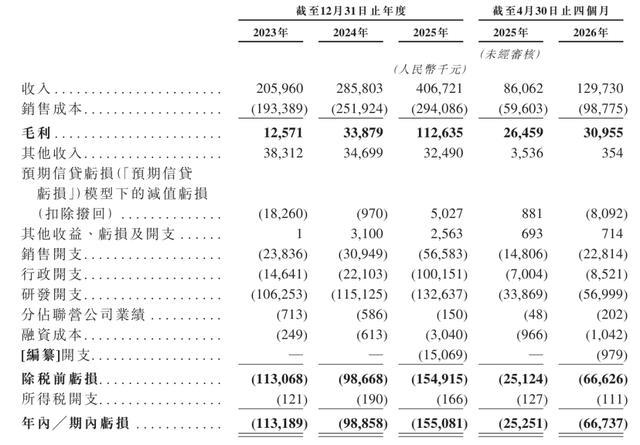
不过——如果把“其他收入”和“上市开支”这些非经营性因素剥离出来,真实的经营亏损其实在收窄。2023年除税前亏损1.13亿,2024年0.99亿,2025年1.55亿——但2025年有一笔1亿的行政开支,包含了上市相关费用。这个细节很重要,因为2026年前四个月的行政开支骤降到852万,说明上市费用是一次性的,不代表常态化的管理成本膨胀。
真正的经营改善,藏在毛利率里。
毛利率:这个数字比营收增长更值得盯
毛利率的走势是这家公司最值得深究的指标。
2023年毛利率6.1%,2024年11.9%,2025年跃升到27.7%。三年翻了四倍多。这不是靠涨价,而是规模效应开始兑现——出货量突破350万套之后,芯片设计的固定成本(研发、流片、IP授权)被摊薄了。
但这个趋势在2026年出现了波折。前四个月毛利率23.9%,对比上年同期的30.7%有所回落。公司解释是产品组合变动和原材料成本波动。
如果把这两个数字放在一起看,会发现一个关键问题:一微科技的毛利率到底稳不稳? 2025年27.7%的高点,有多少是结构性改善,有多少是当期的产品组合恰好偏向了高毛利品类?
招股书里有一段话值得琢磨:毛利率变动“主要归因于客户组合及产品组合的变动”。翻译一下:毛利率不是由技术壁垒决定的,而是由当期卖出去的是哪些产品、卖给谁决定的。如果下个季度大客户压价,或者低毛利产品占比上升,毛利率可能迅速回落。
这不是说一微的技术不值钱,而是说在这个行业里,技术优势向定价权的转化还没有完成。当一个芯片供应商面对扫地机器人品牌商时,议价权往往不在供应商手里。
竞争格局:门口不止一个对手
一微科技的客户名单很好看——iRobot、小米、美的、科沃斯、Anker、KARCHER、SEB。但好看和好赚是两回事。
在扫地机器人主控芯片这个赛道,全志科技的MR系列已经拿下了石头、追觅、云鲸、米家等品牌的旗舰机型;瑞芯微、地瓜机器人、海思、酷芯微电子也都在这个市场里。一微有“全球首款SLAM专用SoC”的先发标签,但这个标签能维持多久,是个真问题。
更值得注意的是,一微的差异化打法是“软硬件一体化”——不只是卖芯片,还卖算法、SDK、传感器、工具链,帮客户快速做出成品。这种模式的好处是客户粘性高、单客价值大;坏处是每一层都要自己养团队,成本结构比纯芯片公司更重。
273人的研发团队,占员工总数75.8%,这是典型的“重研发、重生态”打法。它需要持续的高毛利来养这个团队。如果毛利率从27.7%回落到20%以下,研发投入的压力会立刻显性化。
股东结构里藏着一个信号
上市前,姜新桥女士及员工持股计划平台组成的单一最大股东集团合计持股约23.73%。姜新桥作为员工持股计划管理委员会的“实际”领导人,行使横琴名芯、横琴同芯、横琴至芯等六个平台的投票权。
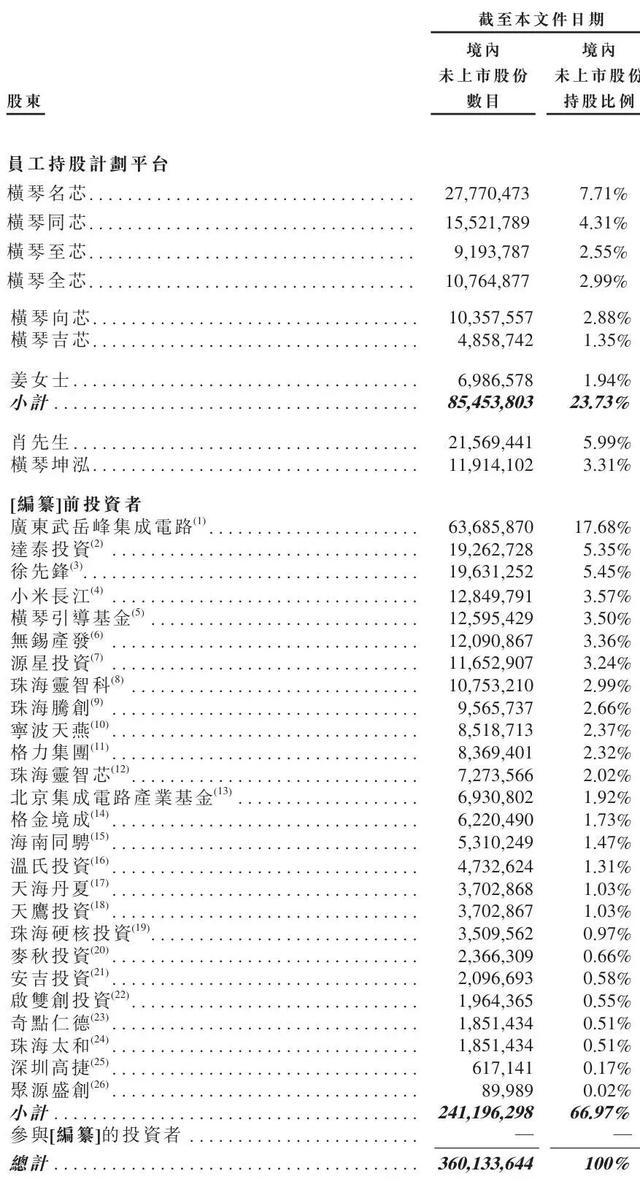
这个架构的含义是:公司控制权不在传统意义上的“创始人个人”手里,而在一个集体决策机制里。 好处是避免了单一创始人风险,坏处是重大战略决策的效率和一致性可能不如个人拍板。
产业资本方面,小米产投和格力产投同时出现在股东名单里,这是一个不常见的组合。小米擅长互联网生态链整合,格力深耕制造业供应链,两者看中的维度不同——小米看中的是机器人芯片在IoT生态里的卡位,格力看中的是其在智能制造和家电智能化上的协同价值。
两家产业资本同时进入,某种程度上是对一微技术路线的“双重认证”。但产业资本的钱不是白拿的——它们既是股东,也是潜在客户,这种双重身份意味着公司在定价和合作条款上可能面临比纯财务投资者更复杂的博弈。
最值得关注的,是“平台化”这个野心的成色
一微科技反复强调自己是“技术平台供应商”而非单纯芯片公司。募资用途也印证了这个方向:约70%用于深化软硬件及机器人专用AI SoC技术,10%拓展客户生态,10%用于战略并购。
“平台”这个词在科技行业被用滥了,但一微的用法是有实质内容的。它的逻辑是:底层是SoC芯片和SLAM算法,中间层是传感器和模块化组件,上层是SDK和工具链。客户可以只买芯片,也可以买整套方案,甚至基于它的平台做二次开发。
这个模式如果跑通,天花板确实高——从扫地机器人延伸到人形机器人、工业巡检、无人机导航,每个新场景都是增量市场。但“平台”的背面是“什么都要做”。一家300多人的公司要同时维护芯片设计、算法迭代、传感器适配、开发者生态,组织复杂度会指数级上升。
一个更务实的观察角度是:看它未来两年里,非清洁机器人场景的收入占比能不能从目前的小个位数提升到两位数。 如果一年后招股书更新时,工业巡检或人形机器人相关的收入仍然微不足道,那“平台化”就还停留在PPT层面。
一微科技手里有一副不错的牌:专用芯片的先发优势、产业资本的背书、350万套的年出货量带来的规模效应。但它面对的是一个毛利率尚未稳定、竞争对手环伺、组织能力正在被拉伸的局面。
它离“机器人芯片领域的平台级公司”还有距离,但至少已经站上了牌桌。接下来的看点不在于它能不能上市——聆讯都过了——而在于上市之后,它是继续做“扫地机器人芯片供应商”,还是真的能把那枚硬币翻到“平台”那一面。