一幅画撑起960万客流、三年进账21亿,这座河南景区冲刺港股IPO

中秋刚过,国庆接棒,河南文旅再度成为全网瞩目的焦点。
官方统计显示,刚刚过去的中秋小长假,河南4A级以上重点景区三天内共迎来360.6万人次游客,揽金超过2亿元。
其中,万岁山武侠城与清明上河园的接待量分列全省前两位。
飞猪平台的数据同样印证了这股热度,中秋国庆假期河南酒店预订量同比翻番,开封一地增长超一倍。
夜幕降临,开封龙亭湖畔华灯初上,汴河两岸流光溢彩,大型水上实景演出《大宋·东京梦华》一票难求,频繁加场。
就在这一片喧嚣之中,清明上河园悄然迈出了资本化的关键一步——开封清明上河园股份有限公司已向港交所主板正式递交上市申请,由招商证券国际担任独家保荐人。
一旦成功挂牌,“河南文旅第一股”的称号将花落开封。
把一幅名画,做成一门年入7亿的生意
时间回到1998年。那一年,以张择端《清明上河图》为蓝本1:1复刻的清明上河园正式开园。
虹桥横跨汴河,御街店铺林立,勾栏瓦舍错落有致,400余栋宋式建筑与38艘大型仿古木船,共同拼出了中原地区体量最大的仿宋建筑群。
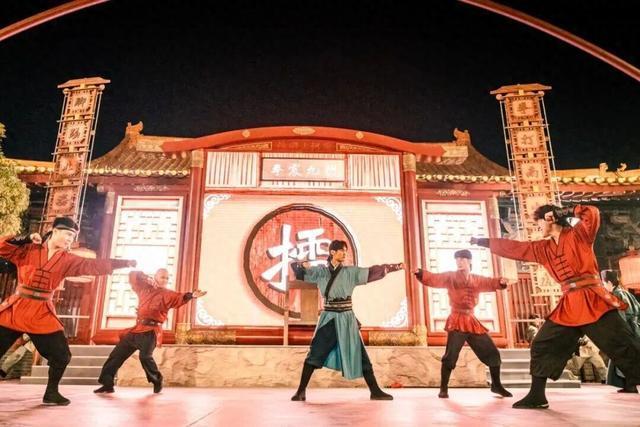
近三十年后,这座园区交出的成绩单足够亮眼:2025年接待游客约960万人次,位列全国单一主题园区第四名,在河南所有5A级景区中高居榜首。
值得一提的是,它还是全国客流前五的主题乐园中,唯一以中国传统文化作为核心主题的一个。
客流支撑起收入基本盘。2023年至2025年,公司分别录得收入6.731亿元、7.417亿元和7.460亿元,三年累计超过21亿元。
清明上河园真正的行业壁垒,在于对夜间经济的率先卡位。
早在2017年,它便在河南率先推出常态化夜游,灯光秀、光雕秀与夜间演艺同步落地。
营业时间被大幅拉长后,游客的行程从“半天打卡”变成了“全天沉浸”,园区也由一次性观光地升级为可反复消费的体验空间。
数据背后,一组数字足以说明其内容的“密度”:园区每天安排约410场现场演出,另有约280场NPC互动表演散布各处。
白天看戏、游园、与“宋朝人”打交道,夜晚赏灯、观演、泛舟汴河——时间被层层填满,消费自然被层层激活。
客单价的隐忧:门票加演出,占去八成收入
不过,高客流与强品牌的另一面,是收入结构过度集中的隐忧。
招股书披露,2023年至2025年,入场门票与王牌演出《大宋·东京梦华》的票房合计占总收益的比例分别为86.9%、83.9%和83.3%。
换言之,公司的业绩弹性几乎完全系于客流规模,而非客单价与消费频次的提升。
分板块来看,园区运营是绝对主力,三年收入分别为5.281亿元、5.694亿元和5.831亿元,占比稳定在78%左右;
《大宋·东京梦华》贡献了16.1%至17.5%的收入;租赁与餐饮酒店板块虽有增长,但体量始终有限。
为摆脱这种依赖,园区近两年明显加快了产品换新的节奏:2023年,三期大宋·皇家乐园区开门迎客,引入宋文化主题游乐设施;
随后,XR沉浸电影《清明上河图·千年之约》上线;2026年2月,沉浸式茶会演出《清明上河·茶会》再度登场。
与此同时,公司还主动调整门票规则——2025年5月起,普通门票由“单日单次”改为“首次入园后三日内无限次”,用停留时长换取二次消费的机会。
这些动作的成本,直接体现在了报表上。
2023年至2025年,公司年内利润从2.853亿元一路下滑至2.780亿元、2.124亿元;毛利率也从67.6%依次降至62.3%和51.8%,园区运营毛利率同步走低。
招股书解释称,项目升级与演艺扩编推高了人工与销售成本,门票有效期的延长同样压低了单客收入。
短期利润的承压,更像是重构收入结构必须支付的过渡成本。
一个耐人寻味的对照是:2025年公司餐饮及酒店服务的毛利率仅有3.2%——这说明二次消费尚未真正跑通,也意味着园内仍有大量消费场景有待激活。
对清明上河园来说,真正的考题早已不是“能不能把人请进来”,而是“人进来之后,除了看戏,还愿不愿意掏钱吃饭、住宿、买东西”。
王爽掌舵十余年,一场跨越18年的资本长跑
清明上河园的故事,离不开背后的操盘手王爽。
这位51岁的女掌门人出身地产行业,2009年进入清园股份担任董事,2012年4月升任董事会主席,2016年12月起兼任总经理,全面执掌公司战略。
她主政的十余年,恰恰是清明上河园产品迭代最密集的时期:
2008年,《大宋·东京梦华》首演,开创了主题公园自创大型实景演艺的先河,当年客流便突破百万人次;2014年,《岳飞枪挑小梁王》《大宋东京保卫战》两台日间王牌剧目亮相;
2017年,夜游体系全面运转;2023年三期园区开放后,客流一路攀升至960万人次。
一条清晰的逻辑贯穿始终——每一代新品的落地,都在延长游客的停留时间,也在加码园区的体验密度。
产品端收获口碑,资本端却走得磕磕绊绊。
2008年,开封市政府工作报告首次提出推动清明上河园股权改革与上市;次年,公司完成股改,更名“开封清明上河园股份有限公司”。
此后十余年间,上市路径三度调整:2016年挂牌新三板,成为河南旅游景区首家新三板企业;
2018年11月又主动摘牌,将目标转向A股;2020年8月在河南证监局备案辅导,前后完成23期辅导工作,却始终未能叩开A股大门。
2026年4月,第23期辅导进展披露;同年6月,公司正式转道港股,递交申请。
路径的反复,折射出文旅企业登陆A股的现实门槛——目前A股文旅类上市公司仅二十家左右,过去五年只有陕西旅游一家成功上岸。
相比之下,港股对消费类资产的估值逻辑与审核节奏更为灵活,也更契合清明上河园尽快打通融资渠道、支撑园区扩建与新演出落地的诉求。
按招股书规划,本次募资将投向四个方向:园区南面扩建、以《千里江山图》为灵感打造全新大型室内演出及配套剧院、升级现有演出与核心建筑,以及拓展管理服务业务。
前三项继续做深单园内容,最后一项则指向运营能力的对外输出,试图以轻资产模式打破单一园区的增长天花板。
从拼客流到拼内容,开封双雄与行业变局
观察清明上河园,绕不开几公里外的万岁山武侠城。
万岁山是近年河南文旅跑出的最大黑马。
其2025年报显示,全年入园2452.2万人次,同比激增146.9%,综合营收12.7亿元,同比增长136.5%——
要知道,2019至2022年,其年营收还徘徊在8000万元上下,短短三年体量放大近15倍。
2026年上半年,万岁山接待游客1446.7万人次,同比增长41.3%,综合营收9.4亿元,同比再增55.6%。
同处开封、同讲宋文化,两家景区的打法却南辕北辙。
清明上河园依托名画IP,以定点大戏与仿宋街市为核心,游客沿动线观景看戏;
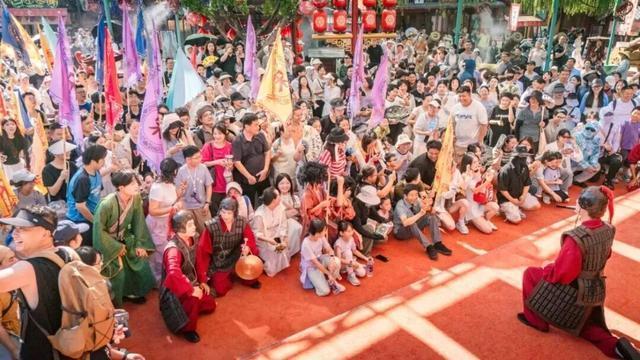
万岁山则切武侠与市井题材,1500余名演员散落街巷,没有固定台口,游客随时可能被拽进剧情、领任务、当主角。
一个慢工细作,一个高频更新,两者合力把开封推成了全国文旅版图上的高热度目的地。
这对“双子星”的较量,也只是行业变局的一个切面。把镜头拉远,文旅业的竞争逻辑正被彻底改写——主角从景区变成内容,又从内容变成城市。
第一个变化,是游客从看客变成了剧中人。
西安“长安十二时辰”主题街区把唐代市井整体搬进室内,超七成游客入园即换装,还能跟着狄仁杰探案、玩实景剧本游戏;
郑州“只有河南·戏剧幻城”则以21座剧场、700分钟不重复的剧目组成沉浸式演出矩阵。
这类玩法的共性在于:把一台数年不变的大秀,拆解成可持续生产、快速迭代的内容流水线,游客的参与感与情绪价值成为真正的核心产品。
第二个变化,是竞争从单个景区升级为整座城市。
哈尔滨把冰雪季做成全年旺季,天水凭一碗麻辣烫带火全城;贵州“村超”单赛季为榕江吸引超2000万人次游客,江苏“苏超”全赛季撬动多场景消费。
城市的物价、服务与美食,被整体打包成一件文旅产品对外输出。
门票经济的旧公式正在失效,体验经济的新解法刚刚展开。
文旅行业的中场战事才刚刚鸣哨,清明上河园能否用宋文化讲出一张门票之外的新故事,资本市场正在等待它的答案。