
长鑫一个季度赚了247亿:国产内存真成了,但没替你省钱

点开长鑫官网,首页还挂着上个月那张海报:LPDDR6正式量产。最高速率12800Mbps,功耗降两成。这是国产DRAM厂目前最快的一代手机内存。
同一家公司,另一个数字更扎眼:今年一季度,长鑫的归母净利润是247.62亿元。它2025年一整年才赚18.75亿。2023年,它一年亏掉163.40亿。
钱从哪儿来的?就是从你换机时那块越来越贵的内存里来的。
这篇的账,全部算自一份公开文件:长鑫科技5月27日挂在上交所官网的招股说明书(注册稿),372页。它比任何一场发布会都诚实。
一、先回答追了半个月的问题:国产内存成了多少
答案分两半。
成了的一半:按Omdia口径,2025年四季度长鑫的全球DRAM销售额份额为7.67%,排全球第四、中国第一。半年前,这个数还只有3.97%。手机端跑得更快——LPDDR5X两个速率档已经量产,LPDDR6上个月跟进。
没成的一半:三星33.96%、SK海力士34.48%、美光23.41%,三家合计91.85%。前四名加起来99.52%,剩下的南亚、华邦、力积电们摊在一起,不足0.5%(见图1)。
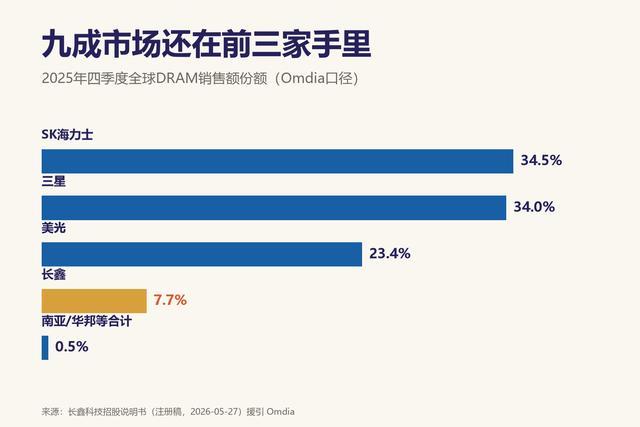
图1:2025年四季度全球DRAM销售额份额。图源:自制图表,数据取自长鑫科技招股说明书援引的Omdia口径。
这个7.67%我没有直接采用,做了个交叉验证。CFM闪存市场口径:长鑫一季度收入73.09亿美元,份额7.7%(经钛媒体转引)。
拿这两个数反推全球盘子,得949亿美元。TrendForce官方口径的一季度DRAM行业收入是970亿美元。两套独立数据差2.1%,基本闭合。份额是真的,不是公关稿里的自夸。
要我说,这才叫用出货量说话:不是发布会上的口号,是两套口径对得上的数。
二、你手机里的国产内存,比你想的多
长鑫2025年主营收入612.75亿元,其中LPDDR系列——手机用的那类内存——407.04亿元,占66.43%(见图2)。相当于每收3块钱,有2块来自手机。
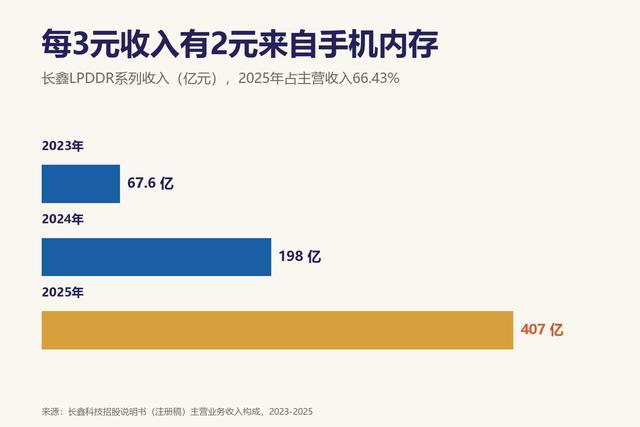
图2:长鑫LPDDR系列收入三年翻了六倍。图源:自制图表,数据取自长鑫科技招股说明书主营业务收入构成。
谁在用?招股书列了终端客户名单:阿里云、字节跳动、腾讯、联想、小米、传音、荣耀、OPPO、vivo。你叫得出名字的国产手机品牌,几乎都在里面。
工厂那边也在满转。合肥、北京三座12英寸晶圆厂,产能利用率从87.06%一路爬到95.73%,就像一台从不熄火的车。满产意味着订单不愁,也意味着这一轮涨价里,它一片货都没少卖。
三、这247亿,是几个季度涨出来的
把招股书的财务表拉直看:主营毛利率2023年是-2.19%,2024年5.00%,2025年41.02%。归母净利从-163.40亿、-71.45亿,到2025年才转正到18.75亿。
拐点写在招股书里:主要DRAM产品销售单价,2024年同比涨55.08%,2025年涨33.69%;价格自2025年下半年起持续大幅上涨。
注意一个时间差。涨价从2025年下半年开始,利润爆发在2026年一季度,中间隔了大约两个季度。上游厂把涨价变成利润要两个季度。那从上游传到整机的价签,只会更慢,不会更快。
再算一笔账:今年一季度247.62亿归母净利,比2023到2025三年归母盈亏冲抵后的净额(-216.10亿)还多出31.5亿。单季利润抹平了三年多的亏损,折下来一天赚2.75亿。
但它离最肥的那段还远。我们上周算过美光:FY2026Q4毛利率86.8%。长鑫2025年是41.02%(见图3)。它跟涨了,可HBM那块高毛利市场还没有它的座位——招股书里,HBM3仍在推进量产验证。
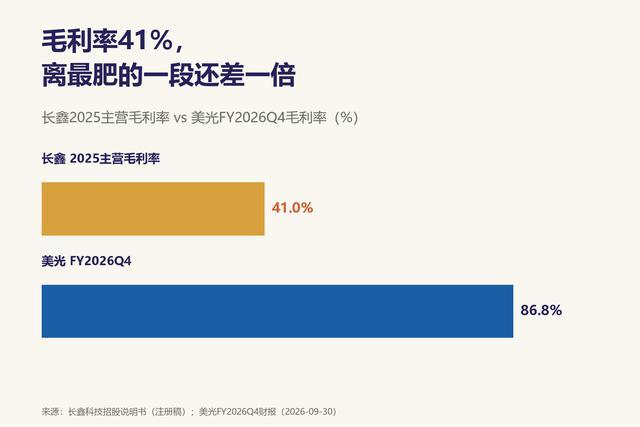
图3:长鑫与美光的毛利率对照。图源:自制图表,数据取自长鑫科技招股说明书、美光FY2026Q4财报(2026-09-30)。
四、可能你会说:国产厂起来了,内存要降价了吧
这个反方,我认一半。
认的那一半:供给端确实在变。长鑫这次募资295亿元,全部投向DRAM主业。机构预测它2026年底晶圆月产能到35万片、2028年到50万片,已逼近美光同期的38.5万片(SemiAnalysis口径)。
Counterpoint的研究总监黄敏成给过一条线:份额到15%左右,企业才能靠自身现金流养下一代工厂。长鑫现在7.67%,还差7.33个百分点。到2028年的预测,也才11%。
认不了的那一半:这一轮,长鑫自己是涨价的受益者。它的单价2024年涨55.08%、2025年涨33.69%,收入两年翻了6.8倍。让一个正在吃涨价红利的人现在去砸价格,逻辑上讲不通。何况新产能落地要到2027到2028年,就像今年的旱情,解不了近渴,得等明年的水库。
还得诚实交代:产能的具体片数,招股书里没有官方口径,上文用的是机构预测,不是公司披露。
五、给要换机的人三个可验证的信号
第一,看11月中旬。三星、SK海力士暂缓的10月合约价那时落地。涨幅掉进个位数,这轮涨价才算真的进入尾声。这也是我们上周留的验证点。
第二,看长鑫明年4月前的年报。毛利率能不能从41%继续往上走。它越接近美光,吃到的涨价段越厚,将来压价的本钱越足。
第三,看价签。行业口径里,中端DRAM国产自给率目前约8%,机构预测2028年到25%到30%。自给率每上一级,「国产等于便宜」才可能从愿望变成报价单。
国产内存是真成了——成了第四名。第四名的意义是存在,不是便宜。便宜这件事,得等它从这轮涨价的受益者,变成下一个周期里的竞争者。
#手机# #内存# #长鑫科技# #存储芯片# #国产芯片#
信息来源:长鑫科技集团股份有限公司科创板首次公开发行股票招股说明书(注册稿,上交所官网2026-05-27,static.sse.com.cn/stock/disclosure/announcement/c/202605/002170_20260527_23QQ.pdf)——营业收入、归母净利润、主营毛利率、主营业务收入构成、Omdia份额、销售单价同比、终端客户、产能利用率均出自该文件;长鑫科技上市公告书及2026年一季度财务数据(归母净利247.62亿元,经央视网、中证网2026-07-27/28报道交叉核对);TrendForce官网新闻稿(2026-06-01,一季度全球DRAM行业收入970亿美元);CFM闪存市场2026年一季度数据(经钛媒体2026年7月转引,二手口径);Counterpoint Research黄敏成「15%份额门槛」及2028年11%预测(经钛媒体、每日经济新闻2026-07转引,二手口径);SemiAnalysis产能预测(经每日经济新闻2026-07转引,二手口径);长鑫存储官网(cxmt.com)LPDDR6量产信息(2026-09-07)。本文使用AI辅助创作,数据均来自上述公开来源。