
安徽隐形富豪做存储生意年入42亿,IPO前“小米系”减持时创意

当你按下手机电源键,系统在不到一秒里完成唤醒;当你用一台AI PC在本地跑起大模型,数十GB的文档与素材在内存与硬盘之间飞快流转。这些被习以为常的瞬间,背后都藏着一颗指甲盖大小的存储芯片。
深圳市时创意电子股份有限公司做的,正是这类芯片的封装、测试与模组制造。2026年9月,这家公司递交创业板IPO申请,拟募资18.42亿元。
01
从玩具代工到存储供应商,产品进入荣耀、小米供应链
时创意的故事,始于一个玩具厂工程师的跨界赌注。
1979年出生的倪黄忠是安徽黄山人,早年在深圳永佳宝实业有限公司做玩具产品工艺与研发,从工程师、工程主管一路做到工程经理。2008年,全球金融危机席卷,他却在行业低谷里看到机会,当年7月离职创业,在深圳创办时创意。
创业之初,公司做的是他熟悉的玩具代工与U盘贴牌;2010年前后,倪黄忠砍掉大部分原有产品线,转做LED驱动电源与U盘贴牌制造;2012年,他斥资数百万元筹建第一座存储芯片封装厂,正式切入存储器领域;2013年,时创意全面进军存储行业。

十几年里,这家公司从一家代工厂,逐步长成“研发、设计、封装、测试、智造”一体化厂商。如今,时创意在深圳拥有时创意(存储芯片封装)与数钛芯(存储模组制造)两条产线,66000平方米的存储产业园于2024年底建成投产;研发与营销中心分布在深圳、上海、合肥、香港,并在北京、台湾设点,香港同时承担全球采购职能。
公司是国家高新技术企业、国家级专精特新“小巨人”企业,员工超过1000人,其中约35%为技术研发人员。与倪黄忠一同创业的妻子李慕妃,比他年长一岁,早年曾任永佳宝PMC主管,后经营过沙井时创电子厂,如今是时创意董事、风控合规负责人。
理解时创意的生意,要先分清它在产业链里的位置。存储行业分“原厂”与“模组厂”两道环节:三星、美光、SK海力士、铠侠、长江存储、长鑫科技等掌握晶圆制造,是上游原厂;时创意这样的独立模组厂商,向上游采购NAND Flash、DRAM晶圆及芯片、主控与基板等材料,在自己的工厂里完成封装、测试与模组制造,再通过直销与经销卖向下游。
公司主要产品分为嵌入式存储芯片与存储模组两大类:嵌入式存储芯片覆盖eMMC、UFS、LPDDR5X/4X、ePOP等,装进智能手机、AI PC、平板、机顶盒、智能电视、穿戴设备、汽车、无人机、机器人、3D打印机里;存储模组则包括固态硬盘(SSD)、内存模组与移动存储,用在AI PC、监控、智能教育、电竞与车载场景。
2025年,嵌入式存储芯片收入从2024年的6.51亿元跳升至23.45亿元,营收占比由34.25%升至59.53%,取代模组成为第一大板块;其中主力产品eMMC收入同比暴涨234%至15.15亿元。
据CFM闪存市场数据,2025年中国独立存储厂商中,时创意eMMC出货量约占12%,位列第四。产品最终流向了哪些终端?《招股书》与公开信息显示,时创意的嵌入式与模组产品已进入中兴通讯、TCL、荣耀、诺基亚、传音等手机及终端品牌的供应链,也应用于惠普、联想、华硕、宏碁、戴尔、小米等PC品牌。
在佰维存储、江波龙等已上市同行的夹击下,时创意能挤进头部客户,靠的正是“一体化”带来的快速响应与定制能力。既掌握封装测试工艺,又自研固件,还能根据客户机型做差异化设计。这种“小快灵”的模组厂定位,正是它在产业链里安身立命的竞争优势。
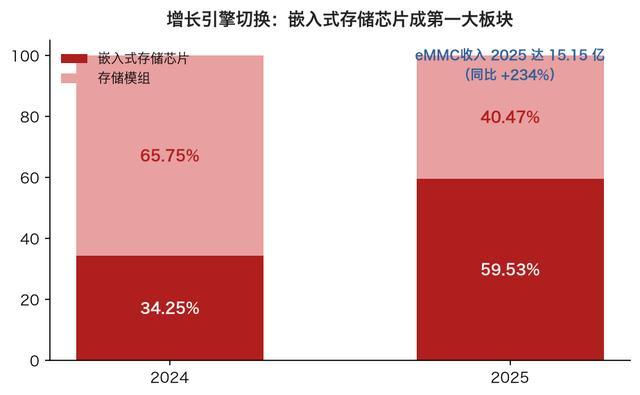
嵌入式存储芯片营收占比跃升(2024—2025)
02
年入42亿,存货23亿
把时间轴拉长,时创意的业绩曲线几乎是存储行业景气的镜像。2023年至2025年,公司营业收入分别为19.77亿元、22.18亿元、42.71亿元;归母净利润在2023年还亏损2389.03万元,2024年扭亏为盈至2067.11万元,2025年一口气增至5.77亿元,增长近28倍。综合毛利率从2023年的不到12%,攀升到2025年的24.26%;2024年约为15%。
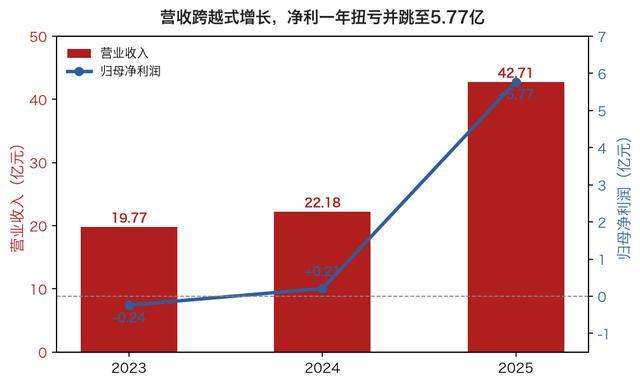
2023—2025年营收与归母净利润(单位:亿元)
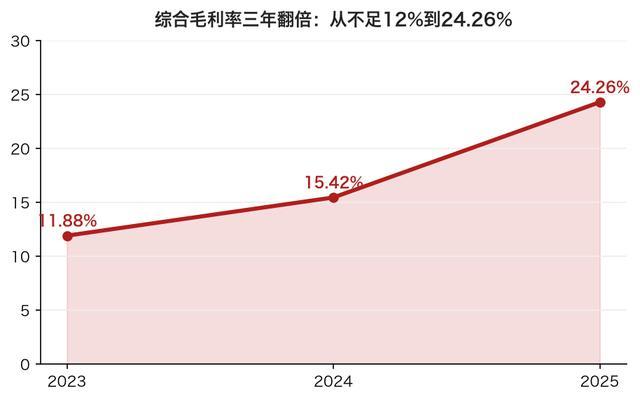
2023—2025年综合毛利率(%)
驱动这一切的,是AI拉动的“存储超级周期”。
原厂将产能优先转向高毛利的HBM与企业级存储,通用型存储器供需缺口扩大、价格快速上行。2025年,时创意NAND Flash晶圆及芯片采购单价同比上涨约36.56%,DRAM晶圆及芯片单价涨幅高达125.35%。
对一家手里压着低价库存的模组厂而言,涨价意味着毛利空间被直接打开。换言之,时创意2025年的爆发,赚的更多是“周期的钱”。
亮眼业绩的另一面,是财务报表上几处刺眼的镜像。
其一是存货。截至2025年末,公司存货账面价值23.58亿元,占总资产58.09%,较2024年末的11.69亿元翻倍有余;其中原材料从5.54亿元增至8.94亿元,半成品从4.64亿元增至11.88亿元。
其二是现金流。2023年至2025年,公司经营活动现金流量净额分别为-5.99亿元、-1.74亿元、-1.32亿元,连续三年为负。赚到的账面利润,大部分变成了仓库里的货。截至2025年末,公司货币资金4.63亿元,短期借款却达5.95亿元,账面资金已无法覆盖短债。
其三是供应链集中。报告期内前五大供应商采购占比始终维持在65%至71%,2025年美光一家就占其采购额的35.90%(约15.77亿元),是最大供应商;长江存储以约3.96亿元位列第三。公司不掌握上游晶圆定价权,外销收入占比也长期超过五成(2023至2025年分别为62.17%、57.55%、52.12%),对国际贸易环境高度敏感。
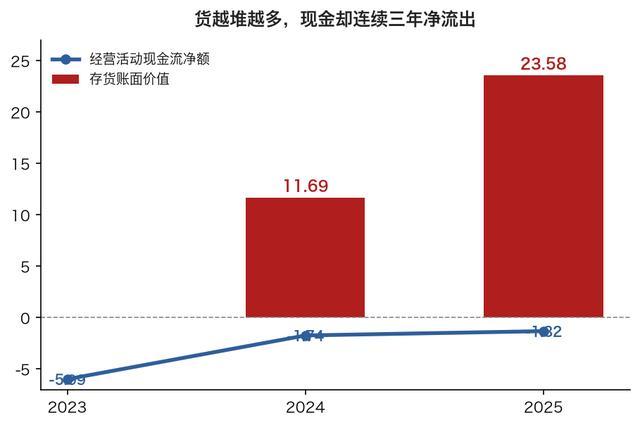
存货攀升与经营现金流持续为负(单位:亿元)
《招股书》对此并不讳言,明确提示“若未来出现宏观经济景气度不及预期、存储行业景气度下行、市场竞争加剧等风险……甚至有可能出现发行上市当年,营业利润较上年下滑50%以上或发生亏损的情形”。
03
IPO前小米套现,公司一经销商被捕
支撑时创意走到IPO门口的,是一串重量级资本。
2022年6月,公司完成天使轮融资,引入瀚海千里;2023年5月,获合肥产投集团A轮战略投资2.8亿元;当年11月,小米产投领投超3.4亿元B轮融资,动力未来、吾同投资跟投;2024年又完成2亿元B+轮;此后吾同投资、广州联鑫、中朴资产、高信资本、映仁基金等机构相继入股。
2025年12月最近一次增资时,公司估值达63.8亿元;本次IPO拟募资18.42亿元,对应上市估值下限约73.76亿元,不到一年估值抬升逾10亿元。倪黄忠、李慕妃夫妇通过直接持股与两个员工持股平台,合计控制公司60.4881%的股份。

股东名单里,小米系的存在格外醒目。小米智造持股4.99%,为第五大股东;同属小米生态的动力未来持股0.73%。但就在2026年5月,小米智造因自身资金需求,将1312.86万股以18.31元/股转让给国通兆芯,套现约2.4亿元,持股比例降至5%红线以下;交易完成后,国通兆芯以约17.24%的持股升至第三大股东、也是第一大外部股东。
更受关注的是,报告期内时创意与小米金融(香港)有限公司存在供应链融资合作,用于采购晶圆,拆入资金规模从2023年的1.70亿元逐年扩大至2025年的8.19亿元,对应利息分别为163.87万元、1542.47万元、1212.47万元。
另一桩悬而未决的事件,也落在治理层面。公司前副总经理陈伟同实际控制的酷米(香港)、深圳酷米、深圳锲金等公司,曾是时创意的重要经销商,2023年、2024年关联销售分别达6378.96万元、5448.53万元,2025年大幅缩减至553.91万元。
而2024年8月,陈伟同因涉嫌走私普通货物犯罪被批捕;2026年3月深圳市中级人民法院作出一审判决,截至《招股书》签署日判决尚未生效,其仍处于被羁押状态。时创意称关联销售定价公允且已停止向相关方销售。

此番IPO募资的三条去向同样引发议论:6.42亿元用于半导体存储器扩产,6亿元投入研发中心扩建,6亿元补充流动资金。
问题在于,2025年公司存储芯片封测产能利用率为87.44%,存储模组制造产能利用率为95.51%,尚有余量。时创意的解释是“现有产能已不能满足日益增长的市场需求”。
站在创业板门口,时创意手里握着一张漂亮的周期成绩单:42亿营收、5.77亿净利、eMMC国内第四。它用十几年,从一家玩具代工厂一路跨界到存储模组头部,又在AI超级周期的窗口期冲向资本市场。
但资本市场要追问的,从来不是一家公司在上行期能赚多少,而是当潮水退去,它是否真的长出了穿越周期的能力。你对时创意还有何了解?欢迎下方留言讨论。