
国庆特辑 国产半导体设备IPO:从龙头再融资到撤 拆解五大核心风险

导语:
国庆节小聚,一位朋友透露他们公司正在股权融资,这家科创企业拥有“全球首款CMOS兼容石墨烯红外芯片”,具备从材料到芯片的全链路技术壁垒。
不过,据透露其芯片良率还有待提升。芯片良率与设计、工艺、材料、设备、测试、生产环境等相关,半导体设备是集成电路产业链自主化最核心、难度最高的一环。随着我国芯片产业逐步崛起,半导体设备的国产化和资本化备受瞩目。
2026年,在国家大基金持续加持之下,一大批半导体设备、零部件企业冲刺科创板IPO。赛道火热的另一面,监管问询尺度持续收紧:持续亏损企业申报数量增多,核心零部件海外依赖、客户验证周期长、毛利率剧烈波动、存货高企,成为审核问询高频问题。
当前,半导体设备赛道呈现出这样的局面:已经上市的龙头企业,持续通过再融资扩产;拟IPO企业排队闯关,在技术验证与盈利压力之间挣扎。不过,也有成功过会、但在注册阶段选择主动撤回、终止上市的案例。
本专题,从赛道现状、已上市龙头企业、在审IPO企业(12家)、终止撤单案例、IPO审核五大核心风险,全景解析国产半导体设备赛道的资本机遇与合规陷阱。
半导体测试设备龙头8.5亿可转债上会,国泰海通保荐
https://mp.weixin.qq.com/s/iPrtUYtuAa6V9bgxUgfcVQ
《莱普科技IPO高中生“搭档”创立,首轮15问!》
https://mp.weixin.qq.com/s/r3tzQkbhrWP59lYJzNNDkg
一、半导体设备赛道2026年IPO现状:大基金加持、持续亏损企业申报增多,核心零部件海外依赖为高频问询点
科创板是硬科技资产证券化的主阵地,也成为绝大多数国产装备企业首选上市板块。
2026年,国内晶圆厂资本开支呈现结构性分化,成熟制程扩产稳定推进,先进工艺研发持续投入,带动半导体设备与核心零部件企业迎来新一轮IPO申报潮。
本轮IPO周期中,半导体设备赛道有以下几个鲜明特征。
第一,大基金深度加持。
国家集成电路产业投资基金(简称:大基金)一期、二期、三期持续投资半导体设备、零部件标的,不少拟IPO企业股东名单浮现大基金身影,为相关标的公司的长期研发、客户验证提供支撑。
大基金的入股,既是企业科创属性的背书,也成为监管问询的重点,包括:大基金投资条款、是否存在特殊利益安排、对赌协议、股权稳定性等方面问题。
第二,尚未盈利、持续亏损企业申报数量显著增多。
半导体设备行业本身具有“研发投入高、验证周期漫长、前期投入巨大、商业化落地慢”特点。很多前道设备企业,产品仍处在客户送样、验证阶段,尚未形成大规模稳定销售收入,报告期持续亏损,依靠外部融资维持研发。
科创板第五套上市标准、创业板第四套标准为尚未盈利的硬科技企业打开申报通道。但监管审核并不会因为企业处于亏损阶段而降低标准,审核重点聚焦:核心技术真实性、产品验证进展、订单落地可能性、持续经营能力、烧钱模式能否持续。
业绩亏损不是IPO审核的决定项,但“没有验证成果、没有可落地订单”的纯研发型企业,面临着巨大问询压力。
第三,核心零部件依赖海外,几乎成为每家半导体设备拟IPO企业的问询要点。
国内半导体设备厂商虽然已经实现整机国产化突破,但真空泵、真空计、阀门、射频电源、质量流量控制器、精密光学组件等大量核心零部件,仍然依赖海外供应商。而地缘环境变化、出口管制加码,导致供应链稳定性风险持续上升。
上交所问询函中,反复追问:核心零部件外购比例、海外供应商是否存在断供风险、国产替代研发进展、供应链备份方案。即便实现整机出货,只要关键零部件高度依赖海外,这一风险点就难以回避。
除此之外,行业共性审核问题还包括:半导体设备验收模式带来的收入确认风险;下游晶圆厂资本开支周期性波动,业绩波动风险;客户集中度高,对头部晶圆厂存在业务依赖;定制化设备存货金额大、周转慢,存货跌价风险;首台验证机折价销售,造成毛利率大幅波动等。
重概念、讲故事的时代已经过去,当前的资本市场,不管是投资人,还是监管层,对半导体设备赛道的态度,正在从单纯追捧“国产替代概念”,转向重订单、重验证、重财务真实性,更加看重产品是否真正进入头部晶圆厂产线、形成重复性量产订单。
二、半导体设备上市公司:持续融资、持续成长,扩大资本开支与业绩齐飞
经过多年发展,A股已经诞生一批半导体设备龙头企业,以北方华创、中微公司为代表,已经实现多品类设备量产,在国内晶圆厂实现大规模导入,登陆资本市场之后持续借助资本平台开展再融资,持续加大资本开支、扩充产能、迭代新产品。
北方华创(002371.SZ)
北方华创是国内平台型半导体设备龙头,产品覆盖刻蚀、薄膜沉积、热处理、清洗、离子注入等多品类前道核心装备,是国内产品线最为齐全的设备厂商,产品覆盖逻辑、存储、功率半导体、先进封装等多个领域。
北方华创上市较早,2010年3月登陆深交所中小板(现为主板),首发募资5.465亿。此后每隔几年就进行一次再融资,2012年、2016年、2019年和2021年,分别通过增发募资6.19亿元、9.24亿元、20亿元和85亿元。
该公司还较为重视现金分红回报股东,2021年至2025年分别分红1.08亿元、2.36亿元、4.14亿元、5.67亿元和5.53亿元。
2026年半年报显示,北方华创报告期内实现营业收入201.61亿元,同比增长24.90%;归母净利润33.70亿元,同比增长5.05%;经营活动现金流净额37.74亿元,实现大幅转正,回款质量显著改善。
营收保持稳健增长,但净利润增速低于营收增长,核心原因是公司持续加大新产品研发投入,持续攻坚高端设备技术,新产品客户端验证投入持续增加。
资本开支方面,北方华创持续落地生产基地扩建项目,扩充装备制造产能,应对国内晶圆厂持续扩产带来的设备需求。作为成熟上市龙头,该公司灵活运用资本市场工具,通过定增、可转债等再融资方式募集资金投向设备研发与产能建设。
北方华创平台化优势显著,单一产品波动对整体业绩冲击相对更小,但是依然受到下游晶圆厂资本开支周期影响,一旦下游客户缩减资本开支,设备订单会随之承压。同时,高端设备核心零部件的海外采购依赖,仍是长期需要解决的问题。
中微公司(688012.SH)
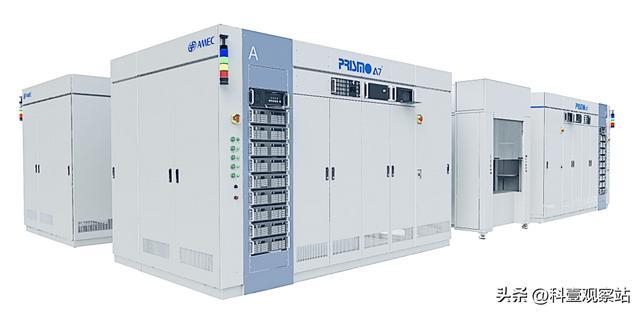
中微公司聚焦刻蚀设备赛道,介质刻蚀、硅刻蚀设备在存储芯片、逻辑芯片制造产线实现大规模落地,是全球少数能够提供高端刻蚀设备的厂商。
2019年7月22日,科创板首批25家公司正式上市交易,科创板正式开市。中微公司赫然在列,首发募资15.52亿元。
2021年,该公司增发募资82.07亿元。2026年,中微公司完成发行股份购买资产,并配套募集资金15亿元,资金用于设备研发、业务拓展,持续完善刻蚀设备产品矩阵,布局先进工艺与第三代半导体设备。
2026年上半年,中微公司实现营收66.91亿元,归母净利润28.25亿元,设备业务毛利率维持在40%的较高水平,盈利能力在设备企业中处于第一梯队。
作为科创板老牌设备上市公司,中微公司产品已经进入多家国内头部晶圆厂,具备稳定复购订单。
风险方面,中微公司的业绩高度依赖下游芯片厂商资本开支,而全球刻蚀设备市场竞争激烈,海外巨头技术壁垒高。同时,先进工艺设备研发投入巨大,研发失败风险、客户验证不及预期风险长期存在。
金海通(603061.SH)
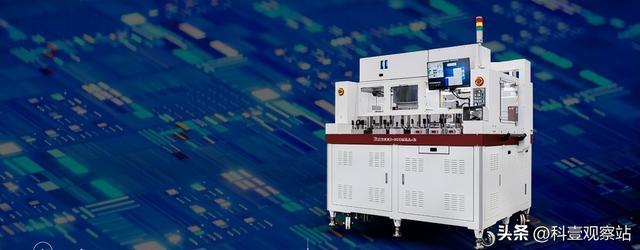
金海通是一家从事研发、生产并销售半导体芯片测试设备的高新技术企业,属于集成电路和高端装备制造产业,公司深耕集成电路测试分选机(Testhandler)领域,主要产品测试分选机销往中国大陆、中国台湾、东南亚、欧美等全球市场。
该公司于2023年3月3日在上交所主板挂牌,首发募资8.787亿元。
2023年度、2024年度、2025年度和2026年1-6月,金海通的营业收入分别为34,723.45万元、40,666.63万元、69,817.60万元和60,071.36万元,归母净利润分别为8,479.41万元、7,848.15万元、17,652.53万元和17,117.46万元。
9月23日,上交所上市委审议通过了金海通8.5亿元可转债募资计划。据募集说明书,金海通本次募资用于:半导体先进装备智能制造及创新研发项目、补充流动资金(1.3亿元)。
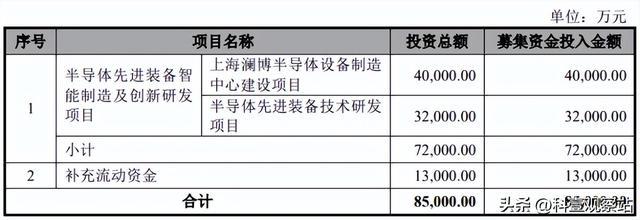
其中,半导体先进装备智能制造及创新研发项目包含2个子项目,分别为上海澜博半导体设备制造中心建设项目(4亿元)、半导体先进装备技术研发项目(3.2亿元)。上述项目的投资,全部使用本次可转债募资。
金海通属于后道测试设备赛道,相比前道刻蚀、沉积设备,技术门槛相对较低,该公司经营现金流充裕,资产负债率偏低。因此,本次可转债1.3亿元补充流动资金必要性存疑。此外,其募投项目产能消化、下游封测行业周期波动可能导致的订单变化等风险备受关注。
综上,相关半导体设备上市公司,在登陆A股之后,充分发挥资本市场融资功能,持续投入研发与产能建设。相对于行业拟IPO企业,龙头企业的优势在于“量产订单稳定、客户验证成熟、现金流具备韧性”。不过,行业周期性、核心零部件国产化压力等,同样是这些龙头企业不得不面对的挑战。
三、半导体设备IPO申报企业:直面“技术路线验证、客户集中、存货、毛利率”等问题
在审拟IPO半导体设备企业,大多处于商业化爬坡阶段,同时普遍存在:营收规模偏小、尚未形成持续稳定盈利、客户验证周期长、客户集中、存货高企、毛利率波动剧烈等特征。监管审核重点,集中在技术路线可行性、客户验证真实性、存货减值、毛利率合理性四大方向。
以下从8个细分赛道,简要了解A股IPO在审半导体设备企业的情况:
赛道一:光刻及核心部件领域
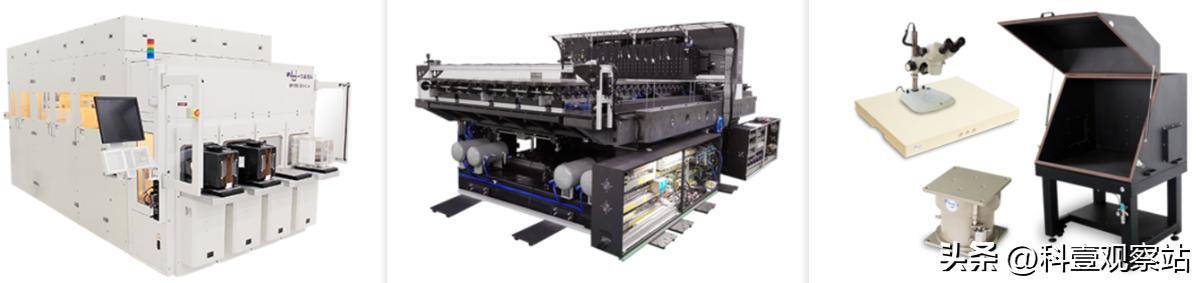
1.华卓精科,2026年6月30日“二次申报”科创板IPO。北京企业,半导体专用设备整机及关键部件(光刻工件台、精密运动平台等)厂商,曾于2020年6月24日申报科创板IPO,拟募资7.35亿元,4年后终止;2026年6月30日,再次申报科创板IPO,拟募资35亿元,保荐机构:招商证券。
赛道二:量检测设备领域(电子束+光学)
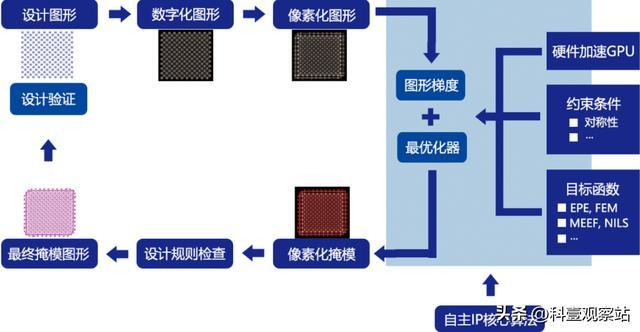
2.东方晶源,2026年6月30日申报科创板IPO,北京企业,电子束量检测+计算光刻(EDA)厂商,拟募资25亿元,保荐机构:中信建投证券。
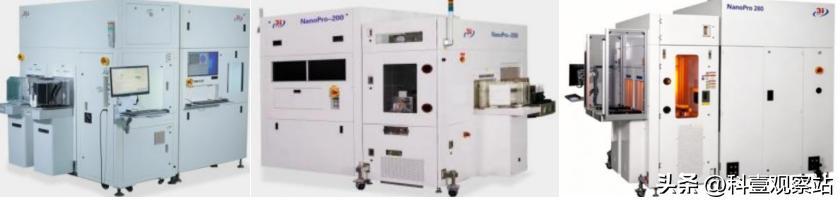
3.中导光电,2026年6月28日申报科创板IPO,广东企业,光学量检测(膜厚/缺陷检测)厂商,拟募资18亿元,保荐机构:国联民生证券承销保荐有限公司。
赛道三:刻蚀+薄膜沉积领域(核心工艺)
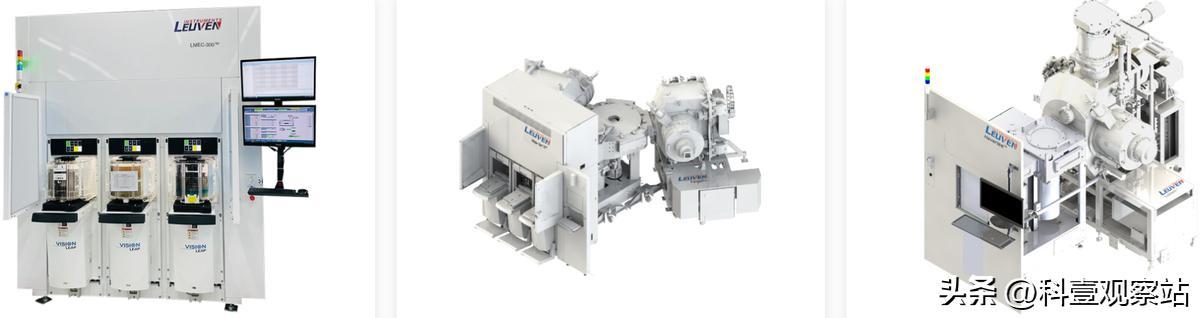
4.鲁汶仪器,2026年6月30日申报科创板IPO,江苏企业,专注半导体前道设备研发,核心产品为离子束/刻蚀/CVD薄膜沉积/金属沾污收集设备,差异化布局MRAM新兴存储工艺设备;拟募资25亿元,保荐机构:中信证券。
5.邑文科技,江苏无锡企业,干法刻蚀+PECVD/ALD薄膜沉积设备厂商,主营半导体前道工艺设备的研发和制造,核心产品包括刻蚀工艺设备和薄膜沉积工艺设备;2026年4月2日辅导备案,由平安证券、国联民生证券承销保荐有限公司,两家券商联合辅导。
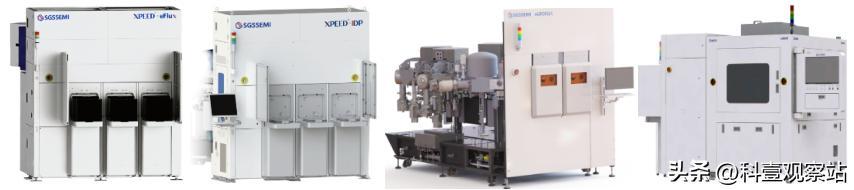
6.盛吉盛半导体,浙江宁波企业,由中芯国际、国家集成电路产业投资基金下属机构等联合发起成立,主营集成电路设备和关键零部件,核心产品有12吋薄膜沉积设备、12吋快速热处理设备、6/8吋薄膜沉积设备缺陷检测设备;2026年7月28日完成IPO辅导备案,辅导机构:国泰海通证券。
赛道四:离子注入领域
7.中科信半导体,北京企业,国内唯一实现离子注入机全谱系产品的厂商,产品线覆盖中束流、大束流、高能、低能、碳化硅及特种离子注入机;2026年9月3日披露称完成IPO辅导验收,辅导机构:中信建投证券。
赛道五:热处理设备领域
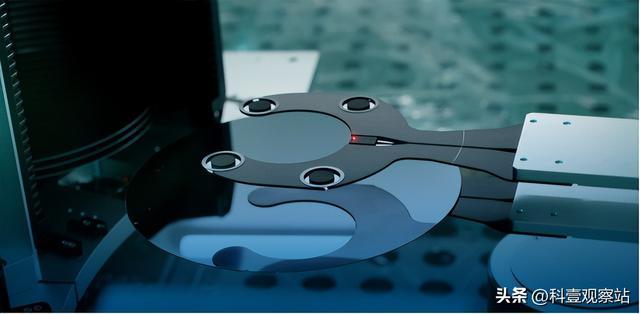
8.莱普科技,2025年9月29日申报科创板IPO,四川成都企业,主营高端半导体激光设备开发,拥有激光热处理设备与专用激光加工设备两大产品线;拟募资8.5亿元,保荐机构:中信建投证券。
赛道六:晶圆自动化传输领域
9.弥费科技,2026年6月30日申报科创板IPO,上海企业,晶圆自动物料输送系统(AMHS)厂商;拟募资11.91亿元,保荐机构:国泰海通证券。
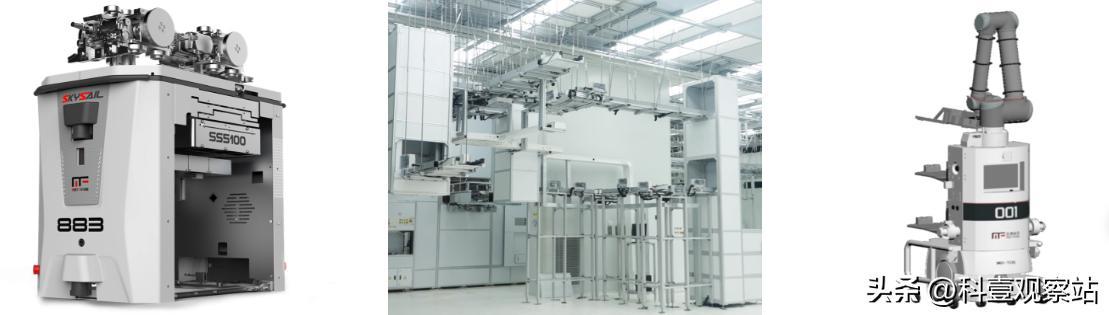
赛道七:精密核心零部件领域
10.上海隐冠,2026年6月30日申报科创板IPO,上海企业,超精密运动平台/核心零部件厂商;拟募资12亿元,保荐机构:华泰联合证券。
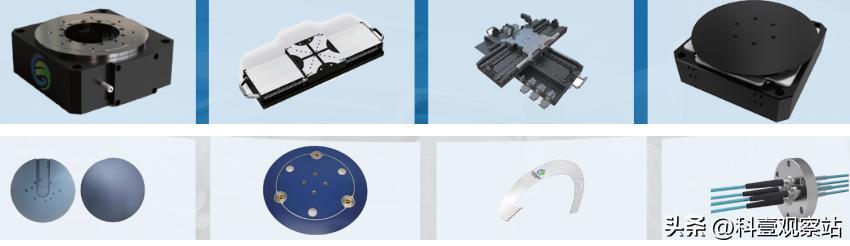
赛道八:其他设备及跨界设备领域
11.拉普拉斯:广东企业,半导体分立器件相关设备(SiC基氧化炉/退火炉)厂商,2026年3月27日科创板注册生效。
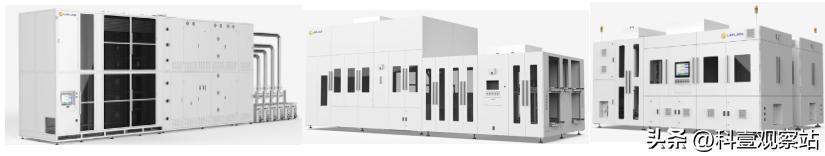
12.思锐智能,山东青岛企业,主营半导体前道设备,横跨“原子层沉积(ALD)设备”和“离子注入(IMP)设备”两大核心板块;2026年6月12日完成上市辅导,保荐机构:国泰海通证券。
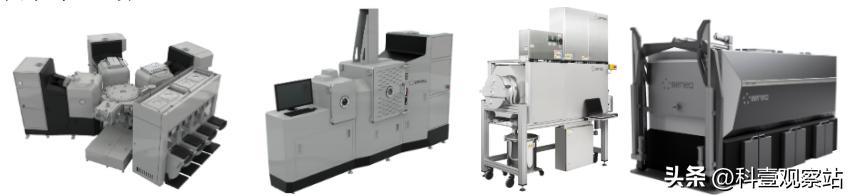
值得关注的是,交易所对半导体设备拟IPO企业的审核,相当严格。
第一道关卡(验证及收入):客户验证周期,验收条款,收入确认规则。
第二道关卡(财务风险):,定制化设备导致的存货跌价,验证机折价销售带来的毛利率波动。
第三道关卡(商业化前景):持续亏损企业,必须证明产品商业化前景,单纯依靠少量验证样机,顺利过关的概率较低。
四、IPO终止案例——美通启示录:技术独立性、股权架构、关联客户、盈利持续性
在国产半导体设备IPO热潮背后,同样有不少企业折戟。北京通美晶体,就是科创板历史上极具代表性的案例,该公司在已经过会(48个月)、提交注册(47个月)的情况下,最终还是主动撤回申请,IPO终止注册。
北京通美晶体技术(科创板IPO终止,拟港股上市)
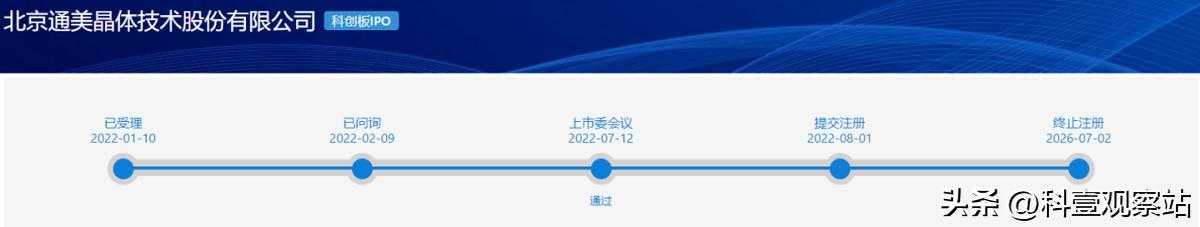
北京通美主营磷化铟、砷化镓、锗半导体衬底材料、PBN高纯热解氮化硼材料,产品用于射频、光通信、激光器等半导体器件,属于半导体上游核心材料零部件赛道。
2022年1月,上交所受理了通美晶体的科创板IPO申请,同年7月过会,8月提交注册,但一直未启动发行。2026年7月,该公司与保荐机构主动撤回注册申请,证监会终止其科创板IPO注册程序。
回顾审核问询问题,暴露了北京通美IPO终止背后的核心问题:
第一,技术独立性、商业秘密纠纷。
对于半导体设备、零部件企业,知识产权纠纷是IPO重大雷区,一旦存在技术来源争议,成为其科创属性与上市的“毒药”。
审核问询重点关注员工带来的知识产权、商业秘密争议。前员工从竞争对手山东国晶离职后入职北京通美,负责PBN核心产品研发,并且拿到股权激励,竞争对手提起商业秘密侵权指控,后续相关刑事判决落地,技术来源、知识产权独立性成为重大风险,监管持续追问技术是否存在侵权、核心技术是否具备自主可控性。
第二,复杂境外控股架构与关联主体风险。
北京通美的控股股东为纳斯达克上市公司AXT,公司是境外上市公司在境内的核心经营主体,相当于境外上市主体分拆境内业务登陆科创板。监管持续关注境外母公司与境内主体之间关联交易、资金往来、业务划分,关联交易公允性、业务独立性被反复问询。
第三,科创属性、盈利可持续性、注册周期拉长带来的压力。
北京通美经历了长达47个月的注册等待期,期间,科创板申报对科创属性评价标准持续收紧,该公司原有招股书财务资料长期未更新,其科创属性指标是否满足新规存疑。同时,由于行业周期变化,长期注册搁置带来上市对赌回购压力等因素叠加,公司最终选择主动撤回A股注册文件,有消息称,该公司已确定改道港股上市。
这一典型且突出的案例,给整个半导体设备赛道、材料赛道拟IPO企业一个重要启示:即使已经过会,也不等于IPO稳了。在注册阶段,知识产权纠纷、技术独立性、关联交易、科创属性、持续经营能力,依然会被持续深度核查,任何一个重大风险,都可能断送上市之路。
五、总结:半导体设备IPO的核心审核风险
综合已上市龙头、在审拟IPO企业、终止撤单案例,我们总结当前国产半导体设备与零部件企业冲刺A股IPO,五大核心审核风险,也是机构、投资人需要重点关注的风险点。
风险一:技术真实性、技术独立性与知识产权风险
这是科创板硬科技赛道首要审核红线。监管会穿透核查核心技术来源:是自主研发,还是来自外部引进、前员工带入。专利、软件著作权权属是否清晰,有没有侵犯第三方商业秘密、专利诉讼纠纷。北京通美案例已经证明,知识产权争议足以让已经过会的项目最终终止。同时,问询重点关注专利是否能够产业化,是否存在大量无实际业务支撑的纸面专利,区分“样机技术”和可量产的产业化技术。
风险二:客户验证风险、收入确认与盈利可持续风险
半导体设备必须经过晶圆厂长时间验证,验证机≠量产订单。审核重点区分为样机订单、验证订单、重复性量产订单。很多企业收入高度依赖少量头部客户,客户集中度高。下游晶圆厂资本开支具备强周期性,一旦行业下行,客户缩减资本开支,订单、收入会快速下滑。验证存在失败风险,设备验收条款、收入确认时点,是问询高频问题。对于持续亏损企业,交易所持续追问:何时规模化量产、何时能够盈利,持续经营能力是否存在重大不确定性。
风险三:核心零部件供应链与地缘风险
国内设备整机厂商普遍存在核心零部件海外依赖,真空泵、射频电源、精密阀件、传感器等关键元器件采购自海外。监管关注海外供应商断供风险、供应链备份方案、零部件国产替代研发进度。地缘出口管制政策变动,可能直接影响原材料采购、设备交付,进而冲击企业经营。
风险四:存货与毛利率波动风险
设备企业大量定制化生产设备,发出商品金额高,存货周转速度慢。定制设备专用性强,客户取消订单,存货难以二次销售,存货跌价计提是否充分,是监管核查重点。首台验证机低价销售,容易造成毛利率大幅波动,监管会核查低价销售商业合理性,判断是否为短期冲收入,量产阶段毛利率能否稳定修复。
风险五:科创属性、股东与资本安排风险
大基金、产业基金等投资方入股,会被问询对赌协议、特殊股东权利、利益输送。科创属性指标持续收紧,研发投入、发明专利、收入复合增长等硬性指标需要持续达标。同时,业务、资产、人员、财务独立,关联交易公允性,也是常态化问询要点。
六、结语
国产半导体设备赛道,是国产替代的战略高地,资本持续涌入,一批企业踏上IPO之路。但是,资本市场已经告别单纯概念炒作,审核尺度持续趋严。
北方华创、中微公司等成熟龙头企业,用多年稳定量产订单证明了商业化能力,借助资本市场持续扩产迭代。而当前IPO在审企业,有的正处在验证爬坡的关键阶段,需要面对客户、存货、盈利多重拷问。同时,终止IPO案例则是警钟:知识产权、技术独立性、持续经营能力,是硬科技IPO不可逾越的底线。
站在2026年这个时间节点,国产半导体设备IPO,机遇和风险并存。对于投资者来说,不能只看国产替代的宏大叙事,更要从微观层面,穿透到订单、验证、供应链、财务等细节,透视从样机走向量产的产业化之路。