200块造机器人,10年干到4400亿:宇树科技深度拆解

2016年,一个90后年轻人用200万天使轮起步,37家投资机构全拒。2018年公司账上只剩10万块,他停发自己工资,用个人积蓄给员工发钱。
十年后,这家公司登陆科创板,首日暴涨460%,市值一度突破4400亿。创始人身家1300亿。
这家公司叫宇树科技。它的故事,是中国硬科技创业的一个极端样本——从零到千亿,用了十年。
01
偏科少年与200元机器人
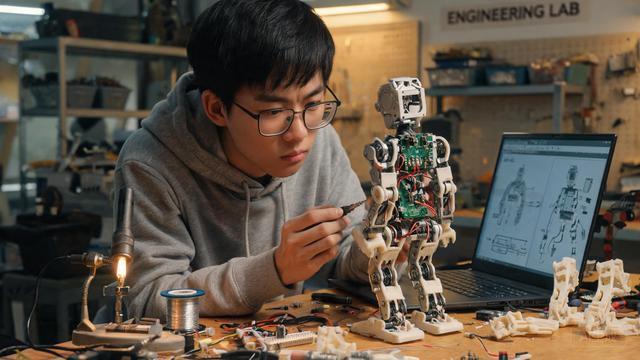
王兴兴,1990年生于浙江宁波余姚。2009年考入浙江理工大学机电专业。大一那年,19岁的他用了200块钱——全是废弃零件——手工造了一台14自由度的双足人形机器人,能稳定行走。
考研时英语严重偏科,大小考试只及格过3次,与浙大失之交臂,调剂到上海大学机械工程硕士。
就是在这段"被调剂"的日子里,他做了第一个关键决策:跳出主流的液压驱动路线,独立研发纯电驱动四足机器人XDog。波士顿动力走液压,他走电驱动。后来的事实证明,这个路线选择,是宇树能实现"成本仅为海外5%-10%"的底层逻辑。
XDog拿到8万元竞赛奖金。这是他的第一桶金。
"产品已经做出来一部分了,不能做到一半还没交付给客户,公司就先出了问题。"
——王兴兴,回忆2018年停发自己工资、用积蓄给员工发薪
02
37家全拒到4400亿市值
2016年6月,硕士毕业,在大疆待了两个月就离职。带着天使投资人尹方鸣的200万,在杭州滨江一间不到50平的办公室创立宇树科技,初始团队三四个人。
他向37家机构投了项目,全部被拒。2017年乌镇互联网大会,当众演示机器狗过门槛,机器狗当场死机。现场没有一家机构抛出投资意向。
2018年,200万烧了快两年,账上只剩十余万元。有投资人在没签协议的情况下先打了200万过来,才把公司从死亡线上拉回来。
2019年,红杉中国经人介绍联系上他。他抱着机器狗坐了十几个小时卧铺,从杭州到北京参加投决会。红杉投了。
2019年全年营收1000万,净利润200多万。成立两年多就盈利了。
天使轮估值 1333万
2016 C轮估值127亿
2025 IPO首日峰值4449亿
2026.08 十年,估值从1333万涨到4400亿。增长3300倍。
03
凭什么:护城河拆解
2025年营收16.99亿,净利润2.78亿,净利润率35.13%——超过腾讯。四足机器人全球份额70%,人形出货量全球第一。
这组数字背后是三层护城河:
第一层:全栈自研。电机、减速器、编码器、关节模组、4D激光雷达、控制算法——全部自研,自研率超90%。G1关节模组成本约1500元/个,海外同规格万元以上。硬件成本仅为海外的5%-10%。
第二层:扩散策略算法。专利CN118927056A。不是靠硬编码逻辑控制机器人动作,而是用AI"生成"运动轨迹。机器人在推搡、湿滑等复杂场景中的适应性,本质是算法范式差异。
第三层:具身智能大模型。已开源UnifoLM-WMA-0和UnifoLM-VLA-0两个模型。IPO募资42亿中,20.22亿投向"大脑"研发。这是从卖硬件转向卖硬件+软件订阅的关键赌注。
04
七步走到的关键决策
1. 电驱动路线(2016)——选电驱动而非液压,低成本基因由此奠定
2. 全栈自研(2016起)——别人买零件组装,他自己做电机做减速器
3. 以战养战(2017-2023)——用四足机器狗养活团队,延迟人形投入
4. 极致降价(2021-2025)——Go1从1.6万→G1降至8.5万→R1仅2.99万
5. 国际化(2020起)——海外收入占比43.65%,覆盖100+国家
6. 切入人形(2023)——从四足扩展至人形,技术模块高度复用
7. "先小脑后大脑"(2026)——IPO募资42亿,20亿投向具身智能模型
核心逻辑:「用能赚钱的产品养活团队,用规模摊薄研发成本,再用规模优势反哺更烧钱的技术。」王兴兴管这叫"以战养战"。
05
谁在背后:股东全貌
王兴兴持股约30%,通过AB股设计控制68.78%表决权。绝对控股。
最大外部股东是美团(9.65%),2024年B2轮进来,累计投入约4.2亿。红杉中国7.11%,是最早的机构投资方——2019年那笔救命钱。经纬5.45%,顺为(雷军系)4.42%,中信证券4.49%。
2025年C+轮,腾讯、阿里、字节同时入场。战略配售方包括DeepSeek深度求索、中石油昆仑资本、南网资本、中国电信、社保基金。
中国互联网巨头和国家队资本,都在这艘船上了。
06
460%狂欢与45%回撤
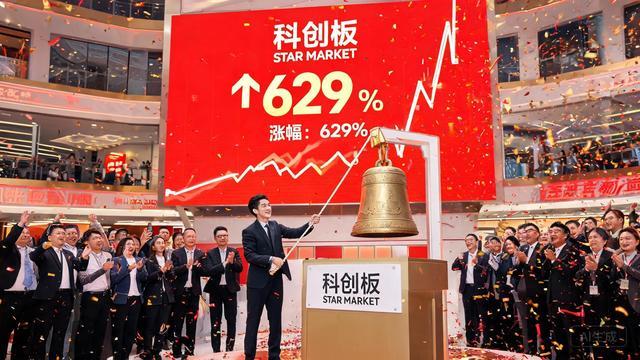
2026年8月19日,科创板上市。发行价150.80元,发行市盈率219倍。
开盘1100元,涨629%。盘中市值一度摸到4449亿。收盘845元,涨460%。当天科创板其余614只个股平均跌6.2%,宇树逆势大涨。
然后四连跌。到8月28日收盘585元,较首日开盘回撤47%。王兴兴个人身家从首日峰值的1335亿,蒸发超600亿。
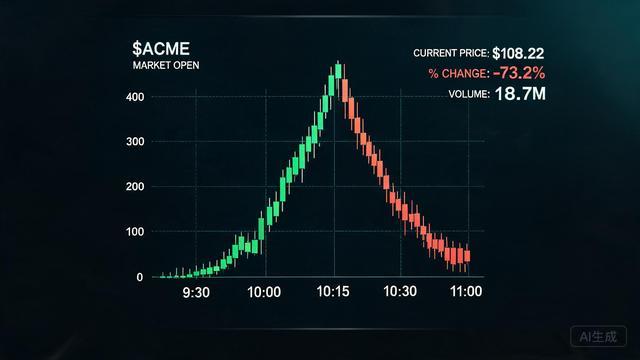
暴涨的本质是稀缺性溢价——A股"人形机器人第一股",资金集中涌入。四连跌是市场对219倍PE的正常修正。
「长期股价取决于G1/R1出货量能否从科研级走向工业量产,以及"大脑"能否产生软件收入。」
07
最大对手:特斯拉Optimus
宇树的核心优势是"硬件成本+工程化能力"双护城河。四足赛道已锁定胜局,70%份额。人形赛道竞争刚开始。
宇树赢在:价格(G1 $13,500已落地销售)、国产供应链成本、开源生态、独立IPO融资、出货量已验证(四足3.3万台+人形5,500台量产经验)。
特斯拉赢在:AI数据闭环(百万辆汽车数据+FSD复用)、制造规模(目标年产100万台 vs 宇树7.5万台)、资本实力(200亿美元CapEx)、品牌渠道。
2027年是分水岭。如果Optimus按计划进入商业销售,制造规模优势将碾压式压低成本。宇树必须在2027年前建立"硬件+软件"双重护城河。
08
续航硬伤与六个突破方向
G1续航只有1-2小时,电池0.42kWh,仅占整机7%。关节数量多、控制频率高,占整机49%,是能耗大头。这是全行业共同的硬伤。
六个突破方向:
1. 固态电池——理论能量密度500Wh/kg,宇树与宁德时代合作,目标2027Q2量产
2. 热插拔换电——不依赖电池突破,但需配套基础设施
3. 能量回收——ANYmal已实现提升15%
4. 软件能效优化——仿生步态降能耗17-25%
5. 混合动力——续航8-12小时但体积大,非主流
6. QDD关节方案——大电机配低减速比,效率更高
09
什么样的人能去宇树
硕士月薪3-5万,算法专家7-10万,最高年薪90万+。对强化学习方向的潜力研究生,王兴兴可以开百万年薪加期权。
CEO亲自面试,不看学历看技术深度。核心团队来自浙大、哈工大、上交。扁平管理,但加班强度大,项目攻坚期通宵是常事。
宇树要的不是"学历最漂亮的",而是能在某个技术点上打穿的人。面试官是CEO本人,他判断的不是你简历的厚度,而是对某个具体技术问题的理解深度。作品就是你最好的简历!
10
梦想从这里开始
宇树科技的故事,本质是一个梦想驱动的硬科技创业样本——19岁的窘迫少年,靠着手边的废铜烂铁决定制作出一台自己的机器人!
从50平米办公室到市值2400亿,他走了十年。这不是年少成名的故事,这是一个时代的使命在召唤。
热爱是人生最好的一盏明灯,它也许不能把你引向钱最多的地方,不能把你引向最安逸舒适的地方,但它一定能让你的人生充实而幸福。
下一个10年,机器人会飞会变形吗?你的生活里会有宇树的机器人为你每天端茶倒水,帮你辅导接送孩子,照顾老人吗?这一切都非常值得期待!
我的故事叙事就从这里开始,持续关注,拭目以待!