
二代掌门接棒海亮股份,铜管巨头重金押注高端铜箔

管理层换血,2025营收突破830亿
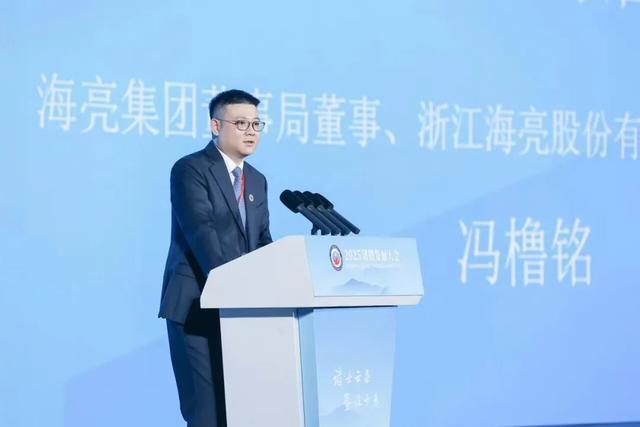
海亮股份迎来二代接班。创始人冯海良一手打造全球头部铜管产业。冯橹铭2025年7月出任上市公司董事长。
公司2025年全年营收突破830亿元。新团队把战略重心放在新材料与全球化扩张。一家老牌铜管企业,能成功完成赛道转型吗?
9.7亿加码甘肃铜箔,产品拿下8%毛利率
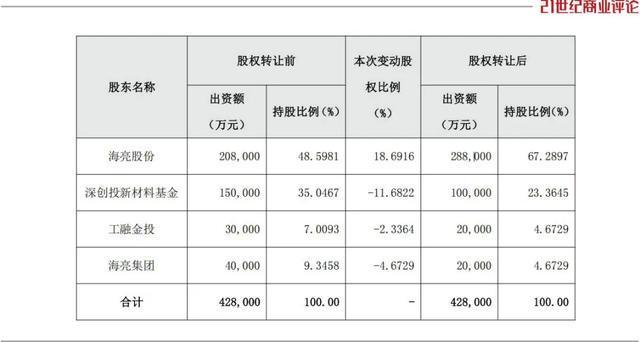
2025年9月29日,企业投入9.7亿元收购甘肃铜箔项目18.7%股权。本次交易完成,持股提升至67.3%。
工厂能够量产3至3.5微米超薄高端铜箔。全球掌握该工艺的企业为数不多。产品供给PCB、AI散热、新能源电池领域。
2026上半年甘肃项目卖出4.29万吨铜箔,实现净利润2.8亿元。铜箔业务毛利率稳定在8%,优于传统铜管板块。
传统铜管业务营收600亿,利润空间被挤压
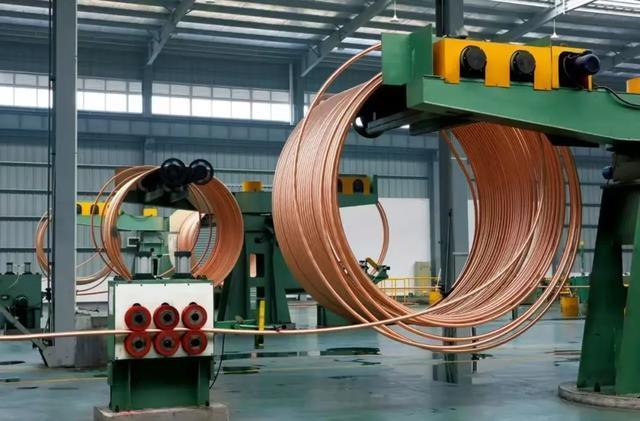
铜管业务是海亮的核心基本盘,暖通铜加工业务2025年贡献约600亿营收。
铜加工属于薄利赛道。原材料价格波动,下游家电客户议价强势,持续压缩利润。
2026年1至5月铜管业务毛利率仅4.2%。企业计划扩大高附加值产品产能,扭转低盈利现状。
平均37岁新团队,核心骨干绑定公司股权
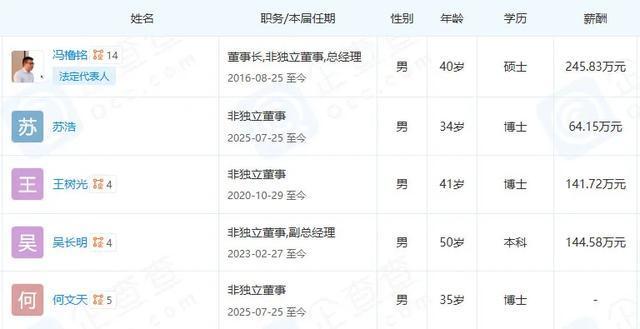
冯橹铭搭建年轻化董事会,引入营销老将吴长明,吸纳3位名校博士进入高管层。
整套核心管理团队平均年龄37岁。多名核心骨干持有公司股权,个人收益和企业发展绑定。
团队放弃固守老思路,全力抢抓AI算力、新能源两大产业风口。
海外布局23座工厂,多国同步落地项目
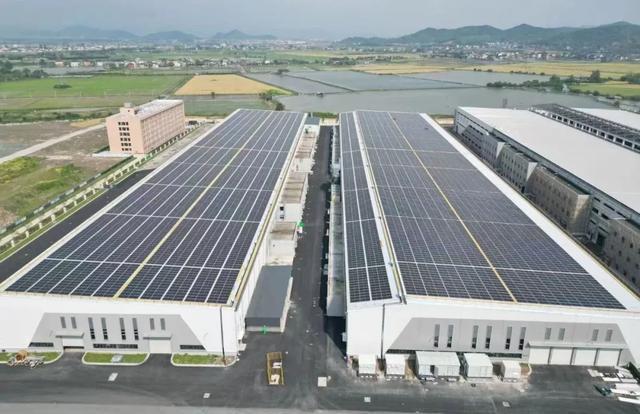
海亮在海外建成23座生产基地。美国得州工厂实现扭亏为盈。
印尼规划10万吨铜箔项目,面向海外动力电池客户,订单增速可观。意大利厂房收购、沙特铜厂建设同步推进。
公司同步筹备港股IPO,募资资金用于海外产线扩建和新材料技术研发。
转型挑战重重,新旧业务双线承压
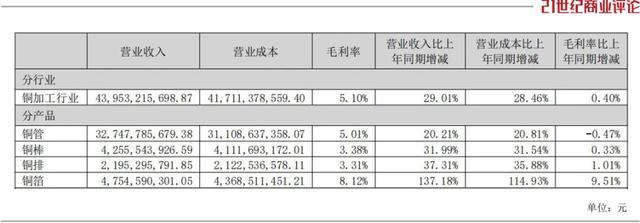
传统铜管业务盈利薄弱。高端铜箔业务虽产能快速释放,行业竞争持续加剧。
二代管理团队需要守住原有业务底盘,推动新材料板块持续创收。
市场风云变幻,企业转型之路布满考验。这家老牌制造企业能否成功挖掘第二增长曲线,值得持续关注。
图片来源:海亮集团,除标注外