
海亮股份:铜加工巨头二代接棒,砸近十亿押注铜箔赛道

国内铜管行业的全球龙头海亮股份,迎来二代掌舵的关键发展阶段。冯海良一手搭建起庞大的铜加工产业版图。其子冯橹铭2025年7月正式坐上上市公司董事长位置。一场传统制造企业向新材料赛道转型的大戏,就此拉开帷幕。
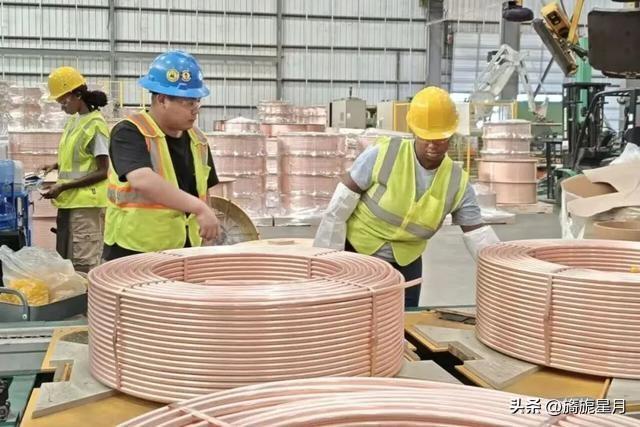
冯橹铭上任之后,团队动作集中在高端铜箔产业加码。9月29日,海亮股份拿出9.7亿元资金,拿下甘肃海亮铜箔项目18.7%股权。项目持股比例提升至67.3%。甘肃基地产能持续释放,4.29万吨铜箔完成交付,创造2.8亿元净利润。工厂可以量产3到3.5微米超薄PCB铜箔。这类产品打破海外产品垄断,供给AI算力硬件与新能源产业链。GPU散热所需的无氧铜材订单量持续走高。这支管理团队特色鲜明。核心班子平均年龄37岁。营销老将吴长明搭配三名博士技术负责人。核心骨干手握公司股份。企业2025全年营收突破830亿元。2026上半年营收489亿元,净利润6.4亿元。股价年内上涨37%,企业市值稳定在400亿元附近。
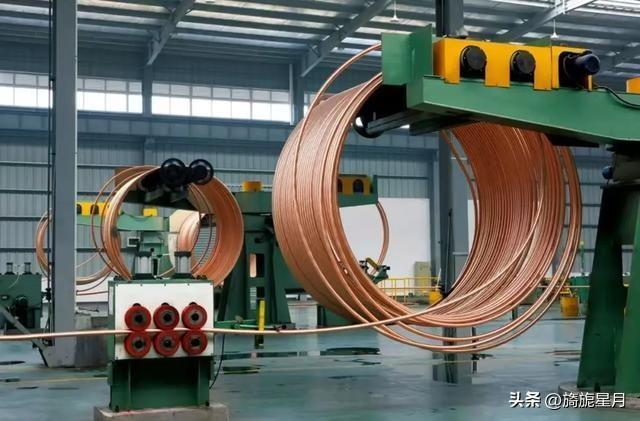
企业传统业务的压力一直存在。暖通铜管是多年的营收基本盘,2025年单项收入达到600亿元。加工业务属性决定微薄利润空间。铜原料价格起伏,下游采购方掌握议价主动权。2026年1至5月暖通铜管业务毛利率跌到4.2%。企业将增长希望放在高附加值新材料产品。海外布局同步铺开。全球落地23座生产基地。印尼10万吨铜箔项目产能持续爬坡。美国得州工厂摆脱亏损状态。意大利、沙特厂区规划落地。港股IPO筹备工作推进。募集资金投向海外基地建设与新材料研发。
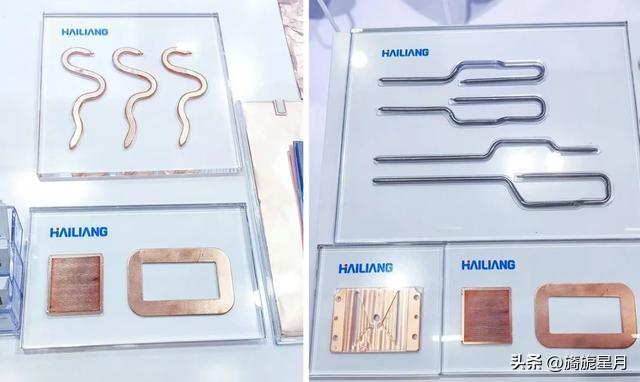
传统制造业转型不会一蹴而就。铜管业务保障企业基础营收,利润增长空间很难进一步打开。铜箔赛道前景广阔,产能扩张阶段也伴随市场竞争压力。二代管理层手里握着充足资金与全球化布局蓝图。制造企业跨界新材料的转型故事,最终能否兑现预期的业绩回报,值得市场持续跟踪观察。