
守薄利老业、拼风口新赛道!二代接棒的海亮股份打响转型关键一战

传统制造企业想要长久立足,固守固有赛道只会原地踏步,突破转型才能赢得未来。深耕铜加工行业的海亮股份,在完成二代权力交接后,正式开启新旧业务迭代、国内外市场双线突破的全新发展格局,彻底摆脱传统制造业低利润困局。
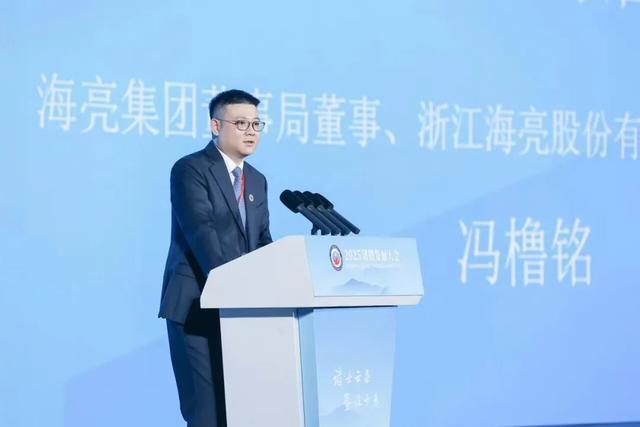
商界始终遵循优胜劣汰的底层法则,父辈深耕多年打下的产业根基,绝非后辈躺平盈利的资本。海亮股份创始人冯海良深耕铜加工领域多年,将普通铜管业务做到全球行业顶尖水准,构筑起企业稳固的产业底盘。2025年7月,冯橹铭正式履职上市公司董事长,全面接管企业经营管理权。不同于传统守旧的经营思维,年轻管理层精准捕捉行业风口,将企业核心战略锁定在高端铜箔新材料研发、全球化产业布局两大核心方向,针对性破解公司长期存在的盈利短板问题。
传统铜管加工利润持续低迷,转型高端新材料是海亮股份突围的唯一出路。为做大做强高附加值的铜箔核心业务,2026年9月29日,公司斥资9.7亿元完成甘肃铜箔项目股权增持,持股比例提升至67.3%,完全掌握项目运营与发展的主导权。
高端铜箔属于行业高精尖产品,全球范围内能够稳定量产3至3.5微米高端PCB铜箔的企业不足六家。海亮股份研发生产的RTF高端铜箔,成功实现国产替代,打破海外技术与产能垄断。产能落地释放显著效益,2026年上半年,甘肃铜箔基地出货量达到4.29万吨,创造2.8亿元净利润。
当下AI全产业链高速发展,算力设备、GPU散热系统对高端精密铜材的需求持续暴涨,直接带动海亮高端铜箔产品的销量与售价稳步攀升,将铜箔板块毛利率拉升至8%,成为公司目前最具爆发力的盈利赛道。
企业转型突围,核心人才梯队是关键支撑。冯橹铭组建全新年轻化核心管理团队,搭配成熟完善的人才架构。团队既有深耕市场的资深营销骨干吴长明把控渠道资源,又吸纳王树光、苏浩、何文天三名博士深耕技术研发领域。公司董事团队平均年龄仅37岁,所有核心高管均持有公司股权,个人利益与企业发展深度绑定,团队凝聚力和执行力远超传统老牌制造企业。
全新战略与优质团队加持下,企业经营数据稳步攀升。2025年海亮股份整体营收突破830亿元,2026年上半年营收达到489亿元,实现净利润6.4亿元。截至2026年9月末,公司股价累计上涨37%,整体市值稳定在400亿元层级,转型成效清晰可见。
亮眼的新业务成绩,无法掩盖传统主业的固有弊端。暖通铜管是海亮股份的立身之本,2025年该项业务营收高达600亿元,占企业总营收七成,是公司稳定现金流的核心来源。但该业务属于低端加工模式,盈利逻辑极度被动。上游铜价大幅波动不受企业控制,下游大客户凭借体量优势强势压价,直接压缩盈利空间。2026年1至5月,传统铜管业务毛利率仅4.2%,全程依靠走量维持营收,利润空间极度微薄。对此公司明确调整方向,持续提升高附加值铜管产品产能占比,全方位优化传统业务盈利结构。
稳固国内市场的同时,海亮股份全面推进全球化“长藤蔓”布局,目前已在全球布局23座现代化生产基地。2025年美国得州生产基地彻底摆脱亏损状态,实现稳定盈利。印尼10万吨铜箔专项项目,精准对接国内出海动力电池企业,海外订单持续激增,营收规模实现跨越式增长。
2026年企业全球化布局持续提速,先后完成意大利厂房收购、沙特铜加工工厂落地两大重要布局。同时公司启动港股IPO筹备工作,计划将募资资金全部投入海外基地扩建、新材料技术研发、生产线智能升级,为长期发展蓄力。
现阶段海亮股份的发展格局十分清晰,机遇与挑战并存。传统铜管业务体量庞大、利润微薄,必须持续维稳保障企业基本盘。高端铜箔业务踩中AI行业风口、盈利可观,但仍处于产能释放期,需要长期深耕才能成为稳定核心支柱。快速扩张的海外项目,同时面临异地运营、地缘环境、资金投入等多重风险。
制造业的竞争从无捷径可走,短期风口红利只能带来阶段性增长,持续的技术突破、结构优化、全域布局,才是企业长久发展的核心底气。海亮股份的二代管理层,既要守住父辈打拼数十年的产业根基,又要攻坚克难突破行业盈利天花板。这场关乎企业未来的转型之战,不仅是一家制造企业的升级探索,更是国内传统实体产业破局突围的真实缩影,最终发展成果终将由市场验证。