三年分红8个亿,利润年年跌!清明上河园上市,到底缺不缺钱

开封清明上河园递交了港交所上市申请,有望成为河南文旅第一股。
2025年接待游客约960万人次,全国单一主题园区排第四,河南5A级景区排第一。
听起来是个优等生。但翻开招股书,你会发现一组让人看不懂的数据:三年分红8.04亿,超过净利润总和。
利润连续两年下滑,毛利率三年缩水近16个百分点。2025年营收同比增速只有0.6%。账面现金不到4000万。热闹是真的,但兜里没钱也是真的。
先说一个画面。
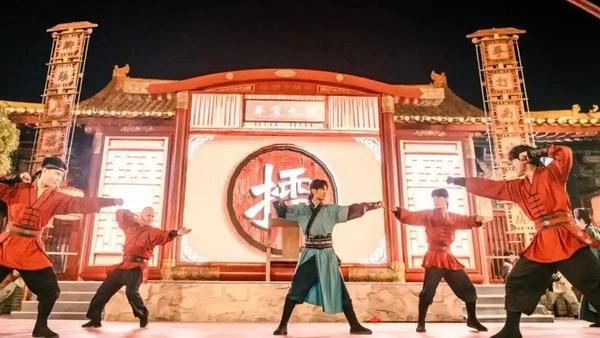
国庆假期,清明上河园门口排着长队。120块的日票可以三天不限次进出,早上看“包公迎宾”,下午看花车巡游,晚上看“打铁花”,中间还能跟NPC对诗、参加“大宋拍卖会”。游客玩得开心,发朋友圈发抖音。
2025年全年,960万人次涌进这个园区。
你猜它赚了多少钱?2.12亿。
比2024年的2.78亿少了6600万。比2023年的2.85亿少了7300万。
人越来越多,钱越赚越少。这是怎么回事?
1. 门票卖出去了,利润没跟上来
你看营收。
2023年6.73亿,2024年7.42亿,2025年7.46亿。
2025年同比增速0.6%。基本停住了。
再看利润。
2.85亿、2.78亿、2.12亿。连续两年下滑,2025年降幅超过23%。
毛利率更惨。从2023年的67.6%降到2024年的62.3%,再跌到2025年的51.8%。三年缩水将近16个百分点。净利率从42.4%一路跌到28.5%。
这不是“增收不增利”。这是收入也不增了,利润还在降。
问题出在哪?成本。
直接劳工成本从2023年的7980万猛增到2025年的1.41亿。两年涨了77%。
为什么涨这么多?因为园区每天上演410多场常规表演,安排280场NPC互动。你以为那些在园区里跟你对诗、跟你互动的“宋朝人”是免费的?每一个NPC背后都是真金白银的工资。
还有门票政策的调整。
2025年,清明上河园把单次入园票改成了三日不限次入园票。这个政策用意是好的,让游客玩得更尽兴,带动二次消费。但直接后果是门票毛利率从69.8%暴跌到48.5%。
你花120块,可以三天随便进出。以前你可能只来一次,现在你来三次。但票价没变。景区的人力成本、运营成本,翻了三倍。
这就是典型的“用利润换客流”。
问题是,客流换来了,利润没跟上。
2. 分红8个亿,兜里只剩不到4000万
这是整份招股书里最让人看不懂的地方。
三年累计净利润7.76亿。三年累计分红8.04亿。
分红的钱比赚的钱还多。多出来的钱从哪来?
答案是:账上原来攒的。
后果就是,截至2025年末,公司流动负债净额达到3.53亿元。账面现金不到4000万。
你品品这个画面。
一个年接待960万游客的景区,账上只有不到4000万现金。4000万是什么概念?在北京买不了几套像样的房子。
公司说这次上市募资要用在四个地方:园区南面扩建、新的室内演出项目、现有表演和建筑升级、拓展管理服务业务。
但你看看它的家底,你不禁要问:你是真缺钱做扩张,还是先把钱分了再来找投资人要?
有分析人士直接点出来了:这是在掏空自有资金分红,导致公司偿债能力紧张,流动性压力持续存在。
分红本身不是错。股东投资了,赚了钱分一部分,天经地义。但在公司现金流紧张、账面现金不足4000万的情况下,三年分出8个亿,然后跑来港交所融资。这个操作,任何投资者看了都会多想一层。
3. 一部戏撑起17%的营收,版权还不完全属于自己
清明上河园有两张王牌。
一张是园区本身。1998年开园,占地540多亩,400多座仿古建筑,以《清明上河图》为蓝本复刻的宋文化主题园区。
另一张是《大宋·东京梦华》。这台大型实景演出是公司的旗舰项目,按2025年总票房收入计,在全国文化旅游演艺行业排第四,在国内实景演出中排第二。
但招股书披露了一个关键信息:《大宋·东京梦华》的版权由公司与第三方共同拥有。任何内容修改,都需要获得合作方同意。
你品品这句话的分量。
你的核心产品,你的旗舰演出,你的主要收入来源之一,版权不完全在你手里。你想改内容,得看别人脸色。
这不只是法律层面的问题。这是战略层面的隐患。一部演了十几年的戏,观众会审美疲劳。你想升级、想改版、想加入新元素,但版权合作方说“不行”。你怎么办?
而且你看《大宋·东京梦华》的收入趋势。2023年1.18亿,2024年1.26亿,2025年1.2亿。2025年已经开始下滑了。
一台戏吃了十几年,接下来还能吃多久?
4. 拿什么跟宋城比
有人可能会说,清明上河园好歹是全国单一主题园区第四,河南第一。这个位置不差。
但资本市场看的不只是规模,更是模式。
拿宋城演艺来比。宋城2025年营收22.58亿,净利润8.18亿,经营现金流净额15.46亿。
清明上河园2025年营收7.46亿,净利润2.12亿。
宋城一年的利润,是清园的将近4倍。
差距在哪?不在单园质量,在商业模式。
宋城做的是“可复制”的演艺模式。“千古情”这个IP,可以在杭州、三亚、丽江、桂林、张家界同时上演。一个IP,多个园区,边际成本越来越低。
清明上河园呢?只能靠一个园区,一部戏,一张门票。
每年960万人次,在全国单一主题园区排第四,这已经是天花板了。你不可能让1000万人变成2000万人。园区就那么大,承载力有上限。
要增长,只能靠提价。但提价又怕客流掉。不提价,成本还在涨。
这是一个死结。
更别说竞争还在加剧。河南本地有万岁山武侠城在抢客流,郑州的《只有河南·戏剧幻城》在抢文化演出的市场。全国范围还有迪士尼、环球影城这些巨无霸。中式主题乐园行业里流传一句话:七成亏损,两成持平,仅一成盈利。
清明上河园是那“一成”里的。但这个“一成”,日子也未必好过。
5. 说句实在话
清明上河园是个好景区。这个我必须承认。
120块钱三天不限次进出,NPC互动密度全国罕见,打铁花、包公迎宾、大宋拍卖会,这些体验是实打实的。你去过一次,大概率会推荐给朋友。它能在抖音小红书常年霸榜,不是靠刷出来的。
但“好景区”和“好标的”,是两码事。
港交所的投资者不看你园区好不好玩。他们看的是:你收入增长了多少?利润趋势怎么样?现金流健不健康?有没有可复制的增长模式?
按这几个标准,清明上河园目前交出来的答卷,不算漂亮。营收增速0.6%,利润连降两年,毛利率三年跌了16个点,账面现金不到4000万,核心IP版权不完整。
2026年开封市政府工作报告明确提出,支持清园股份年内港股首发上市。河南省也在推文旅强省建设方案,支持符合条件的优质文旅企业上市。
政策是支持的。但政策支持解决不了商业模式的问题。
港股文旅板块的估值中枢本来就不高,这是行业现实。清明上河园上了市之后,怎么讲一个让投资者愿意掏钱的故事,比通过聆讯更难。
你觉不觉得,一个景区最赚钱的时候,恰恰是它还没上市的时候?
你去过清明上河园吗?你觉得值不值120块?
评论区聊聊。