网红景区,要上市了
一幅《清明上河图》,画出了汴京的繁华。八百多年后,开封一家企业把这份繁华搬进景区,还准备搬进资本市场。
清明上河园的上市故事,有个颇值得琢磨的反差:游客人次增长,利润却连续两年下降。生意并不差,但做大之后,赚钱没有想象中轻松。
据公开查询信息,开封清明上河园股份有限公司向港交所提交主板上市申请,招商证券国际担任独家保荐人。
首先声明,本文以港交所公开申请版本为依据,不预设通过聆讯或挂牌结果,发行价格、募资金额和上市日期仍应以正式文件为准。仅做热点分析,不对公司估值做任何评价(将来上市破发了与我们无关)。
把古画变成生意
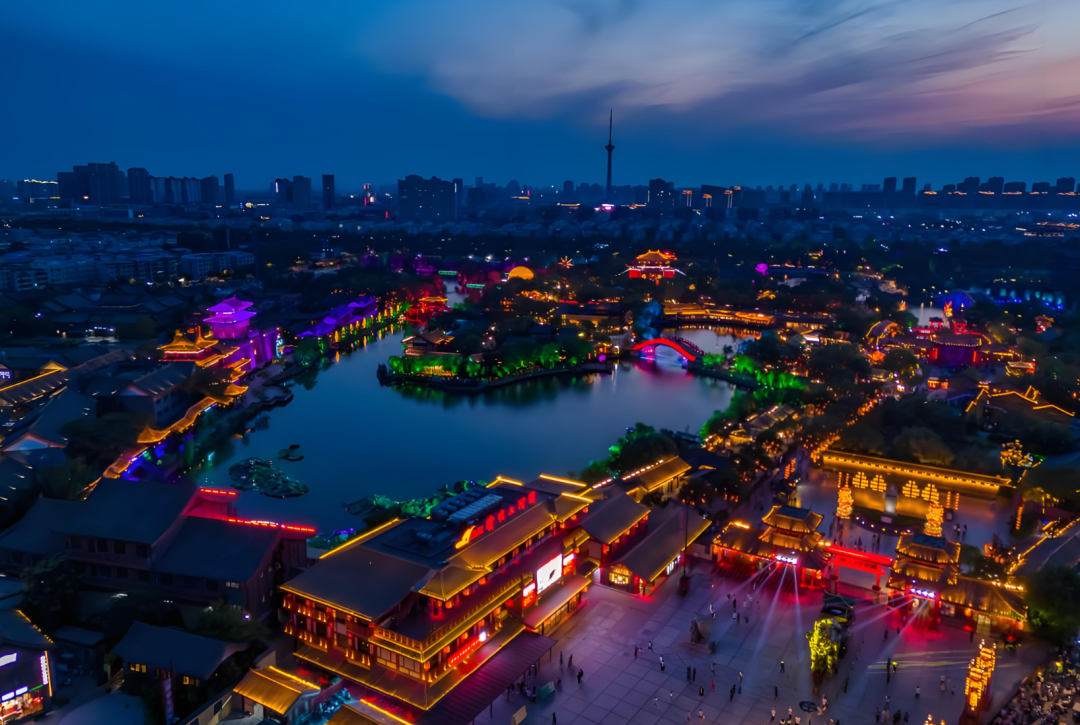
公司成立于1998年,经营核心是开封清明上河园这座国家5A级景区。按宋代名画《清明上河图》1:1复刻,占地超540亩,400多座仿古建筑
它卖给游客的,是进入宋代街市的体验。建筑提供背景,演出让街市活起来,人物互动让游客参与其中。
白天游园,晚上看戏,古老文化就这样变成可以购买的休闲产品。
招股书引用灼识咨询资料,2025年园区接待约960万游客人次,按游客人次在全国单一主题园区中排名第四。在河南省5A级景区中排第一。
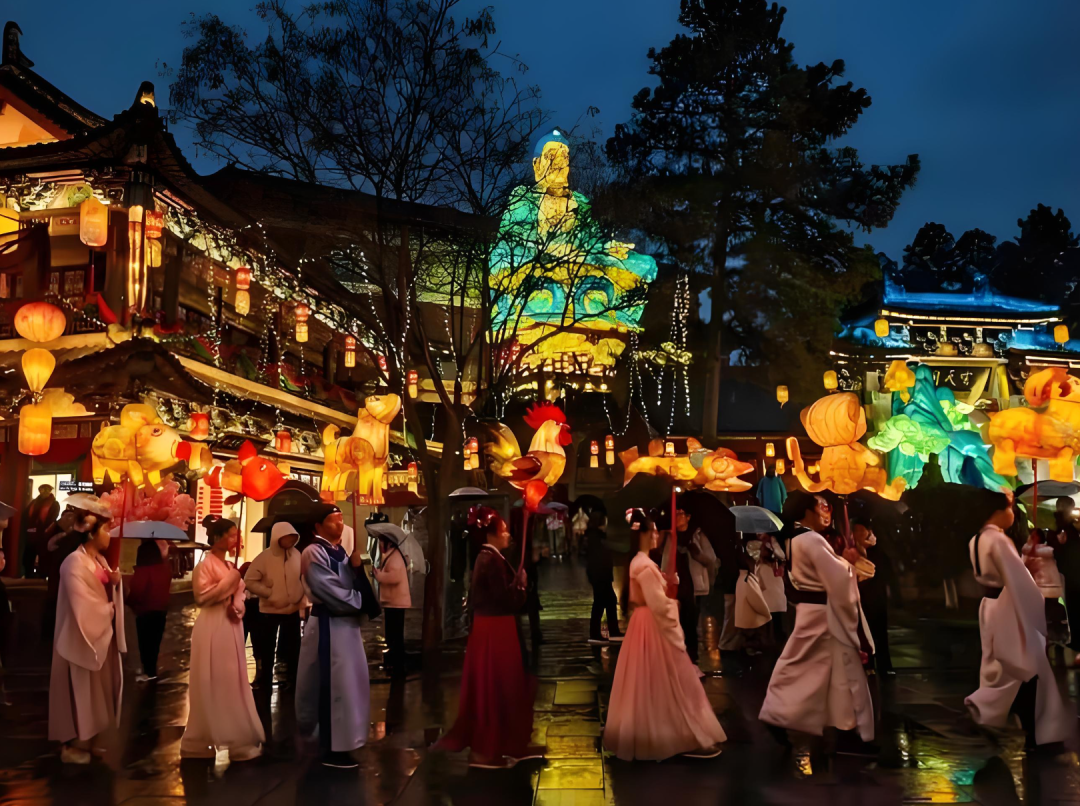
园区每天上演410多场常规表演,280场NPC互动,包公迎宾、打铁花、大宋拍卖会,游客从早逛到晚不重样
这是咨询机构统计口径,不是官方独立购票人数。
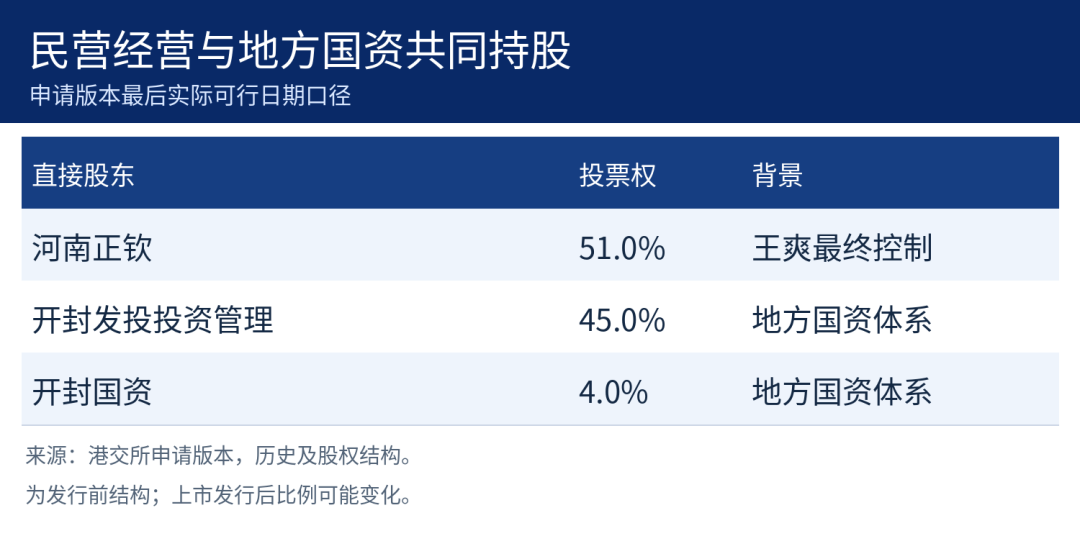
谁拥有这门生意?申请文件披露,河南正钦拥有51%的投票权,由王爽最终控制;开封发投投资管理、开封国资分别拥有45%及4%。
地方国资与民营股东共同参与,清园既是一家经营企业,也是开封文旅版图的重要组成部分。
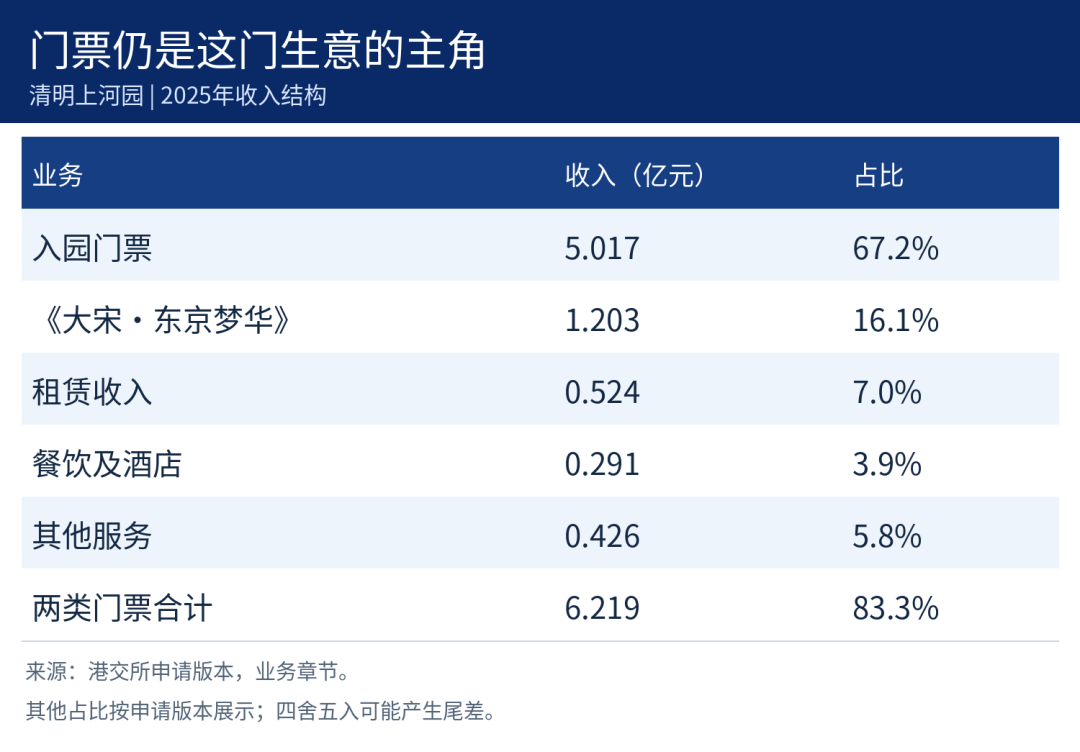
它的收入来源包括入园门票、《大宋·东京梦华》演出票、租赁、餐饮酒店及其他服务。
2025年,两类门票合计收入约6.22亿元,占总收入83.3%。演艺丰富了经营内容,但收入的大头仍围绕售票展开。
这里有个容易忽略的细节:园内商户卖出的商品,不会自动全部成为景区收入。
租赁经营与自营经营的记账方式不同。看消费场景有多少,还得看企业实际留下多少收入和利润。
节目加了,账单也加了
清园具备可观的盈利基础。2025年收入约7.46亿元,年内利润约2.12亿元,按披露数字计算,净利率约28.5%。
但与上年相比,收入仅增长约0.6%,利润下降约23.6%。2023年至2025年,毛利率从67.6%降至51.8%。
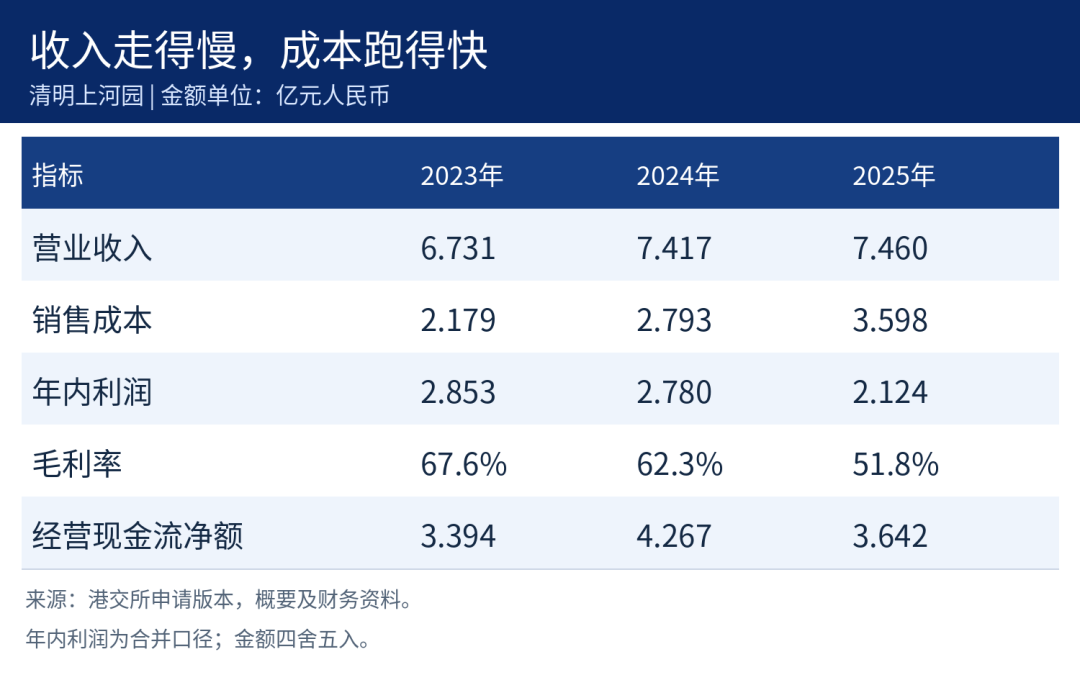
压力主要来自成本。2025年销售成本约3.60亿元,同比增长约28.8%。
公司在申请文件中解释,增加表演、人物互动和设施投入,推高了人工、耗材、维修保养以及折旧摊销。
景区不能只建好楼,等着收票钱。游客的期待不断变化,内容得更新,设备得维护,服务也得跟上。每一份新鲜感,背后都有日常开支。
这些投入可以换来更好的体验,短期利润下降也未必意味着经营方向出了问题。
但新增投入究竟能带来多少收入,需要后续业绩回答。若每年都要投入相近金额维持吸引力,就不能把这部分开支一概当成短期负担。
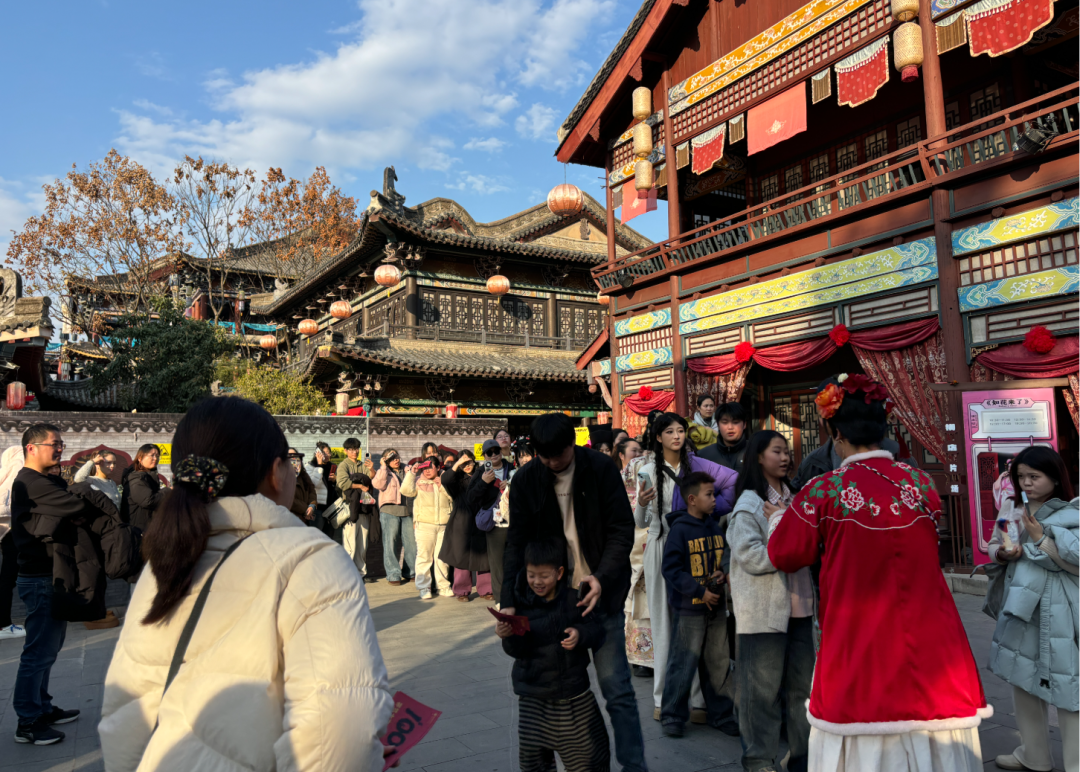
票务政策也影响了数字。自2025年5月起,公司将单次入园票升级为三日票,有效期内可以不限次进出。
游客获得了便利,景区则要承接更多服务需求。同一张票带来的再次入园,会增加接待人次,却未必产生新的门票收入。
因此,960万人次不能直接等同于960万张新售门票,也不能用总收入除以它,得到所谓实际票价。
投资人更应关注:独立购票人数是否增长,延长停留有没有带动住宿和餐饮,以及增加的消费能否覆盖增加的成本。
分红之后,还要算一笔资金账
IPO审视的不只是利润,还有资金怎样使用。
2023年至2025年,公司累计宣派现金股息8.04亿元,同期年内利润合计约7.76亿元。现金流量表列示的三年已付股息合计约7.18亿元;申请文件另披露,截至最后实际可行日期,相关宣派股息已全部付清。
宣派金额、报告期实际付款与期后付款,必须分开理解。
分红高于同期利润,不能据此认定违规,历史可分配利润也需要纳入判断。但企业准备扩张,又持续回报股东,投资人自然会追问:后续建设靠什么资金,分红安排是否与投资计划匹配?
2025年末,公司流动负债净额约3.53亿元,即流动负债超过流动资产。与此同时,当年经营活动现金流净额约3.64亿元。
前者提示短期资金安排的重要性,后者说明日常经营仍能产生现金,不能单凭一项数字判断企业陷入困境。
另一个关注点是旗舰演出的版权安排。申请文件披露,作品修改须事先获得合作方同意,其他相关版权由双方共同拥有。
合作创作本身很常见。关键是,未来调整内容或向其他项目输出时,权利边界是否清楚,合作机制能否支持业务推进。
景区上市,难题各有不同
国内已有多种上市景区样本。黄山旅游经营景区、索道、酒店等业务,天目湖提供景区与度假产品,宋城演艺以主题公园和文化演艺为基础开展多地经营。
同属旅游行业,并不意味着可以直接套用同一估值。
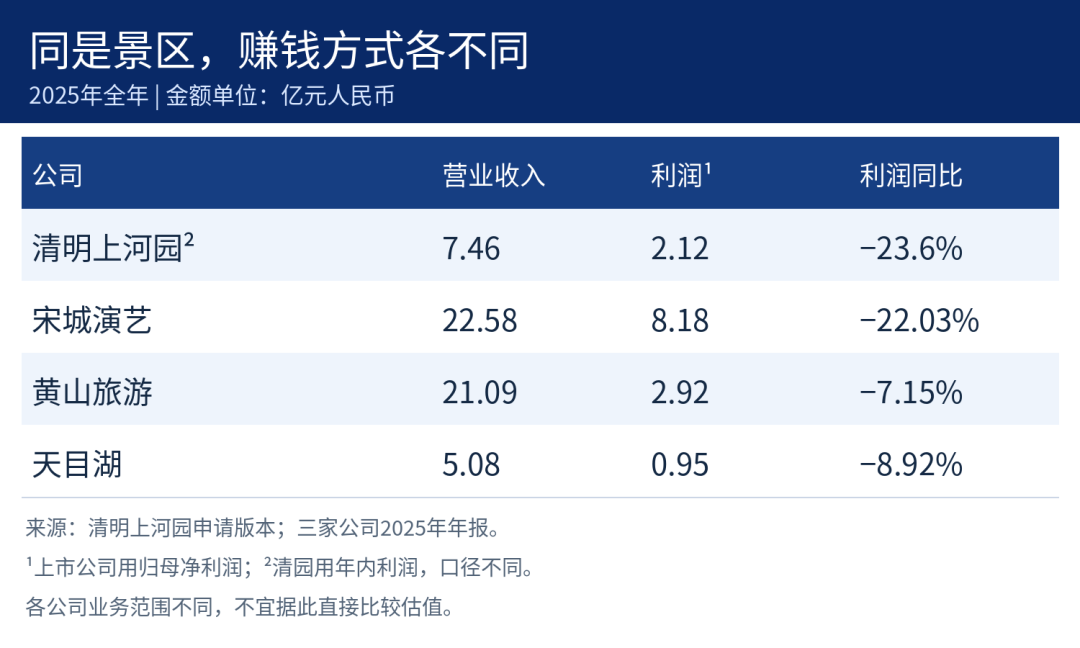
2025年,宋城演艺归母净利润约8.18亿元,黄山旅游约2.92亿元,天目湖约0.95亿元。
清园的2.12亿元是合并年内利润,与归母净利润口径不同,图表用于观察规模和变化,不用于简单排名。
最新半年报继续显示行业分化。
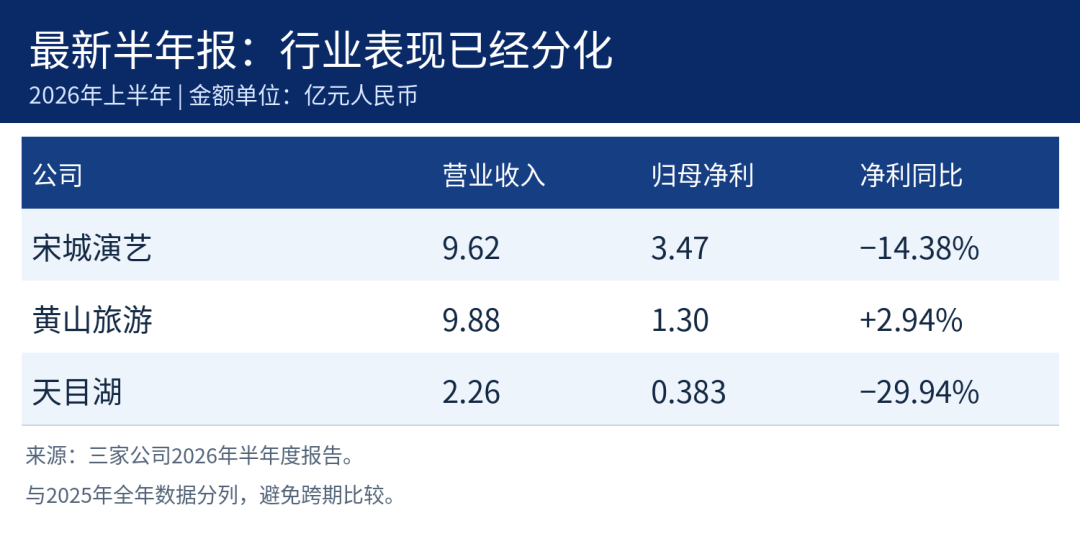
2026年上半年,黄山旅游归母净利润同比增长2.94%,宋城演艺下降14.38%,天目湖下降29.94%。旅游市场活跃,企业利润却不会自动一起增长。
文化和旅游部数据显示,同期国内居民出游34.63亿人次,同比增长5.4%;出游总花费3.21万亿元,增长2.0%。
按两项增速计算,平均每次出游花费同比约下降3.2%。这是全国平均变化,不能直接解释某个景区的客单价,但值得经营者留意。
对清园而言,争取更多客流之外,还要让游客愿意为新增体验付钱。至于异地扩张,宋式建筑容易复制,开封的文化氛围、成熟团队与本地客源,却需要重新积累。
好景区,还要成为好投资
清明上河园证明了历史文化具有商业吸引力。把名画变成游客愿意走进去的世界,需要创意,更需要长期经营。
资本市场会把问题问得更细:增加演出后,利润多久改善?延长停留后,消费有没有跟上?资金投入新项目后,多久产生回报?
这些问题不会削弱文化价值,却决定这门生意能够走多远。
游客可以为一次难忘的体验买单,股东却需要评估未来多年的经营结果。
把人吸引来,是景区的本事。
让投入逐渐产生持续回报,才是上市故事真正有分量的部分。
文旅企业上市难是行业通病。大A对景区类公司的审核一直偏谨慎,印象大红袍2025年底在港股上市算是开了个口子。
清明上河园转战港股,既是主动选择,也是现实所迫。
而那960万游客用脚投票的热情,最终能不能转化为资本市场用钱投票的信心,得看招股书里那些数字背后,管理层有没有一个让投资者信服的故事。
对这个网红景区上市这个话题,您怎么看?期待您在留言区文明理性发布高见。
声明:本文仅为财经热点分析,数据及资料援引公开查询、公司公告及同花顺IFinD,观点仅供参考,不构成任何投资或消费建议。