
登陆A股近半年,大普微冲刺港股“AI SSD第一股”

继兆易创新(03986.HK)和江波龙(09976.HK)等国内存储企业登陆港交所之后,又一家存储赛道的核心企业将资本市场目光投向香港市场。近日市场消息显示,大普微(301666.SZ)已经以保密方式向港交所递交上市申请,计划开展港交所第二上市,预计募资规模至少10亿美元。
值得市场关注的是,大普微在2026年4月才登陆A股创业板,拿下“AI SSD第一股”的市场定位,当前A股市值接近1500亿元。距离A股挂牌尚不足半年,便迅速推进港股上市流程。倘若本次港股上市顺利落地,大普微将正式形成“A+H”双重上市架构。
大普微的核心业务聚焦数据中心企业级SSD(固态硬盘)的研发、生产与销售,是国内少数具备企业级SSD“主控芯片+固件算法+模组”全栈自研能力,并且实现规模化批量出货的半导体存储厂商。产品矩阵完整覆盖PCIe3.0至PCIe5.0全代际,能够适配不同层级算力建设需求,产品广泛应用在互联网云计算、AI模型训练推理、通信运营商、金融、电力等行业,承担数据中心的数据存储、读写保障任务。
从客户结构来看,公司下游覆盖范围较广,终端客户包含Google、字节跳动、腾讯、阿里巴巴、百度、美团、快手、DeepSeek、小红书等海内外互联网与AI企业;同时服务新华三、超聚变、中兴、华鲲振宇、联想等主流服务器整机厂商;中国电信、中国移动、中国联通三大运营商,以及金融、电力行业多家头部机构也均在其客户名单之内。
近年来,AI大模型训练、推理业务持续落地,带动AI数据中心基础设施投资持续上行,企业级存储硬件需求迎来快速释放周期,大普微也充分享受到行业红利。回望过往经营数据,公司营收实现高速增长,但此前长期处于亏损状态,亏损规模伴随业务扩张有所波动。2025年,公司实现营业收入22.89亿元(人民币,下同),同比大幅增长138%,净亏损约4.81亿元,亏损规模同比扩大152%。
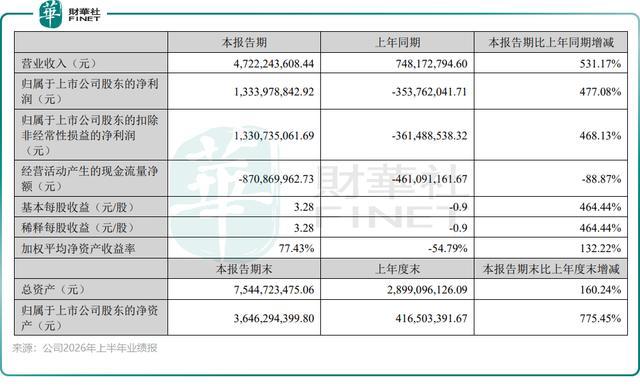
到2026年上半年,公司业绩迎来戏剧性反转。报告期内公司由上年同期亏损3.54亿元转为盈利13.34亿元,营收同比增幅超过5倍,这一变化意味着公司大概率跨过盈亏平衡线,商业化能力得到验证。
不过,在业绩高增的光鲜之下,财报同样暴露出不少需要理性看待的经营隐患,也是投资者审视这家千亿市值存储企业不可忽略的风险点。
首先是盈利质量问题,2026年上半年公司经营活动现金流净额为‑8.71亿元,同比扩大88.87%。之所以出现盈利与现金流背离,主要是为匹配爆发式市场订单,公司加大原材料备货力度,期末存货规模已经达到30.07亿元,采购端现金大规模流出,造成经营性现金流持续承压,账面利润尚未转化为实实在在经营现金流入,盈利持续性仍有待后续季度持续验证。
存储行业具备强周期属性,NAND Flash等闪存颗粒价格波动幅度大,如果后续行业进入下行周期,产品售价回落,高额存货或将带来大额资产减值压力,直接侵蚀当期利润。
其次,供应链高度集中是另一大隐忧。公司前五大供应商采购占比长期维持在90%以上,核心原材料NAND Flash高度依赖铠侠、SK海力士等海外原厂。上游供给受全球地缘局势、原厂产能规划、行业周期多重因素扰动,供应链稳定性始终是悬在企业头上的变量。
总的来看,大普微是国产企业级SSD赛道成长最快的代表企业,踩中AI算力存储风口实现业绩拐点,但客户、供应链、存货、现金流几大风险并未消除。此次赴港第二上市,既可以拓宽融资渠道,也利于对接海外资本与海外客户市场,但存储行业周期性波动的底色不会改变,后续能否维持高景气下的盈利水平,还需要时间进一步检验。