
从内卷苦力到吃高端红利!海亮转型,看懂实体行业新出路

谁能想到,稳坐全球铜管行业头把交椅的海亮股份,在深耕传统赛道几十年后,迎来了全新的发展变局。2025年7月,创一代冯海良交棒,年轻的冯橹铭正式接任董事长。上任没多久,他就甩出9.7亿重磅投资,彻底改变企业的发展节奏。
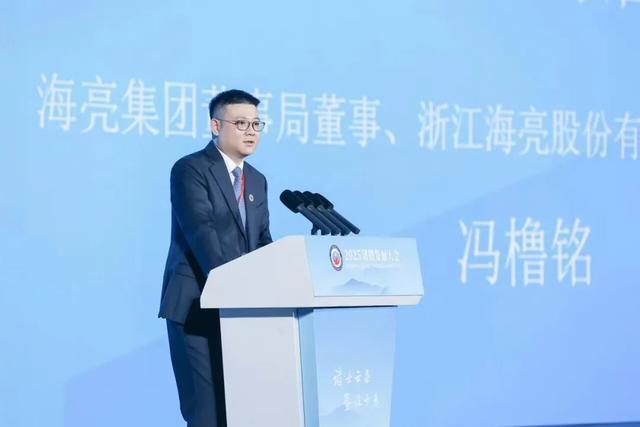
海亮股份的根基,是创始人冯海良一手打拼出来的。靠着扎实的铜管加工业务,企业稳稳拿下全球市场份额,常年领跑行业。传统暖通铜管一直是公司的营收主力。2025年,单这项业务就创造600亿收入,占据公司全年总营收的七成。
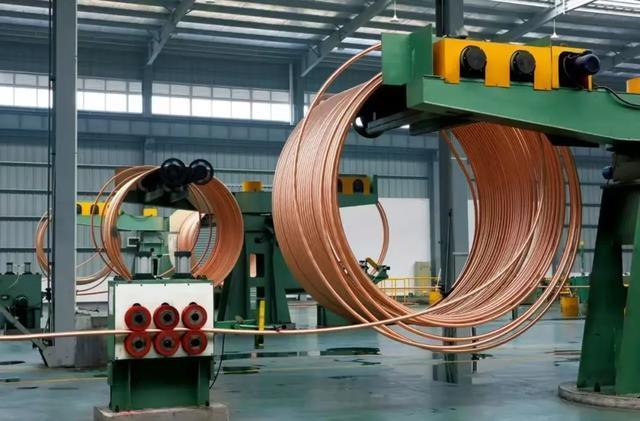
看似体量庞大的主业,藏着很大的发展短板。整个铜管加工行业盈利模式非常单一,全程靠赚取微薄加工费维持营收。下游大品牌客户议价能力极强,不断压缩利润空间。2026年1至5月,传统铜管业务毛利率直接跌到4.2%。看似生意红火,实则赚得都是辛苦钱,利润空间几乎被压到最低。
年轻的二代掌门人非常清楚当下的困境。接手企业后,他没有固守老一辈的安稳打法,迅速把重心放在高附加值的新材料赛道上。2025年9月29日,公司豪掷9.7亿元,收购甘肃海亮铜箔项目部分股权。这笔交易落地后,公司对该项目的持股比例升至67.3%,牢牢掌握项目主导权。
甘肃铜箔基地拥有行业顶尖技术,可量产3至3.5微米的超薄高端PCB铜箔。这种高精尖材料,实现了国产技术替代,市场竞争力十足。基地的业绩表现十分亮眼。2026年上半年,基地售出4.29万吨高端铜箔,斩获2.8亿元净利润,铜箔业务整体毛利率达到8%,盈利水平远超传统铜管业务。
企业内部团队也迎来全方位换新。冯橹铭重新搭建核心管理班子,兼顾经验与创新。团队里有深耕行业二十余年、熟悉市场规则的营销老将吴长明,也引进了三位名校博士负责新材料研发。整套核心团队平均年龄只有37岁,年轻有活力。所有核心高管全部绑定公司股权,和企业发展深度捆绑。
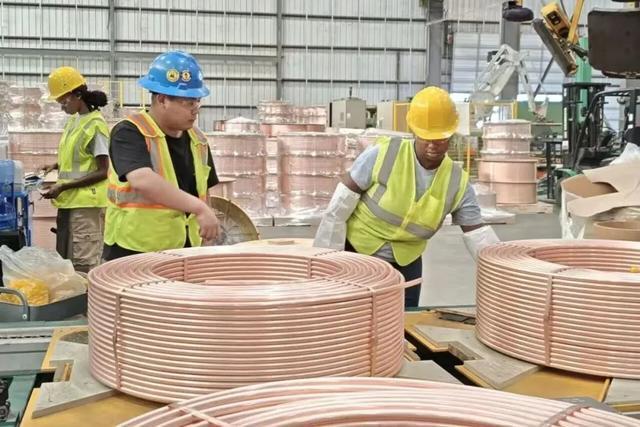
团队换新、业务升级的同时,全球化布局也在稳步落地。公司目前在海外布局23座生产基地。印尼投入8.6亿美元打造十万吨级铜箔项目,产品直接对接全球头部动力电池企业。美国德州基地2025年成功摆脱亏损状态。意大利厂房完成收购,沙特新工厂也进入规划阶段。企业还筹备港股IPO,用融资资金持续扩容海外产能、深耕新材料研发。
企业整体业绩肉眼可见回暖。2025年全年营收突破830亿,2026年上半年营收达到489亿,净利润6.4亿。亮眼的经营数据,直接带动股价上涨,2025年前九个月股价涨幅达到37%,公司市值稳定在400亿左右。
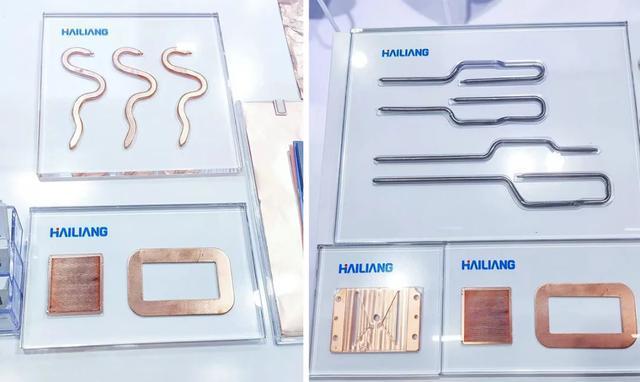
不少业内人士看好这次转型。新能源、AI算力行业持续爆发,高端铜箔、散热铜材都是刚需材料,市场需求量只会越来越大。抛弃低利润的传统内卷赛道,冲刺高新材料,是老牌企业突破瓶颈的最优选择。
也有不少网友保持谨慎态度。高端铜箔业务还处于扩张放量初期,暂时没法完全撑起企业整体营收。海外建厂投入大、周期长,还要面对复杂的海外政策和市场环境。传统主业一旦收缩过快,新业务又没能及时跟上,企业很容易陷入发展空档期。
老牌实体企业的二代接班,从来不是简单的接手家业,更是一场全新的突围挑战。手握成熟主业底盘和新兴高端赛道,这家老牌巨头的未来走势,确实值得持续关注。