摩根大通喊目标价300元,宇树科技六周腰斩,机器人泡沫挤到哪了

8月19号那天,我印象特别深。
早盘一开,宇树科技在科创板直接给你表演了什么叫“开局即巅峰”:1100元。比150.8元的发行价,硬生生拉了629%。总市值一度冲到4449亿。
后台一堆粉丝给我发截图:“哥,我中了一签,浮盈四十多万,人生第一次觉得打新比上班香多了。”
中一签500股,账面浮盈大概47万,这数字摆在那,谁看谁眼红。王兴兴也被媒体捧成“90后新首富”,身家一度逼近1400亿,一时间人设、故事、光环全齐了。
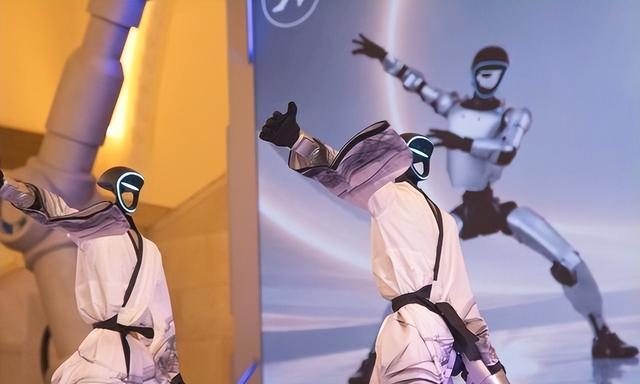
但六周之后,画风突然反转。
9月30日,宇树收在450.40元。离1100元的开盘高点,跌了59%。市值从4449亿掉到1822亿,差不多蒸发了2600多亿。
很多人这时候才反应过来:原来“千元人形机器人第一股”,是可以这么快就被按在地上一顿摩擦的。
同样还有一个声音特别多:“摩根大通太狠了,上来就搞个减持,目标价300,这不是把散户的信心给打没了吗?”
但你静下心想一想,这短短六周,其实把中国这一波机器人泡沫,给你演了个标准流程出来:热情从哪来,泡沫堆在哪,风险压向谁。
很多人对宇树有个误解,以为它是那种“PPT公司”。这事得说清楚。
从业务上看,宇树真不是空壳:
2025年,人形机器人出货超过5500台,按全年口径全球第一;四足机器人累计销量超过3.3万台,在巡检、表演、教育这些场景里,一直在稳稳贡献现金流。
也就是说,它真在卖货,不是只在舞台上走个秀。
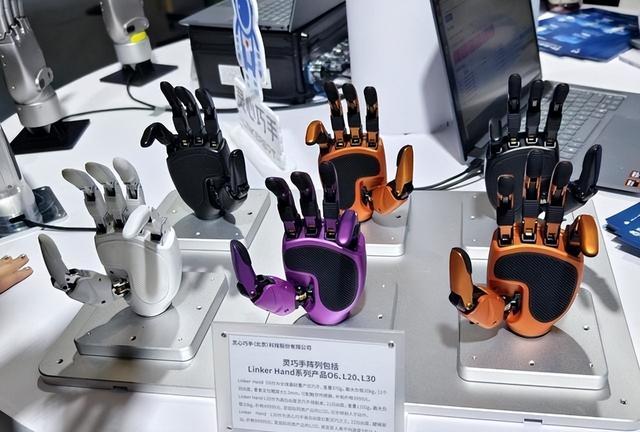
更关键的是,宇树自己做核心关节、减速器、控制器,这些都是机器人里面最硬的“骨头”。行业内部普遍认,它的运动控制工程化能力,是国内最能打的那几家之一,所以你会看到,全球很多高校和实验室,干脆直接买宇树的整机当平台,再往上堆算法。
这一点,放全球范围里,你去掰手指头数一数就知道有多稀缺:
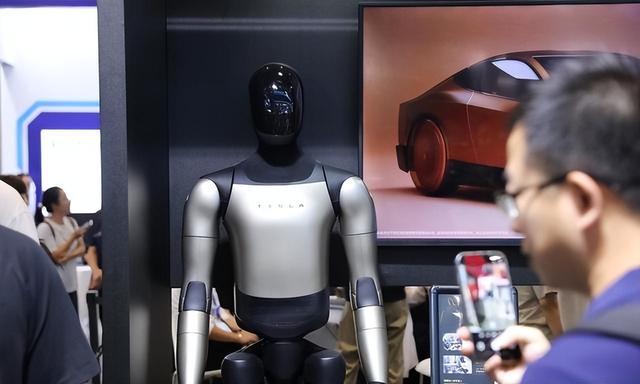
特斯拉的Optimus,更多还在工厂内部折腾,外部能买到的几乎没有;美国那几家明星公司,比如Agility Robotics、Figure、Apptronik,统统还在一级市场烧钱,出货量停在几百台的量级。
能做到“整机卖出去,还能赚到钱”的,宇树是凤毛麟角。
这就是为什么,前面那波人敢在1100元接盘。他们看到的是:一个真能出货、真能盈利、站在“具身智能”风口上的公司,抢的是“中国人形机器人第一股”的门票。
问题出在,这张门票,大家一开始给的票价,实在太夸张了。
说到这里,就得聊聊宇树的收入结构了。
有个数字很关键:2025年前三季度,宇树人形机器人收入里,差不多73.6%来自高校和科研院所,工业场景占比只有9%左右,商业场景5%左右。
什么意思?大白话翻译一下:
宇树现在大部分机器人,是卖给“搞科研的”和“做展示的”。
科研单有几个特点:
钱给得爽,毛利率高;项目一批一批来,一拨预算花完了,下一拨要看周期;最关键的是,它不像工厂那样,建了条产线,就年年扩产、年年复购。
你可以把科研市场想象成一个天花板高度相对“有限”的池子:国内开设机器人相关专业的高校、科研院所就这么多。第一轮大家兴冲冲采购一波平台,做研究、做演示。过两年你再看,有持续采购的会有,但原来的那种“全民装机潮”会自然冷下来。
这一块利润厚、光鲜,但不稳定。
真正能撑起长期估值的,是工业客户:那些愿意让机器人进产线、进仓库、进工地的企业。
可王兴兴自己在8月20日世界机器人大会上说得很坦白,今天的人形机器人,在工厂里的效率和泛化能力,还不如真人。具身智能的“ChatGPT时刻”,乐观估计两三年,悲观五到十年。
这话一出来,其实挺戳破泡沫的。他没跟你画大饼,说“明年就家家户户都有机器人保姆”,反而直接告诉你:“最后几厘米不精准,任务成功率就会暴跌。”
这就意味着,宇树现在的状态,是“能造、能卖、也能赚钱”,但远没到那一步:能大规模卖给工厂,让机器人真正接过人类手里的螺丝刀。
再看一眼财务。
2025年,宇树营收17.08亿元,扣非净利润5.91亿元,人形机器人毛利率60.13%。听上去漂亮得不得了。
但到了2026年上半年,增速明显下来了:
营收11.52亿元,同比增长48.54%,还能看;扣非净利润2.44亿,同比是往下掉的,掉了19.34%;毛利率也从60.13%回落到56%。
公司给的解释也不遮掩,说研发和销售投入加大了:具身智能模型要砸钱,春晚这种级别的品牌推广也不是免费;研发团队扩招,一年就多花了大约8200万。
这一切,从企业角度看没毛病。一个想在新赛道里活下去的公司,不砸研发,那才是问题。
可站在二级市场的视角就很尴尬:你发行那一刻,市盈率已经219倍,等于把你当“未来科技”来定价了;上市首日再被资金推到4449亿市值,这个时候,市场潜意识里给你设定的剧本是:“你后面每一个季度,都要交出一张漂亮得离谱的答卷。”
现实呢,收入增速从300%多,滑到50%不到;净利润还往下掉。你说这个时候,谁来给你继续按50倍、60倍市销率往上抬?
付鹏看得也挺透,他翻完财报吐槽一句:“宇树的研发经费甚至低于牧原养猪的研发。”这话听着有点刺耳,但意思很简单:人形机器人这活儿,才刚开局,离“成熟产业”还有点远。
你可以把现在的宇树看成,是一台刚刚能跑、但还没被大范围雇佣的机器。
接下来,把估值这笔账算给你听清楚。
发行价150.8元,对应市值609亿,PE已经219倍。那时候就不便宜。
首日冲到1100元,4449亿市值,流通股只占7.44%,流通市值不过135亿。筹码少、情绪足,典型的小盘筹码博弈行情。
问题是,大盘资金不是傻子。
等股价回到450.40元的时候,摩根大通出来,给了个“减持”,目标价300元,对应的是2027年大概30倍市销率。意思很白:“我承认你厉害,但按我的模型算,未来那几年,你再怎么努力,给你30倍PS已经挺客气了。现在这个46倍,我接不下”。
野村态度温和一点,给买入,目标价370元。建银国际再更保守,按32倍PS估,给的合理市值大概1090亿,对应股价在两百多。
你看出味道了吗?
节前450元的收盘价,哪怕腰斩过一轮,仍然站在大部分外资机构目标价之上。
这什么意思?就相当于市场还留着一截“幻想”的空间:大家嘴上说着谨慎,身体其实还挺诚实的,情绪那口气没完全灭干净。
也正是这段差价,像一条绷紧的橡皮筋:一边是“机器人一定会改变世界”的信仰,一边是“账户亏了三成扛不住”的现实。
说到这,就不得不提一个经常被忽略的定时炸弹:解禁。
宇树这次IPO,王兴兴和DeepSeek这些战配股锁了36个月;但美团、红杉、经纬这些早期财务投资人,只锁12个月。换句话讲,从2027年8月开始,会有一大批成本极低的股本,可以堂而皇之流入市场。
你站在这批老股东视角想一想:前期投进去的钱可能是几十块一个成本,现在账面已经翻了好几倍,解禁那天不卖一点,难道等着再来一轮腰斩?
这就是为什么,哪怕现在一些人觉得450元“看上去比1100便宜多了”,真正按下买入键的时候还是犹豫。
不是不看好机器人,是害怕解禁那一刻,大量筹码砸下来,把自己变成“接最后一棒的人”。
那摩根大通这份报告,到底在干嘛?
其实一句话就够了:“减持的是价格,不是公司。”
它认可宇树的现实:全球范围内,宇树确实是少数能把人形机器人卖出去、还能赚钱的整机厂之一;也承认人形机器人这条赛道,将来有大机会,未来二到四年,行业可能见到真正的商业拐点。
它不愿意掏的钱,是现在这个价。
很多人会把300元目标价,当成“外资唱空中国硬科技”。你要真这么理解,那就太把自己当受害者了。
资本最真实的逻辑一直是:我愿意用多少钱,去买你未来几年的不确定。
宇树当前这个估值,隐含的是“三连乐观”:
工业场景快速放量;
具身智能算法顺利突破;
海外市场不明显恶化。
只要其中任意一条打折,估值就要挤水分。这跟是不是人形机器人无关,换成新能源车、光伏、甚至曾经的互联网平台,都是一个道理。
那普通人呢?
我这段时间接触到的散户情绪,说实话,挺复杂。
有打新赚了快五十万的,悄悄跑掉了,不敢在朋友圈吱声,怕被骂“抢钱跑路”;也有在900、1000附近冲进来的,现在浮亏一大截,天天在群里问:“老师,这位置是不是已经跌出价值了?”
有人跟我说:“发哥,我真的相信机器人能改变世界啊,我不是瞎炒题材啊。”
我完全理解。
问题是,资本市场很残酷的一点在于:你看对了“方向”,不代表你不会在半山腰摔下来。人形机器人十年后成没成为家电一样的标配,这件事,你可以持乐观态度;但宇树这只股票,从450回1100、从1100再去更高,能不能走出你期待的曲线,那是另一回事。
你想象一下,如果你在1100买,跌到450,等于腰斩多一点。股价要回到你买的位置,需要再涨144%。这是个啥概念?相当于再复制一遍从450拉到1100的那段行情,还得再来一次。
你觉得这种概率高不高?
不是说不可能,而是告诉你:你在对的赛道,也可能亏惨;你在有技术、有产品的好公司,也照样会被高估值收割。
那说了这么多,机器人泡沫到底挤到哪了?
我的判断是:情绪泡沫在退,产业逻辑还在。
宇树的股价腰斩,并不代表机器人行业整体熄火。线下真的在用机器人做巡检、做安防、做展示、做科教平台的公司,并没有突然关门。供应链还是在往下走,传动、感应、控制这些零部件的国产化还在提速。
只是资本市场之前给的“价格”,太超前了。
你可以理解成:原本这条赛道十年的故事,前六周就被股价透支了七八成,现在被迫把时间线往回拉一点。那些曾经被包装成“立刻改变生活”的预期,重新回到“可能要等五到十年”的现实上。
对普通投资者来说,更重要的是调整自己的节奏:
你是想赚“人类迈进机器人时代的长期收益”,还是只想赌下一次类似宇树这种“开盘暴涨+短期腰斩”的过山车。
这两种玩法,对心态、仓位和耐受力的要求,是完全不一样的。
写到这儿,我心里有两个画面印得很清:
一个是8月19号那天,朋友圈里刷屏的中签截图,配文都是:“科技改变命运,打新改变人生”;另一个,是六周后有人给我发来的持仓界面,红色的浮亏数字旁边,是一句很无奈的话:“我以为买的是未来,结果买成了教训。”
宇树科技不是坏公司,人形机器人也不是坏赛道。只是这次,股价跑得太快,现实追不上。
那摩根大通那份300元的目标价,到底是在戳破泡沫,还是在低估中国机器人?
这个问题,我不想替你下结论。
我更关心的是,当下一次新的“宇树”出现时,你还会不会在那根“开盘最高价”的K线上,重复同样的动作。
你觉得呢?
你会在300元这种“摩根大通口中的合理价”上慢慢建仓,还是依旧等到下一个1100,再告诉自己:“这次不一样”?
评论区可以说说你的看法。尤其是这波亲身经历过宇树过山车的朋友,欢迎把你们的故事摆出来,让后来的人少交一点学费。