为什么好公司不等于好投资:从宇树科技看新股定价的艺术

一个月,2600多亿没了。
8月19号那天要是头脑一热,开盘1100块冲进去宇树科技,拿着到9月30号收盘的450.40,账户上就剩四成出头,亏掉将近59%。
这笔钱蒸发得无声无息。
有意思的是,这公司这段时间什么坏事都没干。产品照常出货,没听说谁跑路,大客户一个没丢,订单也没见退。中报反而挺好看,上半年11.52亿营收,涨了48.54%,归母2.74亿,同比扭亏为盈,去年同期还亏着3200多万。
变的只有一件事,愿意为它付钱的人,胆子小了。
所以有个老问题又冒出来,每个炒股的人其实都该半夜问自己一句,好公司,到底能不能算好投资。
宇树这趟人形机器人第一股的上市,把这课讲得够直白。
宇树算不算好公司?
我觉得算,没太多可争议的。
说几个数你感受下。
人形机器人这行,真正能自己养活自己的没几家,宇树是其中一个。今年上半年归母2.74亿,毛利率仍站在六成上下。放同行里看就更清楚了,优必选上半年还亏着3.39亿,极智嘉也还在亏钱,十亿级营收的三家里头,就宇树一家是赚的。
能挣钱在这行多稀罕,干过制造业的都懂。别家还在那讲故事、烧钱、抢地盘,宇树已经把货卖出去了,而且账上毛利率还不寒碜。
四足机器人那会儿,宇树就是全球销量第一。转到人形这条线,它的超人机器人能原地蹦两米高,极限速度飙到12.66米/秒,运动能力直接把人类纪录甩开一截。
营收也不是虚的。2025年全年16.99亿,拆开看,人形机器人8.68亿、四足6.98亿、组件约1.33亿。没有靠补贴撑场面,也没有左手倒右手的关联交易,全是市场上真金白银换回来的。
技术底子、产品力、商业化的进度、还有那帮年轻管理层,单看哪块都不算短板。
可好公司这三个字,跟好投资之间,还隔着一道沟。
回头看宇树的发行,才明白新股定价能离谱到什么地步。
发行价定在150.80元,对应PE 219倍,发行时市值大概610亿。
结果第一天开盘就给了1100元,比发行价高629%,盘中市值一度摸到4449亿。
4449亿放在这公司身上是什么分量?2025年它营收才16.99亿,净利润2.78亿。拿4449亿去套,市销率两百六十倍出头,市盈率奔着一千六百倍去了。
白话点,按去年那点利润,你得等一千六百年才回本。
当然成长股不能这么死算,得看以后。哪怕乐观点,假设它2027年干到40亿营收,4449亿对应PS也还有一百一十倍以上。
一百一十倍市销率啥概念?英伟达那阵疯到顶,PS也就三十多倍,特斯拉顶点也才二十多倍。宇树一年营收不到20亿,上市第一天享受的溢价比英伟达还高出三倍。
这事合理吗?显然不。但市场情绪上来的时候,理性就先靠边站了。
为什么好公司一上市,买的人反而容易亏?
宇树不是头一个。A股新股魔咒你大概听过,不少质地不差的公司,上市后股价一路向南,高位接盘的人一套好几年。
这里头原因挺杂,说几个要命的。
头一个是稀缺性溢价。
刚上市那会儿流通盘小得可怜,宇树首日能卖的股就三千多万股,占总股本不到一成。
盘子就这么大,一点钱打进去就上天。它又是人形机器人第一股,整个赛道的资金都铆着它,可流通的筹码就那么些,想买的人乌泱乌泱,价不涨都说不过去。
但这种稀缺是有时效的。时间推移,限售股一点点放出来,流通盘变大,稀缺感就散了。宇树下回大规模解禁在2027年8月,那时候有2.287亿股放出来,占到总股本56.56%。
等那批筹码真出来了,市场才算给它标了个像样的价。
再说情绪那部分。
新股头几天基本是情绪说了算。
中签的盼着高价出手,没中的怕踏空慌着追,媒体凑热闹喊得欢,券商研报还在一旁添柴。那几天价格纯靠情绪吊着。
那阵子街上挂的、群里转的,都在讲同一件事,人形机器人是未来,宇树就是下一个特斯拉,王兴兴也被喊成下一个马斯克。
情绪顶头的时候,谁还管估值。
等那股子劲儿泄掉,价迟早要往价值回。磨人的时候是慢慢阴跌,猛的时候就像宇树这样直接断崖。
宇树选了后一条路,一个多月从1100跌到450,情绪出清得相当彻底。
还有个更隐蔽的坑,叫完美预期陷阱。
摩根大通那份研报说得很直白,给的是减持评级。它减持不是看衰公司,而是觉得现在的价已经把样样都顺的预期全塞进去了。
这句值得多读两遍。
样样都顺是啥意思?就是往后三年宇树不能走错任何一步。产品得一代代迭代上来,出货得比吹的还猛,毛利别往下掉,对手全得歇着,行业爆发还得赶在预期前头。这么多条件得同时成立。
这些预期里但凡有一环掉链子,股价就立不住。
所以450块这个位置,你买的已经不是一家好公司了,而是一家三年里半点错都不许犯的完美公司。
现实里真有这种公司吗,你心里有数。
更逗的是机构自己都吵成一团。看下面这组数:
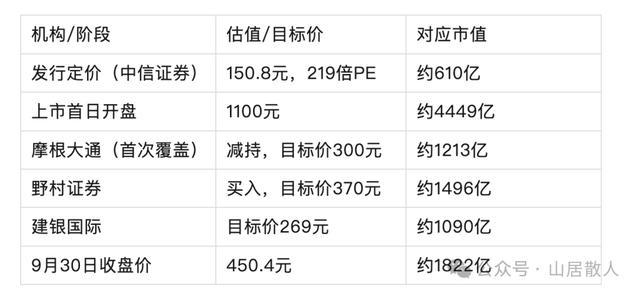
乐观那头和谨慎那头,市值能差出四倍。而眼下这价,还压在几乎所有主流外资机构的目标价上头。
中信证券自己当保荐人,询价时给的估值区间也就506到559亿,合着股价125到138块。结果上市那天,市场啪一下甩出4400多亿。
这哪是买公司,分明买张彩票。
摩根大通那个300块目标价,用的是30倍市销率,参照的是Agility Robotics这类一级市场私募融资的价。一级市场给同行才30倍PS,二级市场里的宇树在450块这位置还有46倍PS挂着。
谁对谁错我不敢下定论。但我认准一条,当所有好消息都提前计价了,随便冒出个坏消息,往下砸的空间都吓人。
价值投资里老被忽略的,其实就一个字,价。
不少人有个误会,觉得价值投资等于找到好公司。
巴菲特讲过类似的意思,投资关键不取决于你多懂一家企业,而取决于你肯为它出多少钱。
同一家公司,一百块买可能是笔好买卖,五百块买或许就是坑。
宇树摆在这当例子再合适不过。
150.8块发行价进场的,到现在还赚着,差不多两倍。1100块开盘冲进去的,现在亏掉近六成。300块那位置买的,往后三年说不定还有肉吃。
公司没变,货没变,人也没变。变的只有你进场时掏的那价钱。
我前头写过力勤资源,那是好公司但贵了就不算好投资的周期股那一版。宇树是成长股这版,赛道再香、公司再能打,价钱没对上,全白搭。
碰到这种明星新股,咱普通人怎么应付?
说点接地气的。
新股头三个月,别急着动手,多看少动。
刚上市那价,基本是情绪跟筹码在搏,跟基本面没多大关系。你眼瞅着第一天涨多少、第二天又冲多少,那都是流通盘太小闹出来的幻觉。
等满三个月,等情绪凉下来,等机构研报出齐了,等头份财报也交了,再回头瞅,那价才贴近真实价值。
别把看好行业和看好这家股票混为一谈。
人形机器人是未来大方向,这话没错;宇树是行业里头的龙头,也没错。可这两句都对,推不出现在买宇树准赚的结论。
行业好,不代表里头公司个个活得下来;公司好,也不代表股价非涨不可。中间卡着的那个东西,还是价。
买之前拿极端情形量一量自己。
下手前问自己一句,万一这公司明年业绩没达标,股价得掉多少?你扛得住吗?
要是掉三成你就崩了,那这价对你来说就太贵。
价值投资的底子,不是买好公司,是用好价买好公司。
好公司仨字,好多人门儿清;好价俩字,得真金白银交过学费才悟得透。
宇树这趟上市,算是一堂标价2600亿的定价课。