
“RISC-V第一股”奕斯伟计算(01256.HK)预计10月9日香港上市

来源:瑞恩资本RyanbenCapital
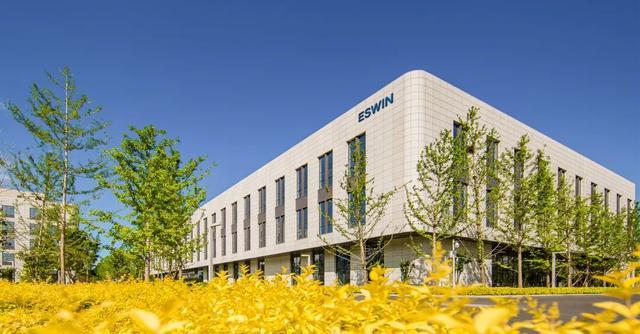
奕斯伟计算(01256.HK),于2026年9月28日至10月6日招股,预计10月9日在港交所主板挂牌上市。公司全球发售1,570,204,000股H股,发售价区间为每股1.48至1.59港元,预计募资总额23.24亿至24.97亿港元。
从基石阵容来看,此次奕斯伟计算引入9家基石投资者合计认购11.61亿港元,其中既有合肥建投、大湾区共同家园投资等国资平台,也有通富微电、颀中科技等产业链伙伴旗下的投资主体,还包括日本欧力士等外资机构。三类资金同时用真金白银入场,把这次发行定调为“稀缺性+成长性”。
AI的下半场:从云端走向万物,重构算力新版图
长久以来,x86与Arm架构主导全球芯片市场,x86统治了PC与服务器三十年,Arm拿下了移动终端的几乎全部江山,而当AI算力需求从云端向边缘、向端侧蔓延。这恰恰是RISC-V的历史窗口:开源开放、灵活、可按需定制,天然适配边缘侧对成本、功耗与专精化的极致要求。RISC‑V,正乘着AI时代的浪潮,成长为全球算力版图中至关重要的“第三极”。
目前,全球AI叙事从“训练”转向“推理”,大模型把算力竞赛推向云端高峰,但真正决定智能能否走进现实的,是散布在座舱、工厂、客厅与机器人机体里的“末梢神经”——低功耗、强实时、成本可控的边缘与端侧算力。“云—边—端”协同成为不可逆的产业走向。“峰值算力”不再是唯一标尺,单位Token能耗、单位Token成本、快速适配与按需扩展成为新的衡量维度。
行业数据显示,RISC-V在具身智能解决方案市场的渗透率已由2020年的0.4%升至2024年的6.4%,预计2029年达19.1%;中国市场更为陡峭:RISC-V主控解决方案市场规模由2020年的1亿元增至2024年的161亿元,年复合增长率高达263.5%,预计2029年将达1,611亿元,发展空间巨大。
政策端同样在共振。2026年印发的《电子信息制造业发展“十五五”规划》明确推进RISC-V研发与产业化,香港特区政府也在2026至2027年度财政预算案中将RISC-V列为重点发展的七大新兴产业之一,并联手产业界成立香港RISC-V联盟。生态成熟度与资本便利度在此交汇,奕斯伟计算此时登陆港股,踩在了产业与政策的双重节拍上。
从“端”到“边”,铺设智能计算的毛细血管
如果说云端是算力的“大动脉”,边缘与终端便是让智能触达物理世界的“毛细血管”。奕斯伟计算用七年完成从架构到产品的多元布局:围绕人机交互、多媒体处理、互连、计算芯片等赛道布局,产品及方案覆盖智能计算、汽车、工业、智能家居等场景。根据弗若斯特沙利文资料,以2025年营收计,公司是中国最大的国产智能终端人机交互芯片提供商。
产品落地方面。在智能汽车领域,公司推出的EAM2011是国内首颗支持轻量级AI应用的车规级MCU,R520A内核则成为全球首个通过德国莱茵的ASIL-D功能安全认证的多核多架构RISC-V内核;在智能计算领域,奕斯伟计算智能计算SoC作为公司面向AI时代的主力产品,能够高效运行轻量化大模型,并衍生出边缘计算模组、AI加速板卡、边缘智能站等多形态硬件,广泛应用于工业机器视觉检测、行业边缘智能化改造等场景。从芯片到板卡,奕斯伟计算已构建覆盖“云—边—端”推理核心场景的智能计算产品矩阵,同时为具身智能等新兴终端的算力升级预留了充足的技术延展空间。截至2026年3月31日,公司已推出超150款软硬件协同产品,服务全球220家客户。
营收三年复合增长17.8%,计算芯片与方案业务加速放量
招股书显示,2023年至2025年,奕斯伟计算营收分别为17.52亿元、20.25亿元、24.31亿元,三年复合增长17.8%;2026年一季度营收4.94亿元,同比增长18.4%,连续三年保持上行。同期年内亏损由18.37亿元、15.47亿元收窄至15.16亿元。
更值得关注的是收入结构的变化。计算芯片与方案业务收入由2023年的37.5万元跃升至2025年的3.20亿元,2026年一季度已达2.23亿元,同比大幅增长,成功切入汽车、工业等核心赛道。
高速的业务放量背后,是公司深厚的技术护城河。奕斯伟计算手握620余个IP模块、20余个系列化RISC-V内核构成的软硬件协同体系——IP与内核的复用能力,直接决定产品迭代速度与成本结构,也是最难被复制的技术优势。
招股书显示,本次IPO募资投向高度聚焦主业。约35%用于新芯片产品开发与现有产品迭代;约30%投向RISAA(RISC-V+AI)生态技术平台软硬件能力建设;约15%用于潜在战略并购;约10%用于营销网络建设与RISC-V生态拓展;其余约10%补充营运资金。
站在资本市场视角,从奕斯伟计算发行定价看,1.48至1.59港元的招股价区间对应募资约23.24亿至24.97亿港元,在近期港股硬科技新股中并不算激进。相较其“RISC-V第一股”的稀缺性、计算架构“第三极”的长期叙事,以及计算芯片与方案业务的放量趋势,现阶段招股定价对应的整体估值水平并不高。随着后续汽车、工业、具身智能下游需求逐步释放,业务持续放量叠加亏损持续收窄,公司向上的成长空间值得期待。
版权声明:所有瑞恩资本Ryanben Capital的原创文章,转载须联系授权,并在文首/文末注明来源、作者、微信ID,否则瑞恩将向其追究法律责任。部分文章推送时未能与原作者或公众号平台取得联系。若涉及版权问题,敬请原作者联系我们。本文内容仅供参考,不构成投资建议。投资者据此操作,风险自担。