营收仅3.37亿,估值冲到139亿!云深处IPO引争议

⚠️风险提示:仅为产业信息解读,不构成任何投资建议。IPO尚未完成,估值仅为申报测算值,存在上市审核、业绩不及预期等多重不确定性。
一、估值怎么算出来的
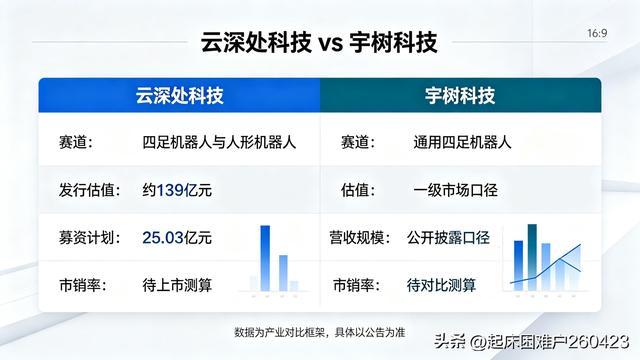
云深处科技2026年5月递交科创板IPO申报稿,拟发行不低于8298万股,发行新股占发行后总股本不低于18%,计划募资25.03亿元。以此测算,发行后整体估值约139亿元 。
2025年公司营收3.37亿元,归母净利润2868.4万元,对应市销率约41倍。
对比同赛道冲刺IPO的宇树科技:营收17.08亿,估值420亿,市销率约25倍。云深处营收规模仅为宇树的1/5,但估值溢价更高,是市场争议的焦点 。
二、资本为什么愿意给到139亿估值
1. B端落地兑现,率先实现盈利
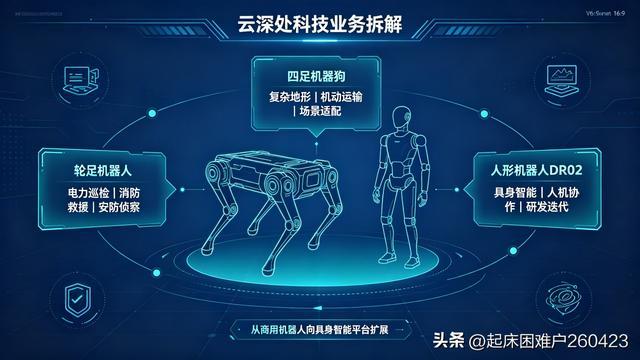
不同于很多机器人企业停留在Demo阶段,云深处主打四足机器狗,深耕电力巡检、应急消防、隧道管廊、工业测绘等行业场景,客户超500家,产品销往45个国家。2025年成功扭亏、经营现金流转正,是少数商业化跑通的足式机器人公司,具备可复制的行业订单逻辑 。
2. 国家队+产业资本重仓加持
股东阵容豪华:国家人工智能产业基金、中国电信、中国联通旗下基金、京东、云晖资本、中芯聚源等。从Pre-IPO轮52.5亿估值,到IPO申报直接推到139亿,机构押注具身智能长期赛道红利 。
3. 募投聚焦具身智能,打开想象空间
本次募资25.03亿,最大一笔11.69亿投向具身算法及模型研发,其余投向本体研发、产业化基地建设。虽然当前收入主力是机器狗,但资本市场定价,很大程度在定价未来轮足、人形机器人DR02的长期潜力。
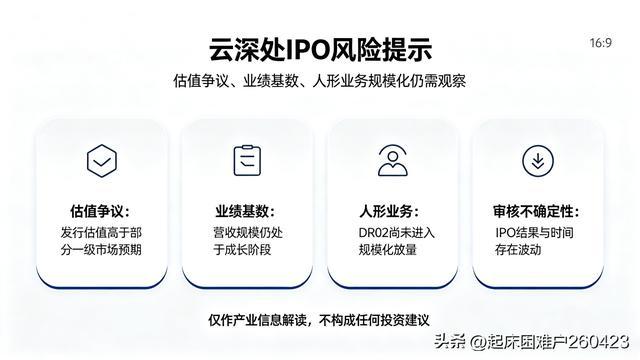
关键事实:2025年人形机器人业务收入仅82.3万元,占总营收0.24%,目前人形产品仍处于测试、试点阶段,尚未贡献实质营收,估值更多是远期预期定价 。
三、估值背后三大核心争议点
1. 高市销率,业绩体量与估值不匹配
3.37亿营收支撑139亿市值,41倍PS。一旦行业订单扩张不及预期,估值回调压力较大。公司盈利基数很低,2868万净利润,利润弹性弱,很难快速消化高估值。
2. 业务结构:机器狗是基本盘,人形还没兑现
收入全部来自B端行业巡检机器狗;人形机器人只是技术储备,还没规模化出货。市场容易把“具身智能、人形机器人”的高叙事,叠加到当前以工业巡检为主的业务上,容易形成预期差。
3. 赛道竞争加剧
国内宇树、智元、蔚蓝等企业同时发力足式、人形机器人;电力、应急巡检赛道也存在其他工业机器人厂商竞争,未来价格战、订单争夺会压缩毛利率。
四、对A股产业链的影响
- 上游:伺服电机、减速器、传感器、机器视觉、电池等具身智能硬件标的,情绪层面会受益,强化资本对足式机器人赛道的信心。
- 对比参考:云深处、宇树先后IPO申报,会给整个机器人赛道提供估值锚,资金会重新筛选B端落地能力强、订单确定性高的机器人企业。
- 风险:如果上市后估值大幅消化,也会压制整个板块情绪。
五、核心跟踪指标(后续重点观察)
1. 电力、应急巡检订单增速、毛利率变化。
2. DR02人形机器人试点落地、订单进展;
3. 科创板IPO问询,重点关注收入真实性、客户集中度、持续盈利能力;
4. 行业资本对于足式机器人的估值定价逻辑是否持续。