
再度赴港IPO,文石信息的增长与隐忧

近日,广州文石信息科技股份有限公司(下称"文石信息")再次向港交所主板递交上市申请,中信建投国际担任独家保荐人。
这是该公司年内第二次递表:今年1月16日,文石信息首次向港交所提交上市申请,由于未能在六个月有效期内完成上市流程,该申请于7月16日失效。两个月后,如今该公司带着更新到2026年上半年的财务数据卷土重来。
从最新招股书披露的数据看,文石信息2023年至2025年分别实现收入8.04亿元、10.18亿元和11.28亿元,同期净利润为1.24亿元、1.21亿元和1.31亿元。2026年上半年,公司收入5.74亿元,同比增长7.4%;净利润0.53亿元,同比下降约24%。
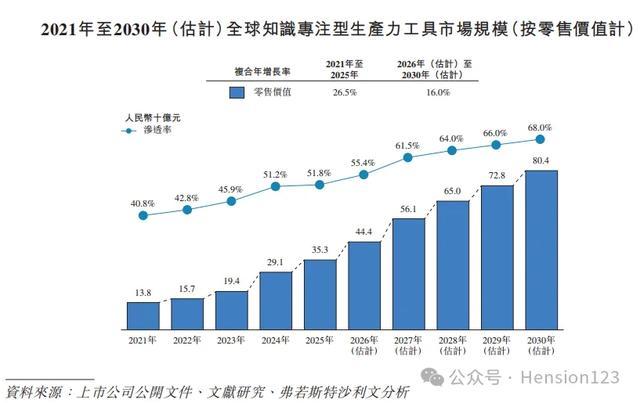
实际上,文石信息所处的电子纸读写设备赛道,正处在一个微妙的节点。Kindle退出中国市场已经三年,国产品牌完成了对存量用户的承接;与此同时,全球"知识专注型生产力工具"市场仍在扩容,弗若斯特沙利文预计其规模将从2026年的444亿元增至2030年的804亿元,复合年增长率约为16%。
赛道在长大,但玩家赚钱似乎越来越难了。
文石信息此时递表,有几个问题值得追问:公司营收仍在增长,净利润率却从15.4%一路滑落到个位数,钱去哪了?经营现金流自2025年起转为持续净流出,账面存货膨胀到7.49亿元,已经超过了今年上半年全部收入,公司在为什么做准备?
一、开放生态的墨水屏厂商,创始人绝对控盘
文石信息成立于2008年,总部位于广州,旗下品牌BOOX在电子墨水屏设备领域经营了近二十年。公司的盈利模式可以概括为"硬件为主、软件与内容为辅":销售搭载自研开放系统BOOX OS的电子纸设备获取主要收入,配件、外接墨水屏显示器、笔记应用StarNote以及第三方内容分成做补充。
与Kindle式的封闭生态不同,BOOX OS基于安卓开放架构,用户可自由安装第三方应用,这是文石区别于多数同行的核心卖点。截至2026年6月30日,BOOX OS月活跃用户超过120万,StarNote累计下载量约200万次。
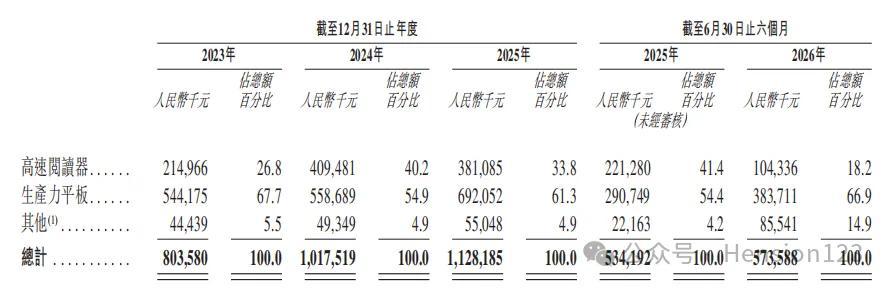
文石信息的硬件产品分为高速阅读器和生产力平板两类。从收入结构看,生产力平板是当之无愧的王牌业务,2025年贡献收入6.92亿元,占总收入的61.3%,2026年上半年进一步升至66.9%。
高速阅读器的收入占比则从2024年40.2%的高点回落到2025年的33.8%,2026年上半年更是骤降至18.2%。
至于配件、内容分成等"其他"业务,常年占比不足5%,创收能力有限,而今年上半年则有所大幅提升至14.9%。
一个需要留意的现象是,上述两条硬件产品线的均价都在下行。生产力平板的平均售价从2024年的2587元跌至2026年上半年的1869元;高速阅读器均价则从2025年上半年的1087元跌至895元。
文石信息在招股书中的解释是,小尺寸低价型号销售占比上升,以及为保持竞争力而进行的定价调整。换句话说,增长越来越依赖"以价换量"。
股权结构方面,文石信息呈现出鲜明的创始人高度控盘特征。董事会主席兼总经理淡玉婷直接及通过员工持股平台共创文石,间接控制公司69.38%的表决权;首席运营官朱增持股12.62%;副总经理翟永泰持股2.10%。三人于2024年3月签署一致行动协议,合计可行使84.10%的投票权。
值得一提的是,文石信息历史上还曾有一位举足轻重的股东——吕向阳旗下的融捷集团2016年入主时持股达50%,后因投资重心调整,于2024年初通过减资方式退出,从文石信息获得约1.81亿元对价(剩余股权随后转让予上市前投资者),该笔款项直到2026年8月才最终结清。
2024年5月至7月,文石信息还引入了联想(天津)、川奇光电等六名上市前投资者,其中,川奇光电正是上游电子墨水材料巨头元太科技的间接全资子公司,目前其持有文石信息4.9%股份。
上游供应商变身股东,这种安排在消费电子行业并不多见,也成为市场观察文石供应链博弈的一个切口。
二、利润表尚稳,现金流量表和资产负债表却在承压
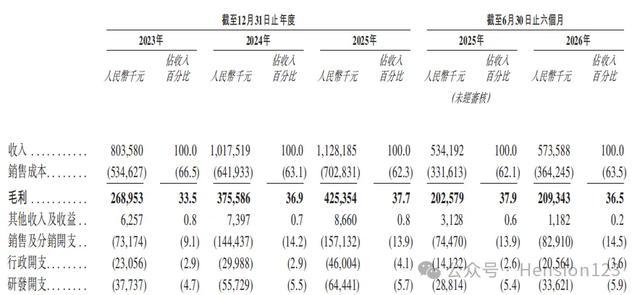
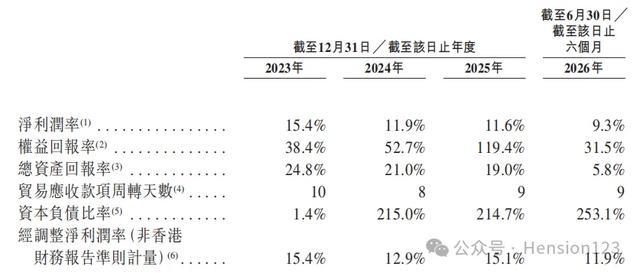
如果只看利润表,文石信息经营基本盘还算是很稳健的。毛利率从2023年的33.5%逐年爬升至2025年的37.7%,2026年上半年维持在36.5%;2025年经调整净利润1.70亿元,经调整净利率15.1%。
但把三张报表放在一起看,压力就清晰了。
第一个压力点是增收不增利,且利润增速持续跑输收入。
该公司收入增速从2024年的26.6%降到2025年的10.9%,2026年上半年进一步降到7.4%;净利润率则从2023年的15.4%一路降到2026年上半年的9.3%。
利润被什么吃掉了?主要是费用。其销售及分销开支从2023年的0.73亿元猛增至2024年的1.44亿元,增幅97.4%,2025年进一步增长至1.57亿元。其中广告宣传费从0.17亿元涨到0.69亿元,增长了约4倍;销售费用率从9.1%抬升到14%左右并维持至今。
而同期研发开支虽然也在增长,但研发费用率却始终徘徊在5%上下,2026年上半年为5.9%。对于一家标榜技术驱动的公司,营销投入约为研发投入的2.5倍,文石信息费用结构的重心一目了然。
第二个压力点,也是最值得警惕的,是现金流的恶化。
2023年和2024年,文石信息经营活动现金净流入分别为1.06亿元和1.33亿元,与净利润基本匹配;但2025年急转为净流出0.71亿元,2026年上半年净流出扩大到1.99亿元。半年时间里,公司经营活动不仅没有产生一分钱现金,反而吞掉了相当于同期净利润近四倍的资金。
那么,现金去哪了?答案在存货上。
文石信息存货从2023年末的2.42亿元一路堆到2024年末的3.05亿元、2025年末的4.99亿元,2026年6月末达到7.49亿元——这个数字已经超过了2026年上半年的全部收入。
与此同时,其存货周转天数从153天拉长到313天,意味着一批货从入库到卖出平均要压十个多月。
而公司占用上游资金的能力并没有同步增强,应付账款及票据周转天数今年上半年只有51天,平均贸易应收账款周转更是仅9天。
也就是说,占用自己资金近一年、占用别人资金却不到两个月,这一进一出之间,文石信息营运资金的缺口只能靠外部融资填补。
数据也印证了这一点,该公司的计息银行贷款从2023年末的零增至2025年末的1.32亿元,再到2026年6月末的3.29亿元,其中1.32亿元还是由淡玉婷等三位控股股东以个人名义提供担保的。叠加上市前投资者赎回权形成的赎回负债,文石信息资本负债比率从2023年末的1.4%飙升至253.1%。
公司解释称,大举囤货是为了应对全球贸易摩擦和供应链不确定性,对屏幕、芯片等关键组件建立战略储备。这个逻辑本身说得通——2025年中美关税政策数度反复,存储芯片价格又在上涨周期,提前锁料确实能对冲成本。
但商业上正确的决策,代价是实打实的,公司采购付现大幅增加,现金流转负,银行借款攀升。
还有一个细节佐证了其存货压力的存在。2026年上半年,文石信息把一部分前期囤积的芯片按市场价格转售,确认收入0.56亿元,占当期总收入的9.7%,直接撑起"其他"业务收入同比增长286%。
卖芯片收入占比接近一成,这很难被视为主营业务自然增长的一部分,反倒说明该公司前期的囤货规模可能超出了自身的消化能力。剔除这部分,2026年上半年文石信息核心硬件业务的增长其实相当有限。
再叠加上市前累计宣派的2亿元股息(2023年0.1亿元、2024年0.9亿元、2025年1亿元),文石信息递交招股书时的资产负债表,比两年前紧绷得多。这也部分解释了为何首次递表失效后,公司仅隔两个月就再度叩门——补充流动性的需求或许是迫切的。
三、赛道想象空间大,竞争对手紧追不舍
文石信息所处的市场,机遇与挑战都很清晰。
先看机遇。弗若斯特沙利文数据显示,全球知识专注型生产力工具市场规模从2021年的138亿元增至2025年的353亿元,复合年增长率26.5%,预计2026年至2030年仍将以16%的年复合增速扩张。
行业层面还有几股明确的顺风。彩色电子纸技术成熟带动产品结构升级,洛图科技数据显示2025年中国市场全彩电子纸产品销量同比增长60.6%;2025年国内电子纸阅读器销量逆势增长33.4%;AI转录、摘要、OCR检索等功能嵌入设备工作流,为行业打开了从一次性硬件销售走向订阅制服务收入的想象空间。
文石信息全球第二、中国第一的位置,踩中的正是这轮"阅读器回归+彩色化+AI化"的叠加窗口。
不过,挑战同样清晰。其一,国内大盘并不稳。洛图科技数据显示,2025年中国电子纸平板线上销量127.1万台,同比下降11.6%,行业增长更多来自均价提升而非量的扩张。
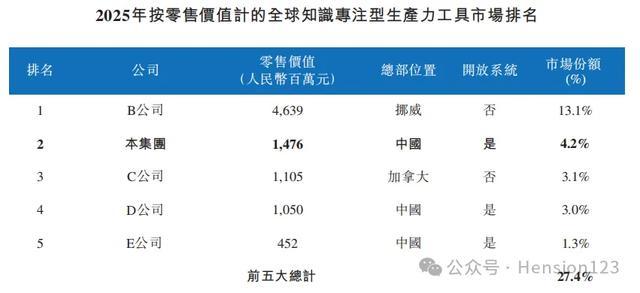
其二,竞争格局高度分散,全球前五大厂商合计份额仅27.4%,谁都没有绝对护城河。
招股书中的对标数据值得细看,排名第一的是挪威厂商reMarkable,2025年零售价值46.39亿元,份额13.1%,是同期文石信息(14.76亿元、4.2%)的三倍多;紧随文石信息之后的是加拿大上市公司旗下的Kobo(3.1%),以及两家中国上市公司——1999年成立、主打手写纸感平板的科大讯飞(3.0%)和1998年成立的汉王科技(1.3%)。
更重要的是,在国内市场,文石信息还要面对掌阅、小猿等品牌在阅读器和学习本细分市场的贴身竞争,线上销量前五的席位中,这几家一个不少。
客观地说,文石信息手里并非没有牌,且优势是比较显著的。
一方面,技术层面上,相比reMarkable的封闭系统,BOOX的开放安卓生态对重度用户粘性更强;文石信息自研的BSR快刷技术缓解了电子纸刷新慢的先天短板。
另一方面,文石信息Palma等手机形态阅读器在海外市场是现象级产品;公司产品销往70多个国家和地区,海外收入占比接近六成,这种全球化的渠道能力在国内同行中是稀缺的。毛利率从2023年的33.5%一路升至2025年的37.7%,也说明文石信息产品结构和定价权在改善。
但短板同样值得重视。与全球第一的reMarkable相比,文石信息的收入体量只有对方的三分之一,且对方靠高端单一品类建立起品牌溢价,文石的增长却在依赖均价下移。
另外,与科大讯飞相比,文石信息2025全年0.64亿元的研发投入不足对方的零头,在AI能力逐渐定义产品竞争力的行业趋势下,文石信息5%上下的研发费用率能支撑多久的技术叙事,是个现实问题。
面对激烈的市场竞争,文石信息的应对动作可以归纳为以下几条线:
产品上,把战略重心从阅读器转向客单价更高的生产力平板,2026年上半年一口气推出七款新型号,把手写功能下放到小尺寸机型,直接带动平板销量同比增长69.3%;
软件上,以StarNote和BOOX OS的AI功能培育生态,尝试把120万月活用户转化为经常性收入;
渠道上,维持直销与经销约各半的结构,线上依托电商平台,线下扩张体验店;
供应链上,以战略囤货对冲关税和芯片涨价风险,广州自有工厂把控最终组装、测试等核心环节。
这套打法方向上没有明显错误,但每一项都要花钱——营销要钱、囤货要钱、研发更要钱,而公司的造血能力正在承压,这或许是文石信息此刻出现在港交所的重要原因。
结语
整体来看,文石信息是一家把生意做通了的公司:近二十年深耕一个细分品类,能够坐到中国第一、全球第二位置并不容易,付出了很多努力;毛利率稳步提升,月活用户过百万,这些也都是实打实的竞争优势。
但招股书里同样写着另一面:收入增速降到个位数,净利率从15.4%滑到9.3%,经营现金流持续净流出,存货堆到7.49亿元,银行借款从零爬到3.29亿元。
赛道在扩容,文石信息的位置也不差,但问题在于,文石信息选择的增长方式正在快速消耗资金。二次递表能否换来一个顺利发行,市场会用自己的方式给这份招股书写下批注。