全球第二!上海芯片巨头出货量超10亿颗,创始人夫妻闷声发大财

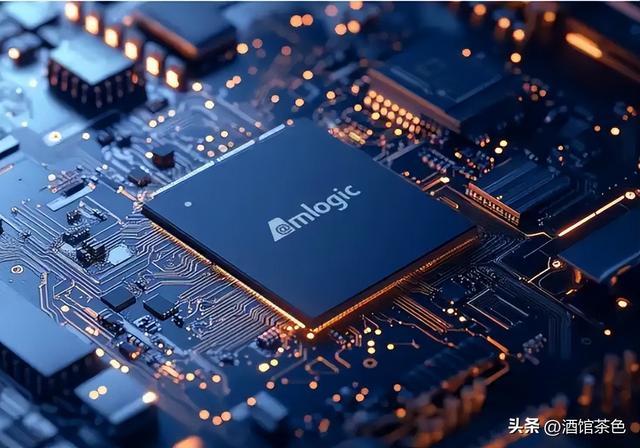
家里买的智能电视、网络机顶盒,哪怕上面印着各大品牌的logo,但拆开外壳看看主板,最核心的那颗主控芯片,大概率来自同一家公司。
这家公司不直接卖终端电子产品,但在家庭智能终端SoC这个赛道上,它按2024年收入口径拿下了17.7%的全球市场份额,位列全球第二。
单看智能机顶盒芯片这一项,市占率更是高达31.5%,稳坐全球头把交椅。截至2025年底,这家公司各类芯片累计出货量已经突破10亿颗。
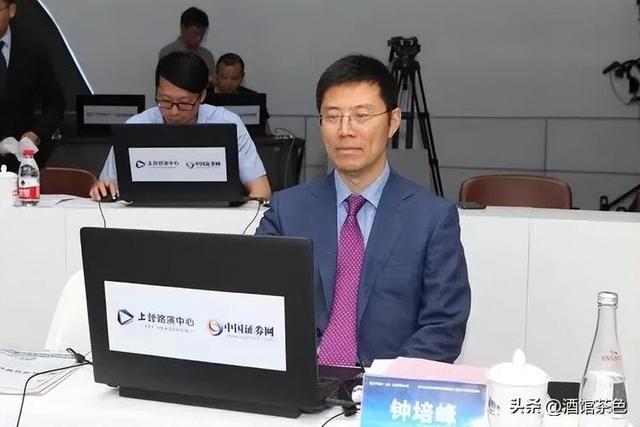
创造这个惊人数据的,是一家扎根上海浦东张江的企业,晶晨半导体股份有限公司。而站在晶晨背后的,是一对1963年出生的夫妻,钟培峰与陈奕冰。
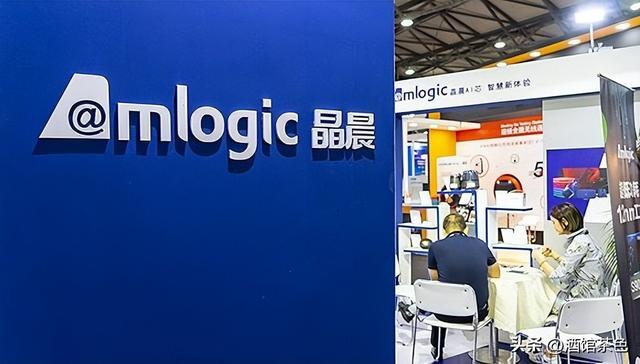
随着公司在2019年登陆上交所科创板,百亿级别的IPO募资和水涨船高的市值,让这对实控人夫妻的财富迅速膨胀。
外界津津乐道的,往往是他们高学历背景带来的光环,以及在这个冷门细分赛道里“闷声发大财”的创富神话。
互联网上的叙事,总是习惯于把商业成功包装成顺风顺水的爽文。
但扒开这层耀眼的数据表象,半导体行业的真实底色,从来就不是高枕无忧。做到全球第二的晶晨股份,背后究竟藏着怎样的现实博弈?
上世纪九十年代,国内的VCD产业正经历烈火烹油般的爆发期,满大街都是各类品牌的VCD影碟机。
但极具讽刺意味的是,这些机器里最核心的音视频解码芯片,几乎全被海外老牌厂商攥在手里。
当时,均拥有美国佐治亚理工大学理工科硕士学历、且在硅谷积累了多年工程经验的钟培峰和陈奕冰,看到了这个巨大的市场机遇。
1995年,夫妻俩在美国加州成立了晶晨的前身企业,直接切入音视频解码赛道,从VCD解码芯片开始做起。
看到这段创业史,很容易产生一种错觉,仿佛两人一拍脑袋就踩中了时代的脉搏。
事实并非如此。初创期的芯片公司,一没规模二没名气,在海外巨头的夹缝里求生,唯一的出路就是死磕一个极窄的细分领域。
音视频解码,就是他们选定的那条窄路。随着VCD行业红利的快速消退,继续留在美国显然已经摸到了天花板。
2003年是一个关键的分水岭。钟培峰带队回国,在上海张江注册成立了晶晨股份的国内主体,初始注册资本100万美元。
夫妻俩分工明确,钟培峰出任董事长兼总经理统筹全局,陈奕冰则主抓技术管理。
很多人评价芯片企业,喜欢看它们是否踩中了当下最热的风口。行情好的时候,不少企业什么赚钱就做什么,业务铺得极大。
但晶晨的策略截然不同,从VCD芯片到机顶盒SoC,再到后来的智能电视芯片,这个技术过渡和产品迭代的过程,他们足足熬了十几年。
这种高度集权的家族创业模式,在早期展现出了极强的战略定力。决策层高度统一,没有庞杂的内部消耗,一条技术路线可以咬着牙走到底。
十亿颗芯片的出货量,不是靠砸钱营销出来的,而是在视频编解码、安全系统等核心IP内核上,花三十年时间一行行代码、一个个模块死磕出来的。
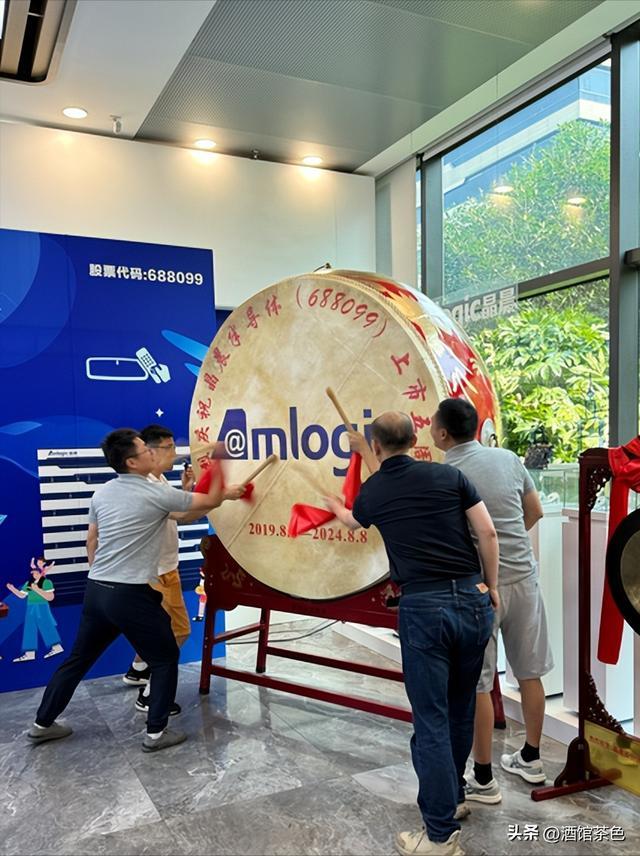
2019年8月,晶晨股份作为早期上市企业之一挂牌科创板,发行价38.5元每股,IPO募资总额高达158亿元。
资本市场的狂热,将这家原本只在业内知名的公司彻底推向了聚光灯下。
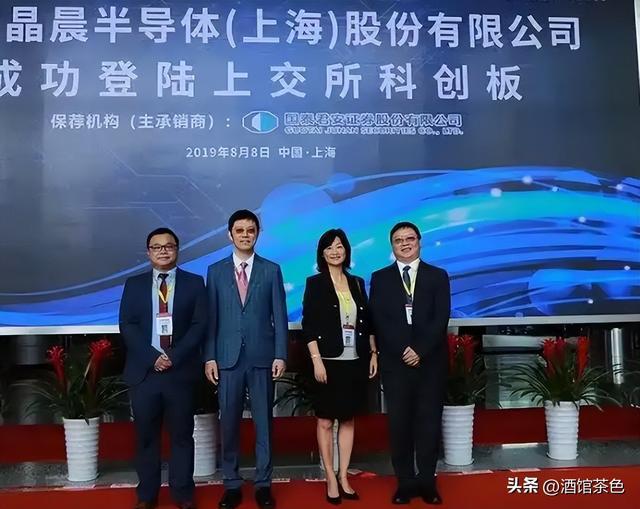
钟培峰、陈奕冰夫妇连同一致行动人,通过境外平台间接控制上市公司,身价暴增。
然而,一旦把视线从财富榜转移到芯片行业的底层逻辑上,就会发现,所谓“闷声发大财”的背后,充满了不确定性的煎熬。
芯片设计企业,往往采用的是Fabless(无晶圆厂)模式。
简单来说,晶晨只负责画图纸、搞研发,真正把沙子变成芯片的制造环节,全部交给了台积电这类外部代工厂。
这种模式极其轻量化,但也留下了致命的软肋。
命脉捏在别人手里的滋味并不好受。代工厂的产能一旦紧张,或者原材料存储芯片的价格出现大幅波动,成本压力就会瞬间传导到设计厂商身上。
根据晶晨股份2025年的财报信息透露,公司的存货规模一度走高,存货周转压力变得尤为凸显。
更有意思的细节是,年报披露部分高管薪酬出现了下调。
公司虽然没有对外详细解释降薪的缘由,但这恰恰折射出了消费级芯片企业普遍面临的库存博弈难题。
芯片造多了,下游卖不出去,库存积压就是巨大的现金流黑洞,造少了,遇上需求爆发,又只能眼睁睁看着市场份额被对手抢走。
更严峻的考验来自于下游终端。晶晨的基本盘是机顶盒和智能电视,这属于典型的消费电子赛道。
消费电子受全球经济大环境影响极深,家电市场稍微打个喷嚏,上游的芯片供应商就会重感冒。
翻看上市以来的业绩,晶晨股份绝非一路高歌猛进。
中间不仅经历过利润下滑的阵痛周期,直到最近几年,随着市场需求的复苏,才重新拉出一条漂亮的增长曲线。
2025年全年,公司拿下67.91亿元营收和8.70亿元归母净利润,2026上半年更是创下佳绩,营收达到43.9亿元,归母净利润6.1亿元,二季度单季创下历史新高。
但这串华丽的财务数据,掩盖不了一个日益逼近的行业真相,机顶盒和智能电视市场的增量空间正在肉眼可见地见顶。
存量市场的厮杀往往是最血腥的,在今天拿到了全球第二的位置,绝不意味着挖出了一条永久的护城河。
在这个赛道里,稍有懈怠,竞争对手就会像闻到血腥味的鲨鱼一样扑上来。
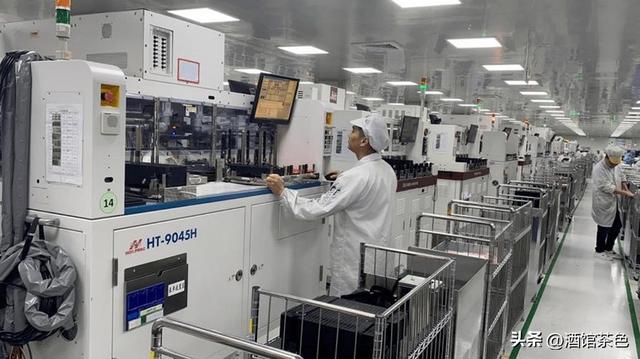
摆在钟培峰与陈奕冰面前的,其实是一场关乎企业生死存亡的“二次创业”。
如果仅仅守着原本的音视频多媒体芯片基本盘,晶晨的未来已经可以一眼望到头。
要打破天花板,就必须把原有的技术能力,迁移到更高价值、更大规模的场景中去。
目前,晶晨股份已经启动了“A+H”计划,向港交所递交了材料,谋求港股的二次上市。打通双重资本市场通道,显然是为了储备更多的粮草。
更核心的动作在于产品线的突围:公司正在全面发力6nm端侧AI芯片的研发,并将触角伸向了AIoT(人工智能物联网)、WiFi蓝牙芯片以及门槛极高的汽车电子芯片领域。
这是一个极具冒险精神的转身。好消息是,面向AIoT的新产品已经拿到了四十多家客户的立项。
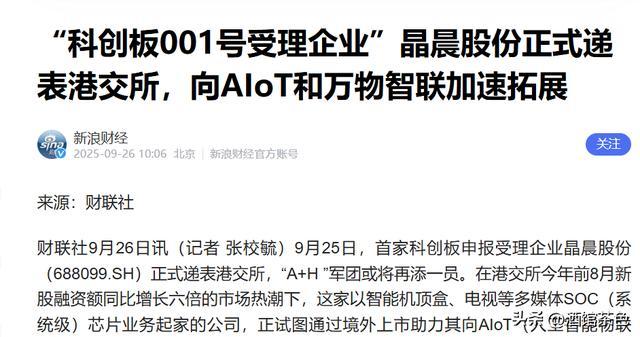
这表明,晶晨试图跳出传统电视和机顶盒舒适圈的努力,已经开始得到市场的初步验证。
但坏消息是,直到目前为止,这些新赛道的业务还未形成压倒性的规模,尚未成为真正意义上能够扛起大旗的第二增长曲线。
与此同时,随着企业体量的不断膨胀,早期那种带有浓厚家族色彩的治理模式,正面临着向现代企业制度转型的阵痛。
如何建立更加完善的高管团队,如何弱化“一言堂”的决策风险,让这家公众公司具备更长久的抗风险能力,是这对创始人夫妻必须解决的内部考题。
国内的半导体产业,从来就不缺靠讲PPT一夜爆红的故事,缺的是那些能在冷板凳上坐得住、经得起周期毒打的长跑选手。
晶晨股份靠着三十年的赛道深耕,交出了十亿颗芯片出货量和全球第二的成绩单,这足以证明其技术底蕴和商业眼光。
但商业世界的残酷在于,过去的成绩无法兑换未来的门票。财富的数字固然耀眼,但这绝不应该是衡量一家科技巨头最终价值的唯一标尺。
面对AI和汽车电子带来的产业大洗牌,这家上海芯片巨头能否成功完成二次进化,把汽车电子和AI芯片真正做成下一个十亿级的基本盘,才是接下来几年里最重要的事。
毕竟,在这个行业里,没有任何人能真正高枕无忧。
信息来源: