
文峰光电申购资金测算与配置策略前瞻

长假过完,北交所该干活儿了。按惯例, 10月12日(周一)大概率将有新股发行,如果是这样,那10月8日(周四)晚间应该会有发行公告。根据北交所目前已获得注册批文并完成发行注册文件更新的公司情况,极大概率为文峰光电。下面简单看看它的基本情况及可能的发行方案与申购策略。
一、公司基本情况
淮南文峰光电科技股份有限公司,证券简称文峰光电,主要从事高性能、高可靠性特种线缆及光电组件等产品的研发、生产和销售,产品广泛应用于航空、航天、兵器、军工电子、舰船、核工业等领域。可比公司有线缆行业的全信股份(300447.SZ)、华菱线缆(001208.SZ)、通光线缆(300265.SZ)和金信诺(300252.SZ)以及军工行业北摩高科(002985.SZ)、振华风光(688439.SH)、科思科技(688788.SH)和成电光信(920008.BJ)等,目前估值都不低,TTM市盈率基本上不是负值就是在75倍以上甚至是上百倍,仅一家在40倍左右。
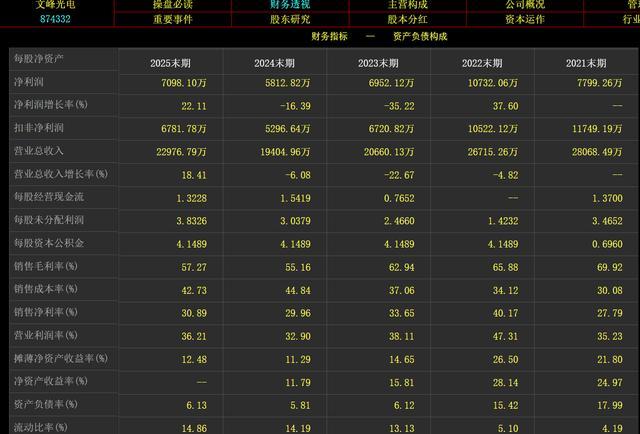
文峰光电发行前总股本6000万股,非限售流通股0股,拟发行2000万股,拟募集资金22442.4万元。经营方面,近几年公司经营情况不稳定,营收2022年至2024年连续三年下滑,净利润2023年和2024年连续2年下滑,2025年营收和净利润才恢复增长,但只恢复到2023年的水平,还未恢复到2022年水平。2026年上半年营收增长26.59%,净利润增长约13%。
从财务状况看,公司毛利率水平较高,达到55%至60%间,远超线缆行业可比公司,但总体呈下滑趋势;公司存货规模不高,但应收账款规模偏高;经营性现金流表现尚可,资产负债率很低,财务状况总体上还好。
从申购角度,文峰光电虽有“光电”之名,但既不能与宇特光电相比,更无法与那些大热门的光电概念股相提并论,不过,在非理性情绪下,有把它当“光电”看在上市首日炒高的可能性,至于上市之后,谁管呢?
二、发行方案、申购资金与获配门槛预估
文峰光电发行前总股本6000万股,共6户股东,其中前4大股东为实际控制人,持股5890万股,第5大股东持股101万股,股东均为公司员工,其中2名股东与实际控制人存在关联关系,仅第6名股东为外部股东,持股9万股。所以,公司基本没有“缩股发行”空间。
公司2025年净利润扣非前后孰低值6781.78万元,按拟募集资金初步测算发行价11.22元,对应的市盈率13.24倍,在基本没有缩股发行空间的情况下,要么通过“绿鞋”方式,在发行价不变或小幅提高情况下增加发行量提高发行估值,要么通过超募提高发行价以提高发行估值。
超额配售(绿鞋)比例15%情况下,发行价按12.2元左右测算,发行市盈率14.93倍,战略配售比例按30%测算,则网上发行量1700万股,单账户申购上限1037万元左右。该申购上限与凯达重工相近,但由于网上发行量与凯达重工相差巨大,所以,不太可比,而与华汇智能、华大海天更相近些。所以,申购资金大致可按1.15万亿元左右估算,正股门槛675万元左右,顶格申购可获配1+1;获配总户数按9.6万户左右估算(华大海天640万元对应近9.9万户),则碎股总量7.4万手左右,资金门槛可能在950万元左右至1000万元间(华大海天899.5万元对应近8万户)。
如果不安排 “绿鞋”,按照发行市盈率不超过14.99倍测算,则发行价提高到12.7元左右,战略配售比例仍为30%的话,那网上发行量1400万股,单账户申购上限890来万元。该申购上限与维琪科技、宇特光电、安达股份接近,但维琪科技过去时间较久,安达股份放弃申购资金较多,且获配门槛低至500万元以下,文峰光电在此发行方案下获配门槛会较高,都不可比,而宇特光电又存在博弈全员碎股的预期,吸引了较多500万元以下至800万元间的账户申购,总体上,在此方案下,文峰光电申购资金难以超过宇特光电。所以,申购资金大致可按1.08万亿元左右估算,正股门槛770万元左右,获配总户数可能在9万户左右,那么碎股总量在5万户左右,对应资金门槛将为顶格金额且需要抢时间申购。
三、初步申购策略
按照以上分析,文峰光电如果有绿鞋、战略配售比例30%,则大概率需要按1000万元左右至顶格金额申购以获配1+1,申购680万元以上至700来万元以获配1+0;如果无绿鞋且战略配售比例30%,要么顶格抢时间申购争取1+1,要么按780万元至800来万元申购以获配1+0。以上供资金准备在10月8日进行逆回购者参考,仅供参考哈。