
安佑生物遗产未清、温氏入股,两纸协议如何稳住控制权闯IPO?

创始人洪平去世两年半,名下一笔0.51%的股权至今没办完继承登记,安佑生物却第三次叩响了A股大门。撑住这场申报的,是两份把表决权焊死在洪家手里的文件:一份让遗孀和三个子女抱成团,另一份把总经理赵刚手里4.22%的表决权并进了家族阵营。
两纸协议叠加,实际控制人一方控制的表决权达到39.38%。
这三道保险,没有一道是多余的。
遗产没办完,温氏杀了进来
安佑生物的上市之路,几乎每一步都踩在变数上。2016年首次递表沪市主板,2018年上会被否;2023年转战深市主板,次年主动撤回——撤回的直接背景是创始人洪平在2024年3月因病去世,公司进入调整期。
直到2026年6月,第三次递表,拟募资约8.1亿元,比首次申报的12.15亿元缩水约三分之一。
创始人离世留下一个悬而未决的尾巴:洪平直接持有的安佑中国股权,至今仍是"遗产分配程序办理中"。家族内部已经达成一致,这笔0.51%的股权由配偶苏美俐继承,但程序没有走完。
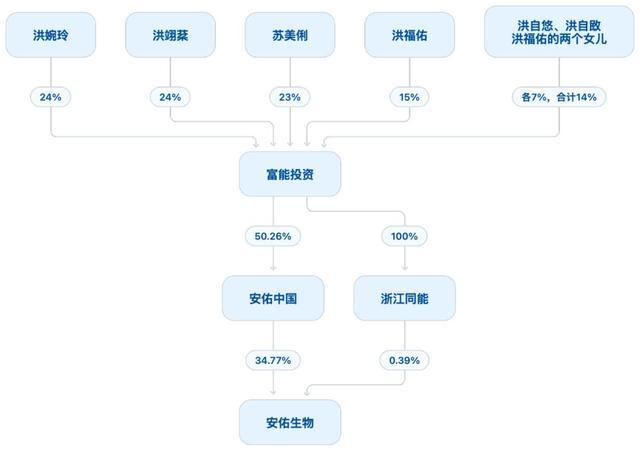
洪氏家族控股安佑生物的基础股权架构
安佑中国持有安佑生物34.77%股份,是控股股东——控股股东层面的一笔股权还没落定,公司的申报材料已经递进了深交所。
更微妙的变量在股东名单里。2025年1月至2026年1月,温氏股份通过全资子公司温氏投资,按约20亿元估值分次受让股权,合计耗资约5.86亿元,拿下安佑生物28.05%股权,成为第二大股东。
入股当年,温氏一跃成为安佑生物第一大客户:销售金额从2024年的756.97万元飙到5.45亿元,一年增长逾70倍,占当年营收的5.38%。
一边是创始人遗产未清,一边是产业巨头带着巨额股权和订单深度入局。洪家在安佑生物的持股,恰恰在这个节骨眼上被稀释了。
两纸协议,把表决权焊死在洪家
洪平在世时,实际控制人合计控制公司46.53%的股份。
他去世后,家族持股平台富能投资先完成了一轮继承:洪平名下富能投资40%股权拆分,洪婉玲、洪翊棻持股各从15%升至24%,苏美俐从1%升至23%,洪福佑维持15%,其两名未成年子女洪自悠、洪自啟各持7%,表决权由监护人洪福佑代为行使。
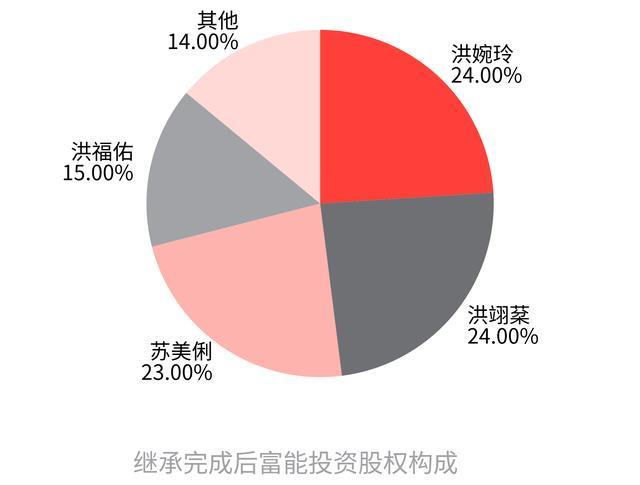
遗产继承完成后,家族仍全资持有富能投资,但通过安佑中国和浙江同能合计控制的上市公司股份,只有35.16%。
这个比例放在IPO审核面前不算稳。于是第一纸协议在2024年7月落地:洪婉玲、苏美俐、洪翊棻、洪福佑签署一致行动协议,被认定为共同实际控制人,约定若内部无法达成一致意见,按洪婉玲的意向表决。
长女洪婉玲任董事长,次女洪翊棻任首席技术官,母亲苏美俐任董事兼副总经理——第二代接班的权力框架由此固定下来。
但35.16%仍然不够。2026年1月15日,第二纸协议出现:洪婉玲与公司董事、总经理赵刚签署一致行动协议,约定双方在股东会和董事会行使职权时保持一致,意见不一致时以洪婉玲为准。赵刚直接持股0.88%,另通过太仓兴远、安佳控股合计控制4.22%股份。
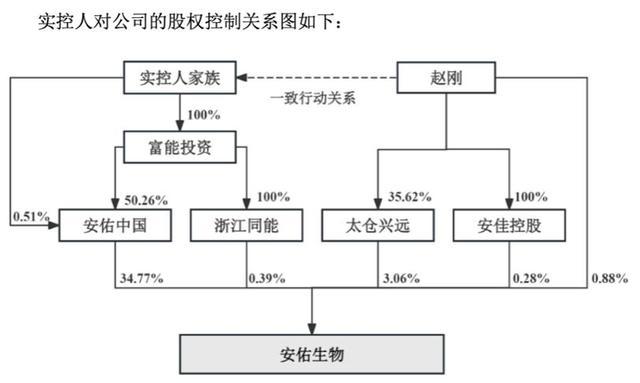
含赵刚一致行动关系的安佑生物实控股权结构
协议签署后,实际控制人一方的控制比例从35.16%抬到39.38%。
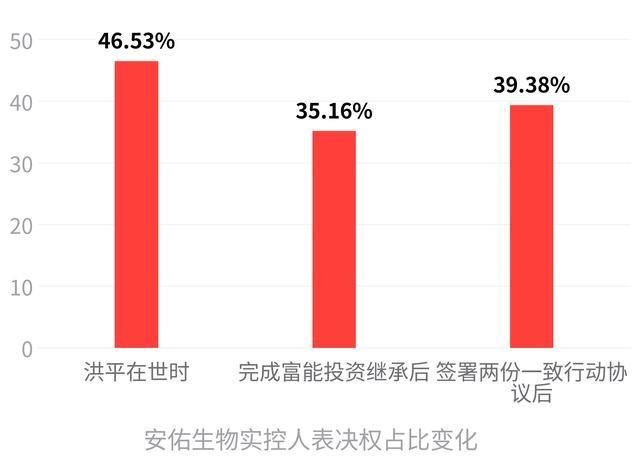
为什么非要拉赵刚?从公开披露的董监高名单看,温氏投资入股后没有派人进入董事会。但赵刚是安佑生物的总经理,2025年薪酬204万元,比董事长洪婉玲的161万元还高——把这位掌舵日常经营的人并进一致行动阵营,等于在表决权上多买了一份保险。
深交所盯上的:赵刚是谁的人
这套安排引来监管最直接的追问。深交所首轮问询要求安佑生物说明:洪婉玲为什么要与赵刚签署一致行动协议?赵刚在公司经营决策、董事提名和股东会表决中实际起什么作用?为什么没把他认定为共同实际控制人?
是否存在通过实控人认定规避同业竞争、关联交易监管的情形?
安佑生物的回复把赵刚定义为"公司自主培养的职业经理人而非实际控制人":他长期参与日常经营,但不存在独立决策部署权,从未单独提名董事,报告期内历次股东会、董事会表决始终与实控人家族一致。
签署协议的目的是"夯实实际控制人控制权、提高公司治理层决策效率",不构成规避监管,实控人认定准确。
这个回答能否让监管满意,尚待后续审核检验。但第三方媒体已经提出更尖锐的疑问:创始人名下安佑中国0.51%股权的遗产分配悬而未决,后续是否存在股权归属变动风险;与赵刚的一致行动协议会不会存在潜在失效风险——比如赵刚离职?
这两问,安佑生物的回复函里还没有给出让人完全放心的答案。
控制权稳住了,IPO还悬着
即便两纸协议把表决权牢牢钉在39.38%,安佑生物的第三次闯关也远未尘埃落定。2026年9月30日,深交所将安佑生物的审核状态更新为"中止",原因是申请文件中记录的财务资料已过有效期,需要补充提交。此时距离公司9月9日提交首轮审核问询回复,才过去三周。
中止是技术性的,补上财务资料即可恢复。但更深一层的问题没解决:温氏既是第二大股东,又是第一大客户——安佑生物2025年营收的回升,相当程度由这单5.45亿元的关联销售拉动。将温氏剔除后重算,公司2025年营业收入约96亿元。
深交所首轮问询已将"同业竞争及关联交易""主营业务收入和主要客户"列为独立核心问询模块,要求论证交易的公允性、客户独立性和订单可持续性。
遗产的尾巴也还挂着。虽然富能投资的继承已经完成、安佑中国0.51%股权的归属已内定,但程序一天不办结,控股股东层面的股权结构就一天不是终局。
洪福佑两名未成年子女合计14%的富能投资持股,表决权由监护人代行——这套安排能撑多久,取决于家族内部是否始终像现在这样没有分歧。
控制权这道题,安佑生物用两纸协议答得相当扎实。但上市审核从来不是只考控制权——股东与客户的双重身份、业绩对关联方的依赖、遗产收尾的时点,哪一道都可能成为比控制权更难的考题。9月30日的中止状态,恰好是个提醒。