邦泽创科贴牌三成,外销为主,依赖境外电商,营收净利增幅放缓

文:权衡财经iqhcj研究员 钱芬芳
编:许辉
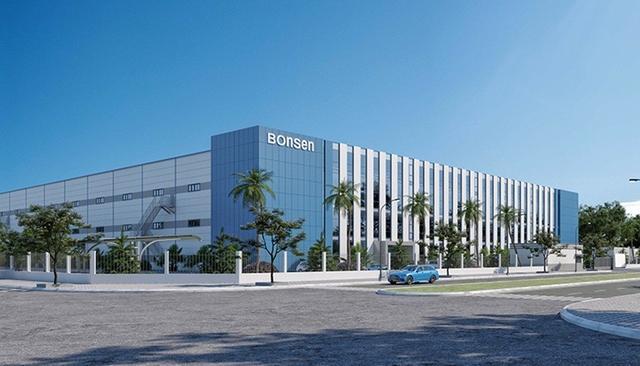
已经注册的广东邦泽创科电器股份有限公司(简称:邦泽创科)拟在北交所上市,保荐机构为东莞证券。本次拟向不特定合格投资者公开发行股份不超过1,000.00万股(未考虑超额配售选择权)、不超过1,150.00万股(考虑超额配售选择权)。公司拟使用募集资金4亿元,用于邦泽创科电器智能制造基地项目和总部及研发中心项目。
邦泽创科实控人控股较低,一致行动人控股七成,曾被出具监管关注函;境外销售为主,贴牌业务占三成,营收净利增幅双双放缓;依赖海外电商平台,直接材料成本占比高,研发占比低;应收账款较大,存货余额走高,周转率低于同行均值。
实控人控股较低,一致行动人控股七成,曾被出具监管关注函
截至招股说明书签署日,陈赤直接持有公司1,805.00万股股份,占公司总股本的34.26%,为公司的控股股东;张勇直接持有公司1,209.50万股股份,占公司总股本的22.96%,并担任公司副董事长;徐宁直接持有公司750.00万股股份,占公司总股本的14.24%,并通过东莞泽凯间接持有公司1.26%的股份,通过东莞泽宇间接持有公司0.11%的股份,合计直接或者间接持有公司15.61%的股份,并担任公司董事长。
陈赤与徐宁系夫妻关系。2018年1月1日,陈赤、张勇和徐宁(以下简称“三方”)签订了《一致行动协议》,三方在公司的重大决策过程中均通过协商一致的方式行使股东权利及管理权,并形成一致行动安排。根据公司实际运作情况以及三方签订的《一致行动协议》,陈赤、徐宁和张勇三人为公司的共同实际控制人,三人直接或间接合计持有公司72.83%的股份。综上,截至招股说明书签署日,公司控股股东为陈赤,公司实际控制人为陈赤、张勇、徐宁,报告期内未发生变化。
报告期内,邦泽创科存在被全国股转公司挂牌审查部出具监管工作提示以及被广东证监局出具监管关注函的情形。2024年7月18日,全国股转公司挂牌审查部出具《关于对广东邦泽创科电器股份有限公司的监管工作提示》,认为公司在申报挂牌时财务数据存在错报,构成信息披露违规,违反了规定,对公司进行监管工作提示。2024年9月11日,广东证监局出具监管关注函(广东证监函〔2024〕1162号),认为公司存在会计核算不规范、内部控制存在缺陷、信息披露不规范的问题,违反了相关法律法规的规定。
权衡财经iqhcj注意到,报告期各期末,公司货币资金分别为9,733.22万元、1.623亿元和2.364亿元,占流动资产的比例分别为21.71%、26.00%和33.49%,货币资金主要为银行存款,超过了公司的募资总额一半之多。
境外销售为主,贴牌业务占三成,营收净利增幅双双放缓
邦泽创科主要从事办公电器和家用电器的自主研发、原创设计、跨国生产、全球商超渠道/互联网品牌销售、全球本地化服务。2023年-2025年,公司营业收入分别为11.681亿元、15.098亿元和17.889亿元,净利润分别为1.076亿元、1.479亿元和1.611亿元。公司营收净利增幅双双放缓;2026年1-6月营业收入为9.377亿元,净利润为9,110.21万元。
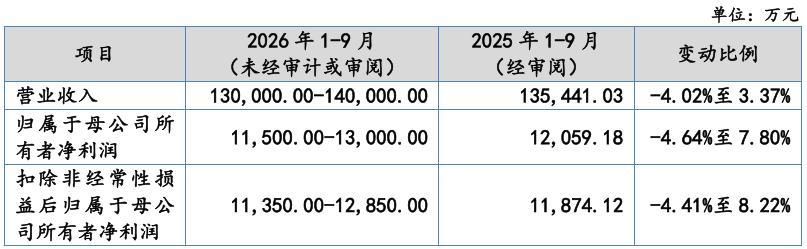
公司预计2026年1-9月营业收入约为130,000.00万元至140,000.00万元,同比变动比例为-4.02%至3.37%;归属于母公司所有者的净利润约为11,500.00万元至13,000.00万元,同比变动比例为-4.64%至7.80%;归属于母公司所有者的扣除非经常性损益后的净利润约为11,350.00万元至12,850.00万元,同比变动比例为-4.41%至8.22%。
邦泽创科产品主要分为办公电器和家用电器两大类,办公电器产品包括碎纸机、过胶机及耗材等,家用电器产品包括厨房小家电和生活电器,其中厨房小家电包括真空包装机及耗材、手持搅拌器等,生活电器包括空气净化器等。报告期内,公司办公电器及耗材收入分别为7.805亿元、10.499亿元和11.861亿元,占各期主营业务收入比例分别为67.30%、69.95%和66.66%。公司家用电器及耗材收入分别为3.793亿元、4.511亿元和5.933亿元,占各期主营业务收入比例分别为32.70%、30.05%和33.34%。
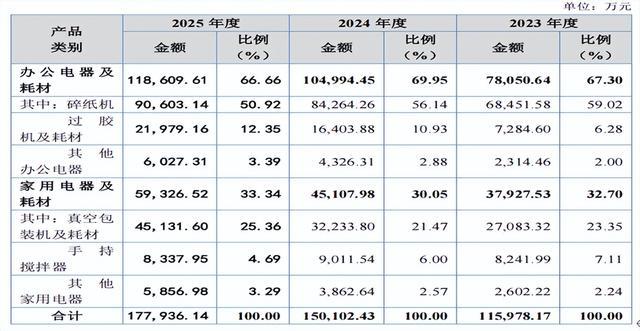
报告期内,邦泽创科主要产品碎纸机销售收入占各期主营业务收入的比例分别为59.02%、56.14%和50.92%。近年来,随着互联网技术的发展,无纸化办公将减少纸质文件的使用量,从而对碎纸机等办公电器市场产生影响。
报告期内,公司产品面向全球销售,客户分布北美洲、欧洲、中国等多个国家和地区,境外销售收入金额分别为11.184亿元、14.556亿元和17.308亿元,占主营业务收入比例分别为96.43%、96.98%和97.27%。
报告期各期,邦泽创科ODM业务收入分别为4.136亿元、5.657亿元和6.315亿元,占各期主营业务收入比例分别为35.66%、37.69%和35.49%,ODM业务是公司收入主要来源之一。
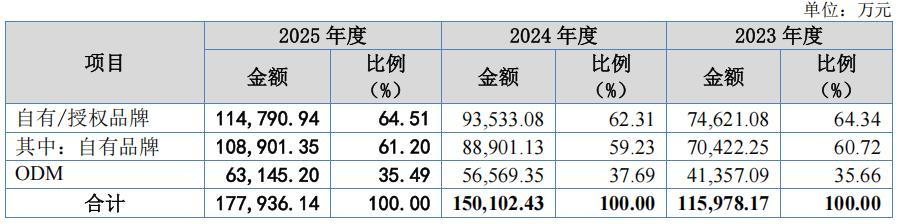
ODM业务方面,邦泽创科依托“中国+越南”的跨国生产基地,持续为欧美及亚太地区商超/互联网渠道提供产品和服务,如美国:Amazon(亚马逊)的自有品牌AmazonBasics、Walmart(沃尔玛)、Sam'sClub(山姆会员店)、BestBuy(百思买)、Staples(史泰博)、OfficeDepot(欧迪办公)等,欧洲:Lidl(历德)、ALDI(奥乐齐)等,澳大利亚:Kmart(凯马特)等,逐步建立起客户信赖的产品制造体系,为公司业绩的持续稳定发展奠定坚实的基础。
邦泽创科通过Amazon(亚马逊电商)、Walmart(沃尔玛电商)、Shopify独立站和京东自营等第三方电商平台开展线上销售业务,已覆盖主流电商渠道。截至2025年12月31日,在Amazon(亚马逊电商)平台上,公司部分型号碎纸机、真空包装机在主要地区同类产品销售榜前3位。
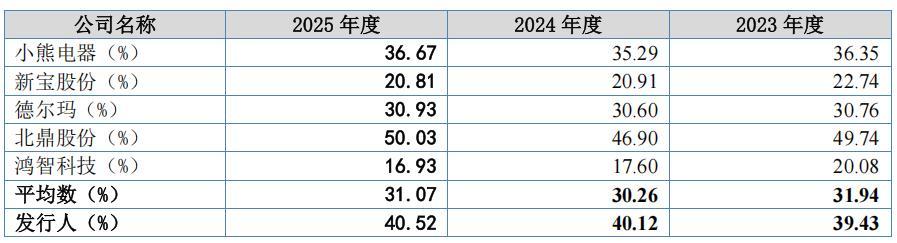
报告期内,邦泽创科综合毛利率分别为39.43%、40.12%和40.52%,高于可比同行均值31.94%、30.26%和31.07%。
依赖海外电商平台,直接材料成本占比高,研发占比低
2014年以来,邦泽创科开展跨境电商业务,主要通过Amazon(亚马逊电商)、Walmart(沃尔玛电商)、Shopify独立站等海外线上电商平台销售产品。目前,亚马逊等线上平台已逐渐发展为成熟的全球性开放式电商平台,但如果该等电商平台的业务模式、经营策略或经营稳定性发生重大变化,则可能对公司的经营业绩产生不利影响。报告期内,公司通过亚马逊等海外电商平台实现的销售收入占主营业务收入的比例分别为60.54%、58.49%和60.31%,公司对海外线上第三方电商平台存在一定的依赖性。
邦泽创科主营业务为办公电器和家用电器产品的研发、生产、销售和全球本地化服务。公司采购的原材料和零部件规格型号众多,按类别划分主要包括电子电器、塑料原料、五金制品、塑胶制品和包装材料等。
报告期内,公司直接材料成本占主营业务成本的比例分别为53.12%、53.42%和51.19%,占比较高。受宏观经济环境和需求影响,公司主要原材料采购价格存在一定的波动,例如,报告期内塑胶原料平均采购价格分别为9.66元/千克、9.89元/千克和9.17元/千克。
报告期内,邦泽创科研发投入金额分别为2,713.47万元、3,788.86万元和4,566.62万元,占各期营业收入的比例分别为2.32%、2.51%和2.55%。截至2025年12月31日,公司研发人员为122人,占公司员工总数的6.39%。
应收账款较大,存货余额走高,周转率低于同行均值
报告期各期末,邦泽创科应收账款账面余额分别为1.311亿元、1.74亿元和1.507亿元,占当期流动资产的比例分别为29.25%、27.88%和21.36%,占比较高。公司应收账款余额较大。
报告期各期末,公司存货账面余额分别为1.877亿元、2.601亿元和2.898亿元,占总资产的比例分别为30.12%、28.98%和26.00%,公司存货账面余额较大,资产占比相对较高。公司存货跌价准备余额分别为678.51万元、823.94万元和789.43万元,占各期末存货余额的比例分别为3.62%、3.17%和2.72%。
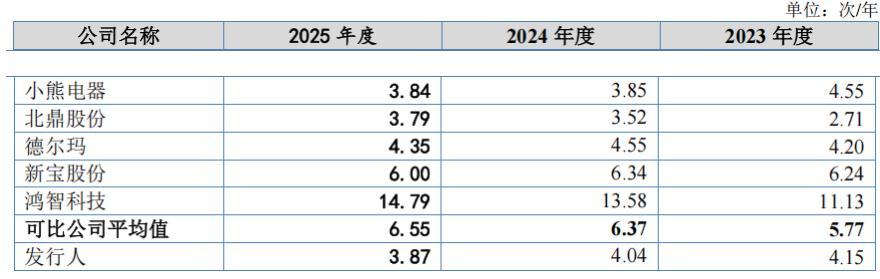
报告期内,邦泽创科存货周转率分别为4.15次/年、4.04次/年和3.87次/年,低于同行业可比公司平均值5.77次/年、6.37次/年和6.55次/年,主要原因系公司自有品牌业务主要通过Amazon(亚马逊电商)、Walmart(沃尔玛电商)、Shopify独立站等海外电商平台进行销售,外销比例高且产品运输周期较长,为确保当地库存能满足按时发货需求,公司通常根据预计未来约3个月线上销售量进行库存商品的海外仓备库,叠加海运周期较长,导致期末库存商品余额较大;公司设立了广东东莞、广西北流和越南海阳三大制造基地,原材料和半成品涉及跨地区和跨境流转,且核心零部件如刀轴、马达等系自主制造,生产链条较长,从而导致期末库存较高,存货周转率偏低。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。