
排队四年多,业绩转负!博华科技IPO撤单

“创业板IPO钉子户”,宣告“终止”IPO。
10月5日,专注于关键设备健康管理领域的高新技术企业北京博华信智科技股份有限公司(下称:博华科技),主动撤回创业板IPO。
IPO进程显示,博华科技于2022年6月申报创业板IPO,拟募资8.5亿元;2023年1月过会。期间,该公司财务资料五度超过有效期,四次更新,而这也导致其审计成本、时间成本持续抬升。
需要注意的是,2024年8月,博华科技合作的申报会计师天职国际因奇信股份,卷入财务造假案,被证监会暂停证券服务业务6个月,该公司公司IPO一度中止审核,随后更换了申报会计师。
审计机构更换,叠加业绩波动等因素,已然过会的博华科技,或许担忧注册阶段证监会会再次深度核查,中介与发行人判断注册不确定性过高,是以,这家公司倒在了“提交注册”前。
招股书显示,博华科技专注于关键设备健康管理领域,主要从事军工装备与工业设备监控系统、健康管理平台的研发、生产和销售。公司的主要产品包括设备健康管理系统、设备工业互联网平台、设备监测控制系统等产品及服务,广泛应用于军工(船舶、航空、车辆)、石油化工、轨道交通(地铁扶梯、轨交机车)、电力、煤炭等多个行业。公司主要客户包括中船集团、航发集团、兵器集团、中国石油、中国石化、中核集团、国家能源集团、北京轨道交通公司等央企集团或大型企业。
来源:博华科技招股书
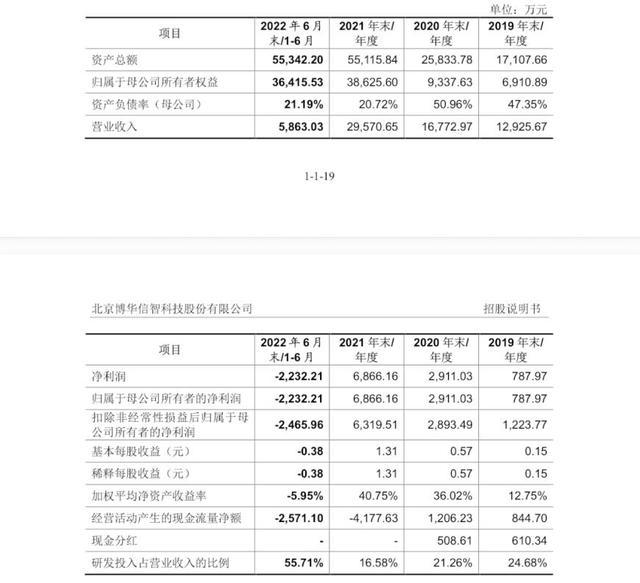
2019-2021年及2022年上半年(下称:报告期),博华科技的营业收入分别约1.29亿、1.68亿、2.96亿、5863.03万元;净利润分别为787.97万、2911.03万、6866.16万、-2232.21万元;扣非归母净利润分别为1223.77万、2893.49万、6319.51万、-2465.96万元。
2022年前三季度,博华科技的营业收入约1.56亿元;净利润-1145.85万元;扣非归母净利润-1442万元。基于此,博华科技预计2022年营业收入约4.52亿元,同比增长52.95%;净利润8647.07万元,同比增长25.94%;扣非归母净利润8059.99万元,同比增长27.54%。
需要注意的是,2022年上半年,博华科技出现阶段性亏损,而这也成为交易所问询重点。
亏损背后,是博华科技面临的客户集中、业绩季节性波动、应收账款余额增加导致的坏账、经营活动现金流量下滑等诸多风险。
以“客户集中风险”为例,报告期内,博华科技前五大客户收入合计占营业收入的比例分别为66.03%、65.01%、63.38%、56.95%,客户集中度相对较高。其主要客户为中船集团、航发集团、中国石油和中国石化等央企集团,集团客户下属多家子公司向发行人采购,造成集团合并口径交易金额较大。
博华科技也在风险提示中提及,2021年,其客户中控集团、航发集团、中船集团的关联方入股该公司,虽然博华科技与前述客户的合作未受到其关联方入股的影响,但未来随着前述主流投资者的投资,发行人市场影响力和获取大客户、大项目的能力将有望提升,客户集中度可能进一步提高。
IPO前,博华科技董事长、总经理高晖直接持股39.33%,其母夏淑玉持股4.64%股权但不参与公司经营管理,为高晖的一致行动人,合计控制公司43.97%股权。
此外,江志农持有博华科技22.10%股份;睿创恒汇持股13.99%;中蓝承章持股2.81%;喻丽丽持股2.62%;怡和家投资持股2.58%;睿创广益持股1.54%;中船集团旗下慧洋投资持股1.44%;天鹰合易、航发集团旗下国发航发分别持股1.12%;辰威投资持股1.04%。
2021年11月,中控集团以5000.01万元的价格将其所持股份转让给中蓝承章。据此计算,博华科技估值约17.79亿元。一个月后,慧洋投资斥资3000.02万元入股,据此计算,博华科技估值约20.83亿元。
此次IPO,博华科技拟将募资用于智能运维产品生产基地智能化改造;新一代装备健康管理系统研发及产业化;研发中心建设等项目。
相较于四年前,博华科技彼时申报的募投项目环境、投资计划或许已经发生变化,其募投合理性需要重新论证。而这,或许也是博华科技终止IPO的考量之一。
本文源自:直通IPO
作者:王非