
若羽臣“转身”背后:旧故事见顶,新故事烧钱?

作者 | 赵栀
编辑 | 趣解商业资讯组
“A股电商代运营第一股”若羽臣,想要在港股讲出新故事。
10月7日,若羽臣发布公告,公司近日收到中国证监会出具的《关于广州若羽臣科技股份有限公司境外发行上市备案通知书》(国合函〔2026〕2325号),拟发行不超过6312.67万股境外上市普通股,并在香港联交所主板挂牌上市。
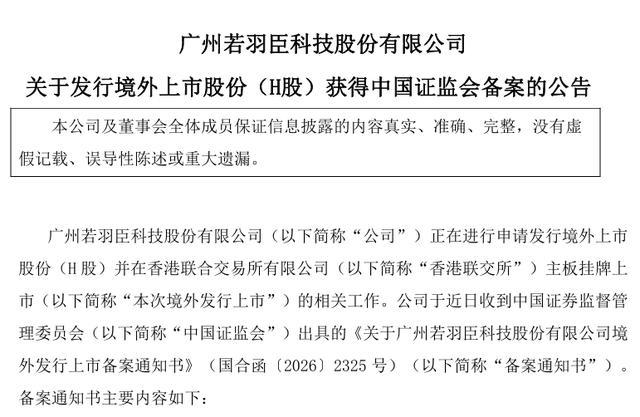
图片来源:公告截图
这意味着,作为2020年登陆深交所的“A股电商代运营第一股”,若羽臣已拿到境内上市备案,向着“A+H”双资本平台再进一步,接下来将迎接港交所聆讯等审核环节。
往前追溯,若羽臣早在2025年9月19日递交H股申请,首份招股书因超过有效期失效,公司于今年4月27日再度递表,中信建投国际与广发证券担任联席保荐人。
1.从“卖服务”到“卖品牌”
若羽臣的业绩高增,本质是一次收入结构的切换。
若羽臣起家时,核心业务是电商代运营,为海内外第三方消费品牌承接线上店铺运营、内容营销、渠道管理等服务,依靠服务收费与商品经销获取收益。随着行业环境变化,纯代运营业务增长天花板逐步显现,公司把过去服务品牌积累的选品洞察、流量投放、线上运营和供应链资源复用起来,启动业务战略转型,加码自有品牌的孵化打造。伴随自有品牌业务规模持续扩张,该板块在整体营收中的占比持续抬升,重塑了公司的收入底盘。
2026年上半年,公司实现营收22.86亿元,同比增长73.29%;归母净利润1.67亿元,同比大增131.72%,扣非净利润1.59亿元,同比增长128.65%。
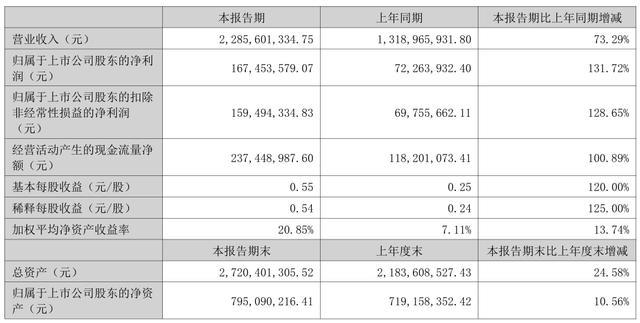
图片来源:半年报截图
拆开看,自有品牌已是第一增长曲线。上半年,自有品牌收入12.42亿元,同比增长105.83%,占总营收的54.34%;2023年,这个比例还只有19.3%。
其中,家清品牌绽家收入7.4亿元,同比增长66.87%;口服美容品牌斐萃收入4.04亿元,同比增长152.63%。同期,品牌管理业务收入7.85亿元,同比增长134.17%,占比34.35%;而公司起家的电商运营业务收入2.58亿元,同比下降32.03%,占比滑落至11.31%。
业务此消彼长,利润表也随之重写。2023年至2025年,若羽臣综合毛利率从40.1%升至59.8%,2026年上半年进一步升至65.47%,同比提高8.55个百分点。高毛利自有品牌占比大幅提升,叠加品牌管理业务盈利能力改善,共同推动公司毛利率实现显著跃升。
不过,这次转身并不轻松。2020年,若羽臣首个自有品牌绽家上市第一年,亏损了上千万元。董事长王玉曾向媒体坦言,转型一年后他也反复挣扎:“甚至那时候发现代运营行业其实挺好的,要不要就继续做代运营。”
2.高增长背后的两笔账
如今自有品牌已经成为增长主力,但消费品牌的突围,离不开持续的营销输血。
2025年,公司销售及营销开支从2024年的5.26亿元跃升至16.47亿元,同比增长213.3%,销售费用率接近48%;2026年上半年,销售费用为11.74亿元,同比增长96.01%,其中市场推广费占了大头,费用率进一步提升至51.36%。换算下来,每收入1元,就要拿出约0.51元投向销售及营销。
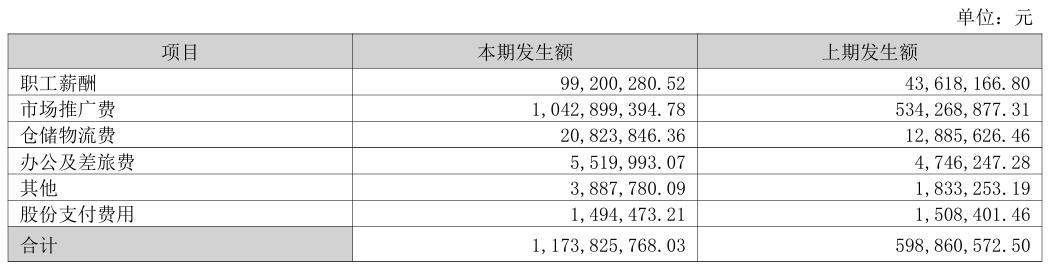
图片来源:半年报截图
研发投入却是另一番景象:2026年上半年研发费用为1546.92万元,同比下降5.91%,费用率约为0.68%;2025年,公司研发开支为3263.7万元,占收入比例不足1%,销售及营销开支是研发开支的50倍左右。
按三年累计,2023年至2025年,若羽臣的销售及营销开支已达25.53亿元。对于这种投入结构,公司曾回应称,销售费用的增长与自有品牌业务的快速放量高度匹配,是抓住品牌建设窗口期、夯实品牌心智的必要战略性投入,也是快消品行业非常普遍和正常的阶段特征。
第二笔账,是增长的兑现能力。
招股书显示,2025年公司自有品牌约66%的零售额来自单一线上平台。公司坦言,平台规则变动或流量成本上涨都可能影响经营。
生产端,若羽臣将自有品牌产品的生产流程外包给OEM,报告期内分别与13家、26家、30家OEM厂商合作。
以斐萃为例,据媒体报道,斐萃旗舰店客服表示,该品牌产品由香港科达药业有限公司及新西兰联合制药生产,产品定位抗氧化、美白提亮、改善代谢等方面,属于跨境普通预包装食品,并未申请国内保健食品蓝帽备案及进口保健食品注册审批。
同时,关键原料红宝石油来自Zooca,据公司公开信息,该企业为挪威原料厂商,若羽臣拥有该原料大中华区独家分销权限。招股书直言,若关键原材料供应中断,可能对产品交付造成重大不利影响。
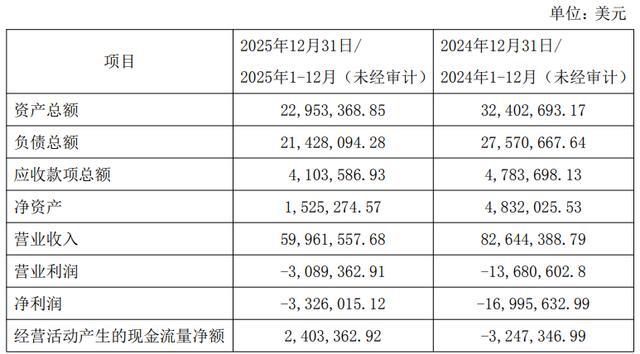
在打磨自有品牌的同时,若羽臣也通过并购补齐品牌版图,但高溢价收购背后,整合考验随之而来。2026年4月,若羽臣以4382.21万美元(约2.99亿元)收购百年高端护肤品牌奥伦纳素。标的公司2025年营收5996.16万美元,较2024年的8264.44万美元明显下滑,净亏损332.60万美元,仍未扭亏,不过当年经营活动现金流已经转正;截至2025年末,其合并净资产仅152.53万美元,交易溢价超过27倍。倘若后续业务整合不及预期,大额商誉存在减值风险,或将对公司利润形成冲击。
图片来源:公告截图
当公司大力向外扩张品牌,早期入股的重要股东却在持续套现。截至2024年末,二股东朗姿股份持有若羽臣9.98%股份,到2025年末已降至3.09%,截至2026年6月30日进一步降至2.07%。仅2025年一年,朗姿股份在二级市场减持若羽臣股份的累计成交金额达6.89亿元。若羽臣在接受媒体采访时表示,减持原因已由股东在公告中说明,系股东“自身资金规划安排”。
从代运营到品牌商,若羽臣用三年完成了收入结构的切换。此次赴港募资,公司计划将资金投向品牌建设、研发能力建设、自有品牌海外扩张、收购或投资海外品牌等方向;这门品牌生意,仍离不开资本持续的投入。备案只是第一步,更值得关注的是:倘若营销投入出现边际收益递减,其内生“造牌”能力能否真正建立起来。