
500万了结10亿“婚约”,良品铺子还需再寻“婆家”



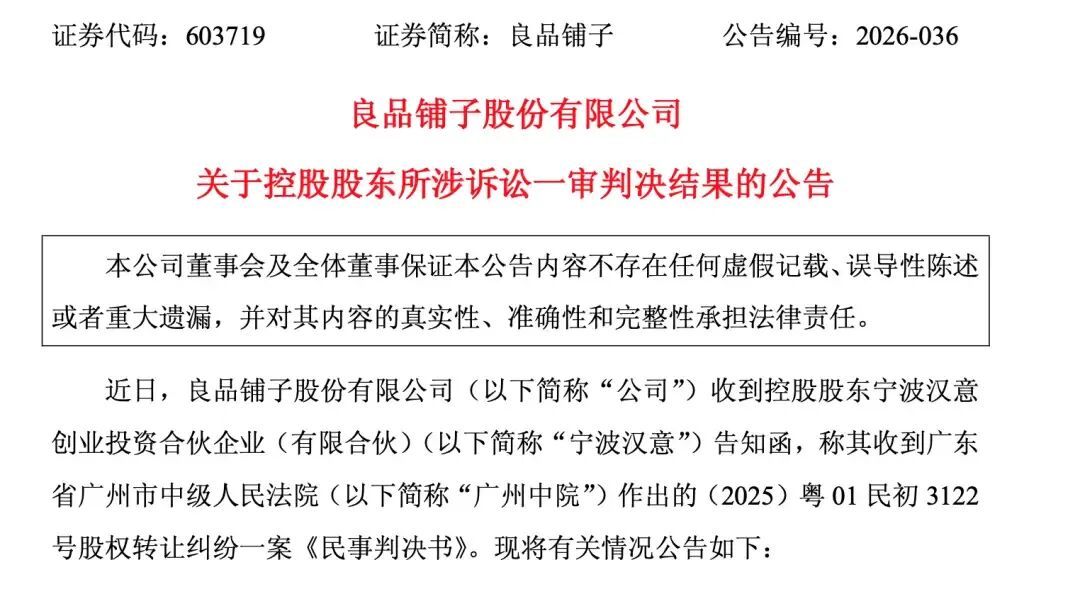
良品铺子(603719.SH)作为主角以第三方身份,被广州国资以“一女二嫁”为由告上法庭,持续受到市场关注。国庆节前,案件一审落锤,广州中院判决,双方于2025年5月22日签订的《协议书》于2025年12月15日解除,良品铺子控股股东宁波汉意需向广州轻工支付500万元违约金,广州轻工的其他诉讼请求被驳回。 而法院最终支持的500万元,恰是《协议书》里明确约定的违约金数额。
良品铺子表示,本次判决的付款主体不涉及公司,对公司的生产经营和当期损益无重大影响。目前公司生产经营正常。截至发稿,原告及被告均未就是否上诉公开表态。
这场持续了16个月、资金量达10亿的涉及广州和武汉两地国资的并购案,总算有了阶段性结果。
随着案件进程被披露,更多“一女二嫁”细节浮出水面,三方“极限博弈”远超市场想象。
广州轻工陈述,为化解债务,良品铺子控股股东宁波汉意创业投资合伙企业(有限合伙)(简称:宁波汉意)两次找到广州轻工工贸集团有限公司(简称:广州轻工)商议股权转让,宁波汉意两次爽约,尤其最后一次就差临门一脚突然“失约”,没几天良品铺子官宣将投入武汉国资怀抱,广州轻工随即将宁波汉意告上法庭。
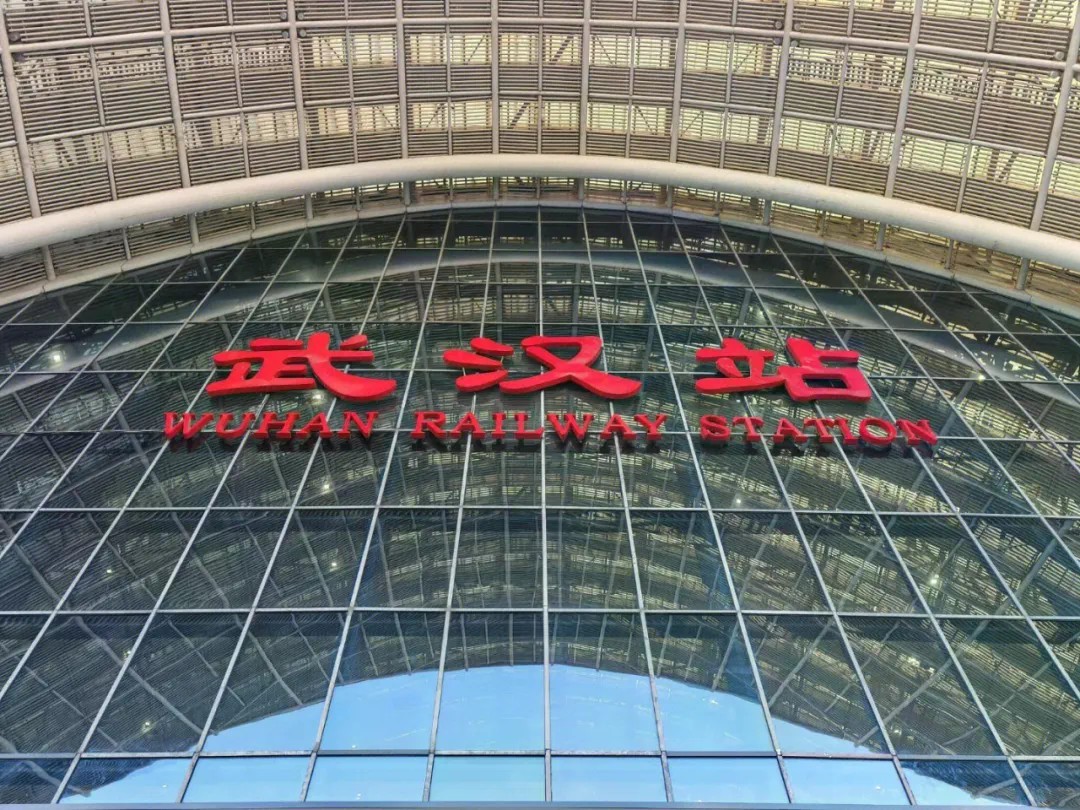
最具戏剧性的是,就在良品铺子实控人杨红春带着公章坐上高铁赶赴签约的时候,一边是与广州国资旗下的广州轻工近在咫尺的“婚礼”,一边却是让宁波汉意“恨嫁”的那笔债就在当天被武汉国资接了过去,当晚杨红春中途下了高铁。此次临时变更的行程,正是这场持续半年股权争夺的序幕。
后来,涉与广州轻工纠纷,良品铺子关键股权冻结,之后其与武汉国资的“婚事”也告吹,三方博弈进入下半场。此后,广州轻工诉求从继续执行股权转让变更到要求赔偿,良品铺子关键股权解冻,但武汉国资没有继续启动股权转让的动作,反而以债主身份申请对宁波汉意2.8亿元债务的强制执行,双方的“婚事”告吹。
既没有嫁成广州国资,也没有嫁成武汉国资,这家昔日“高端零食第一股”还需另寻婆家,但再找到新婆婆之前,另一个问题更紧迫:如何撑下去?撑到“接盘侠”入场。
截至10月8日收盘,良品铺子股价报收于9.29元/股,总市值37亿元。
债务压身下的资本腾挪
这场风波的源头,是3.65亿元的债务。
根据良品铺子2026年3月回复上交所监管工作函的披露,债务链始于2024年1月:宁波汉意向云南信托借款合计3亿元,累计质押5340万股,占其目前所持公司股份的37.8%,占总股本的13.32%。;该笔债务2025年1月到期,仅偿还2000万元,本金余额2.8亿元。债权此后转给国通信托,双方虽在2025年8月和解展期一年,国通信托仍于10月17日宣布提前到期,2026年1月30日杨红春、杨银芬、张国强等保证人收到法院执行通知书,执行标的约2.81亿元。
此外宁波汉意还背负国通信托5000万元、中信银行武汉分行3500万元两笔逾期债务,三笔合计本金3.65亿元。
彼时,良品铺子已经处于业绩下滑拐点——2023年上市后首次营收净利双降,2024年上市后首次亏损。持续回落的股价,让宁波汉意的股权质押风险逐渐显现。
图源:罐头图库
实控人中途下高铁的“戏剧反转”
为化解债务,2024年8月,宁波汉意拟将其持有的良品铺子部分股份转让给广州轻工,广州轻工是广州市属大型国有控股企业集团,实控人为广州国资委;旗下有江苏如皋上市公司泰慕士(001234.SZ)等重要资产,还拥有浪奇等5个中华老字号、12个广东老字号、24个广州老字号。但就在广州轻工开展完尽职调查,双方敲定好协议内容,宁波汉意拒绝签订正式协议。
宁波汉意上述债务于2025年6月8日逾期半年期满,就在距离债务逾期半年期满仅剩不到一个月,2025年5月9日,宁波汉意方面又找到广州轻工,希望重启对良品铺子的股份收购项目。
由此便产生了“一女二嫁”系列剧情——宁波汉意与广州轻工的“婚礼”就差临门一脚,宁波汉意突然“失约”,没几天良品铺子官宣将投入武汉国资怀抱,广州轻工随即将宁波汉意告上法庭,并申请冻结了宁波汉意所持良品铺子的股权。
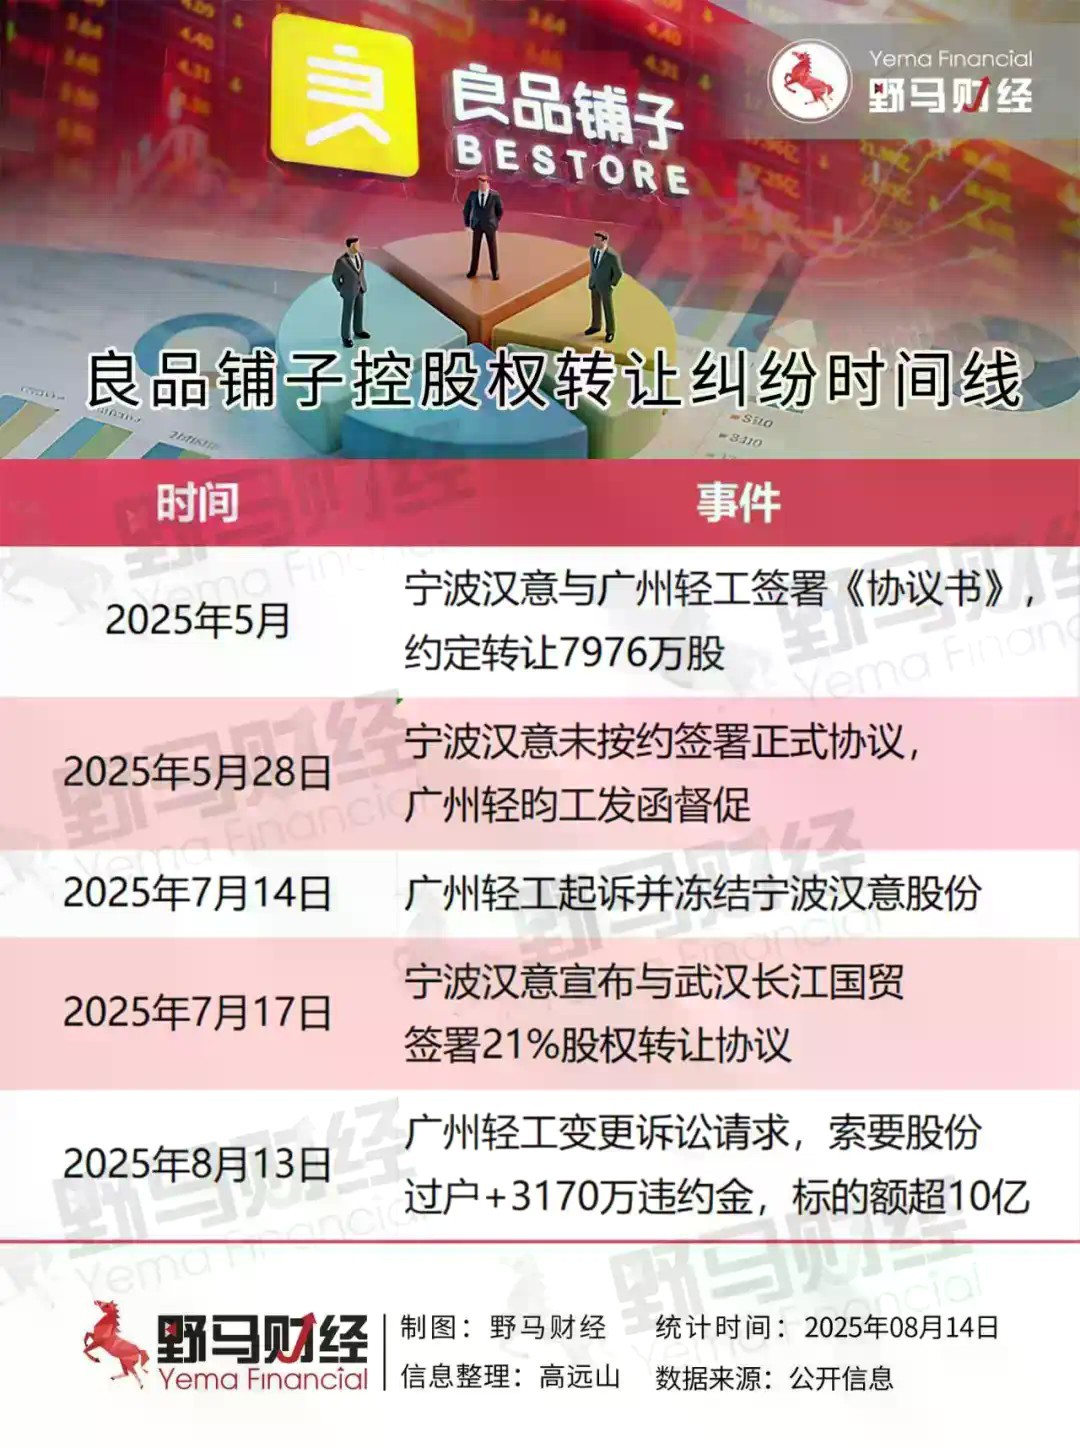
然而,这段剧情还只是“残缺版本”,此次庭审信息披露了故事极富戏剧性的一幕,也是这场持续半年股权争夺的序幕。
据“南方财经”报道,按照约定,签约仪式将于当年5月28日在广州举行,宁波汉意的实控人杨银芬、张国强已提前抵达广州。而5月27日当晚,杨红春携带宁波汉意及良品铺子公章乘坐18:18从武汉出发前往广州的高铁。
但蹊跷的是,杨红春却在途经湖南境内时突然中途下车,并明确拒绝参加次日的签约仪式。
更富戏剧性的是,就在杨红春坐上高铁的当天,云南信托突然向宁波汉意出具《权利转移通知书》,将3亿元债权全部转让给了武汉金融控股集团控股的国通信托,后者是武汉市属国有独资企业。
武汉金融控股集团还100%控股了武汉另外一家国资企业武汉长江国际贸易集团有限公司(简称:长江国贸)——正是良品铺子“悔婚”广州轻工,转而要“嫁”的对象。
据“南方财经”报道,庭审现场,双方激烈对峙,广州轻工律师主张,根据《中华人民共和国民法典》宁波汉意的行为属于“为自己的利益不正当地阻止条件成就”,应视为协议生效条件已全部成就,主张协议生效。对此,宁波汉意方律师则认为,因签约条件发生重大变化,被告在重大变化面前感到无能为力,存在有客观、合理的因素,主张协议不能生效。
“婚约”告吹后,三方博弈悄然生变
截至目前,宁波汉意及一致行动人累计被质押、冻结7799.06万股,占其所持股份的50.89%、占公司总股本的19.45%。公司回复写得很直白:宁波汉意优先争取出售所持公司部分股份偿还债务,同时争取再次展期和解。卖股化债仍是首选方案,只是此前两次尝试都停在半路。
下一任买家悬而未决。首先是价格:按10月8日收盘9.29元/股计,总市值约36.97亿元。那7976.4万股的市值已比9.91亿元的协议价少约2.6亿元左右,股价越低、能换回的资金越少。较2025年初的13.94元/股回落逾三成。
其次是平仓风险的边界。按照目前9.29元/股测算,清偿执行标的约需处置8%以上的股份,宁波汉意及一致行动人合计持股将从38.22%降至30%,控股地位仍在,但腾挪的空间变小了。换言之,股价本身就是化债能力的一部分。
再次是信任成本。知名财税审专家刘志耕此前接受媒体采访时指出,控股股东部分股权被冻结,会使控制权转让延迟完成的可能性增大,也存在收购方中途放弃的风险;食品饮料专家肖竹青对野马财经分析,实控人需先处理好与国资的关系,以免夜长梦多。
图源:罐头图库
最后是股东的耐心受考验。陪伴良品铺子走过十多年的风投机构徐新的今日资本,从2023年起就不断减持;徐新控制的良品铺子第二大股东达永公司,历经十余次减持,持股从30.3%降至15.3%,累计套现超过10亿元;2026年8月底再披露减持计划,拟三个月内再卖出不超过总股本3%的股份。
高瓴资本也逐步抛售股份,从最初的11.67%减到几乎清仓。
同时,控股股东也在减持变现,去年5月至7月,宁波汉意通过大宗交易减持了1.92%的股份。
老股东接连退出套现,某种程度也算一种态度。
图源:罐头图库
值得注意的是,武汉国资控股的国通信托以债主身份,向法院申请强制执行2.8亿逾期债务,要求宁波汉意及提供连带责任保证担保的杨红春等人偿还。
新智派新质生产力会客厅联合创始发起人袁帅表示,这笔债务本就是宁波汉意质押股份的贷款,在控股权转让失败后,武汉国资通过强制执行,可以直接处置宁波汉意质押的良品铺子股份,快速回笼资金,同时也能通过这一手段进一步压缩原控股股东的操作空间,为后续可能的股权收购保留主动权,毕竟一旦宁波汉意的质押股份被强制拍卖,武汉国资可以凭借债权人身份优先参与竞拍,以更低成本拿下部分股权。
创始人“出山”业绩回暖
能不能活下去,终究还得看货架。
为了应付激烈的外部竞争,2024年,时任董事长杨银芬主导了良品铺子成立17年来首次大规模降价,300余款核心产品平均降价22%,最高降幅达45%。因此,公司毛利率进一步下挫。
2025年3月,杨银芬辞去良品铺子董事长、总经理职务。当年4月,良品铺子创始人杨红春出任公司总经理,任期至2026年11月。
杨红春再度出山后,良品铺子的业绩先抑后扬,逐步回暖。
2025年,是良品铺子上市以来最差财年:营业总收入54.86亿元、同比下降23.38%,归母净利润亏损1.48亿元,较上一年4610万元的亏损扩大两倍有余。这一年它关闭门店719家、净减少597家,年末门店总数降至2107家,较2023年末的3293家缩减约36%。
不过砍店也在回血:全年经营活动现金流净额回升至4亿元以上,上年同期不过570余万元;管理费用压降逾三成至2.2亿元,年末货币资金与理财等高流动性资产合计超过12亿元。
2026年上半年,久违的盈利出现了:营业收入31.45亿元、同比增长11.18%,归母净利润1619.44万元,扣非净利润964.28万元,双双扭亏。只是利润主要由一季度旺季贡献,据媒体依据定期报告测算,二季度单季仍亏约3151万元。渠道分化更能说明问题:电商收入15.14亿元、同比增长31.01%,团购3.55亿元、同比增长49.75%,合计占比已过六成;加盟6.03亿元、直营6.38亿元,分别下滑11.72%和12.10%。
图源:罐头图库
上半年综合毛利率回升至26.77%、同比提高2.35个百分点,主要来自“一品一链”的产地直采:公司对牛肉、夏威夷果、红松等近30款核心原料开展20余次产地直连采购,跳过中间环节;厚切苹果圈月销售额超过1000万元,门店现烤核桃、现烤肉脯等现制产品单月最高超800万元。业态层面同样在试错,2026年5月在武汉开出一家800余平方米的“鲜生活”社区超市,把品类延伸到烘焙、牛奶、生鲜,9月又开出一家主打现烤现制与短保产品的7.0门店——按公司在业绩说明会上的回应,两个项目各只有一家,仍在打磨。
虽然业绩转好,但是良品铺子的股价表现不佳,就目前的37亿元总市值,较2020年的巅峰300亿元市值几乎是其零头。
良品铺子遭遇“平价革命”
外部环境并不宽容。2025年,量贩零食龙头鸣鸣很忙门店21948家、营收661.7亿元,万辰集团18314家、营收514.6亿元,两家合计占据量贩零食市场75.5%的份额;良品铺子全年营收不足鸣鸣很忙的十分之一。二者虽属渠道零售商,与品牌商模式不同,却把品类价格锚点钉得很低。这让休闲食品行业变成了一个很难赚钱的行当。
风生水起的头部品牌,万辰集团的利润率只有0.91%,而“鸣鸣很忙”则只有2.1%,都差不多在盈亏线上徘徊。
中国食品产业分析师朱丹蓬认为,未来只有兼具性价比与质价比的品牌才能热卖,突破口在于整合营销能力与产区壁垒,需从上游形成独家产区壁垒。
打不过就加入!2023年2月,良品铺子出资4500万元入股赵一鸣零食,没想到8个月后就转让了大部分股份,净赚了6000万元。但随后,赵一鸣宣布和“零食很忙”合并,行业格局骤变。
图源:罐头图库
但良品铺子认为,在双方合作期内,赵一鸣刻意隐瞒公司重大事项,损害股东知情权,其子公司于2023年11月27日正式向人民法院提起诉讼。目前该官司最终结果尚未出炉。
不过,已经出炉的广州国资和良品铺子控股股东一审判决,至少暂时摘掉了悬在头顶的不确定性:首先是与案件相关的股份冻结后续有望依法解除,管理层可以把注意力收回经营端,还可以再度筹划控股权转让事宜,留下了腾挪的余地。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”