
绿联科技大跌解读:没有突发黑天鹅,是市场对增长质量重新定价

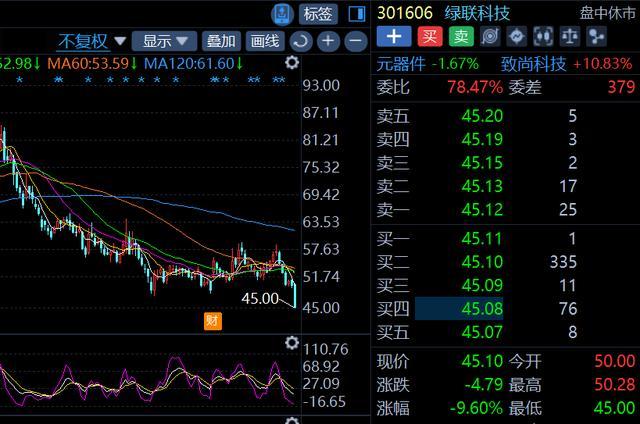
近期,绿联科技盘中出现较大幅度回调,不少投资者感到意外。翻看各大资讯平台可以发现,今日并没有媒体专门针对本次下跌发布全新深度稿件,网上流传的分析逻辑,大多来自 8‑9 月份已经发布的财报解读文章,被算法重新推送,再叠加股吧、评论区投资者的讨论发酵,形成传播效应新浪财经。
公司官方在互动易多次明确:目前生产经营一切正常,无应披露未披露的重大突发利空,没有突发黑天鹅事件深交所互动...。这次大跌更多是存量担忧在交易层面集中释放,我们拆解背后几重现实逻辑。
一、光鲜的利润背后,市场最纠结:利润和现金流出现背离
从半年报账面数据看,绿联科技业绩很漂亮:2026 上半年营收 58.21 亿元,同比 + 50.92%;归母净利润 4.31 亿元,同比 + 56.90%,营收利润双双高增。
但一个核心矛盾点被市场反复拿出来讨论:经营活动现金流净额‑7001 万元,去年同期为正 810 万元,由正转负同花顺财经。
直接原因:为拓展 NAS 私有云以及海外线下渠道,公司加大备货,存货攀升至 24.58 亿元,存货周转天数同比抬升;同时海外经销商适当放宽信用,应收账款同步增长,大量营运资金被存货和渠道占用新浪财经。
市场的顾虑:消费电子迭代速度极快,产品更新换代快。如果持续依靠堆存货、铺渠道换取高收入,一旦终端销售不及预期,就会面临存货跌价减值风险,直接侵蚀利润。利润好看,但钱没有真正落袋,这是机构和散户分歧最大的地方36氪。
并不是说现金流单季度为负就代表企业出问题。关键要看后续季度能不能修复,存货周转是否可控,这是观察这家公司最重要的试金石。
二、两大预期压制风险偏好
1、H 股二次上市带来估值摊薄担忧
公司已经拿到 H 股发行备案,向港交所递交上市申请。市场有两层担心: 1)H 股增发新股会摊薄 A 股每股收益; 2)港股消费电子板块整体估值中枢显著低于 A 股,存在比价压力。 部分资金选择提前回避这份不确定性风险,造成资金流出新浪财经。
2、历史股东减持记忆影响心态
此前外部投资机构、员工持股平台曾经在业绩高位进行大额减持,合计套现规模接近 9 亿元。虽然不是近期发生的事件,但给投资者留下心理印记,一定程度压制了长期持有意愿证券时报。
三、第二增长曲线面临巨头入局的竞争压力
NAS 私有云被市场视作绿联最重要第二增长曲线,上半年智能存储业务收入 7.70 亿元,同比增速高达 85.53%,增长十分亮眼UGREE...。
但现在赛道正在发生变化:华为、小米等大厂陆续下场布局家庭私有 NAS 存储。巨头拥有生态、渠道、成本优势,市场开始怀疑:绿联能否持续保持高增速,能否守住毛利率,这是未来最大的变量之一36氪。
传统充电配件赛道本身属于红海市场,价格竞争激烈,基本盘增长空间有限,市场把很大希望寄托在 NAS 业务,如果这条曲线逻辑被削弱,估值就会承受压力。
四、板块情绪放大了回调
消费电子成长股整体近期情绪偏弱。前期绿联因为 AI 存储的成长故事享受估值溢价,当市场开始重新审视 “增长质量、现金流、竞争格局” 的时候,高估值成长股很容易出现杀估值,板块情绪进一步放大了单日跌幅。
简短个人评论
这次下跌,不是突然爆雷,而是市场从 “只看营收利润增速”,切换到审视 “利润的含金量”。
绿联属于典型的扩张期消费电子品牌:敢于投入备货、拓展海外、押注 NAS 新赛道,换来了营收高增长,但代价是消耗大量营运资金。高增长本身是一把双刃剑:扩张顺利,则打开天花板;如果库存积压、竞争加剧,风险也会同步放大。
对于普通投资者,不要被单日涨跌冲昏头脑。后续跟踪不用看一堆花哨故事,盯住三个硬核指标就足够:经营现金流能否修复、存货周转天数变化、NAS 业务的收入与毛利率表现。