近十年仅3次下跌,“开门红”落空,紧急解读



国庆长假后的首个交易日,A股未能延续节前的修复预期,三大指数集体收跌。盘面上,科技成长板块成为杀跌的绝对主力,防御与顺周期方向逆市走强。市场风格呈现出鲜明的高位切换特征。
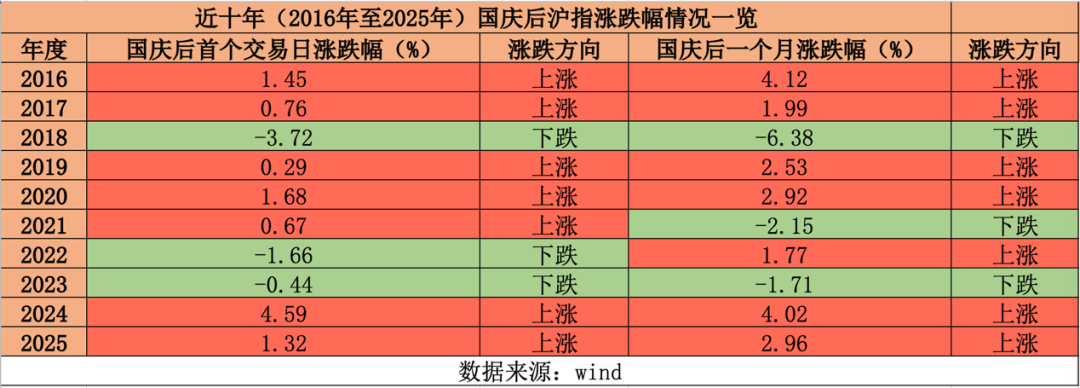
值得注意的是,近十年(2016年至2025年)国庆后首个交易日,沪指仅有3次出现下跌,今年这一“开门红”惯例罕见落空。多家基金公司在盘后紧急解读:“下跌更接近估值出清与筹码再平衡,但估值出清本身可以很剧烈。短期更可能是高波动、结构分化的拉锯,可能继续震荡。”
海外利率、产业消息、筹码拥挤三重压力共振
长假期间,海外市场扰动加剧。美国9月非农就业数据大幅不及预期,新增就业仅2.9万人,7月、8月合计下修6万人,失业率升至4.2%。数据公布后,市场对美联储10月加息的预期快速降温。然而,美债长端收益率却不降反升,10年期美债收益率盘中一度突破5.36%,创2002年以来新高。
农银汇理基金指出,本轮调整主要源于海外债市扰动,而非国内基本面变化。隔夜美联储会议纪要释放偏鹰信号,多数官员仍认为年内或需再加息一次;美债大规模供给压力推动长端利率飙升,对全球资产定价形成一定影响。
金鹰基金分析称,虽然10月加息概率已明显回落,但更多是带动美债2年期短端利率回落,而10年期长端利率依然稳中有升,反映出面对地缘、AI、美国中期选举等中期不确定性,美债长端利率依然需要风险溢价补偿,中期流动性预期仍在对全球市场形成压制。
除了宏观层面的压力,产业层面的两条消息成为10月8日开盘后市场情绪的主导因素。
其一,摩根士丹利10月1日发布研报指出,美国联邦通信委员会(FCC)可能针对下一代3.2T光模块实施新的限制措施,核心是“65%美国含量”规则,市场担心光模块产业链价值向海外DSP、激光器供应商转移。信达澳亚基金表示,FCC新规10月13日生效,或导致国产高速光芯片进入北美高端市场的难度增加,成为今天光模块板块大幅杀跌的导火索。国泰基金进一步分析,市场担忧FCC或将出台限制措施,多家光模块公司股价触及跌停,AI硬件板块承受较大抛压。
其二,面向AI数据中心的HDD产能扩张计划,使存储链“供不应求持续”的逻辑受到质疑。中欧基金指出,存储环节供给端扩产信号亦对高景气预期形成扰动,高位硬件筹码集中松动,带动双创指数大幅回调。富荣基金也认为,市场流传光芯片需求承压的相关传闻,叠加海外对国内光模块、光器件供应链的政策风险担忧,AI光通信产业链情绪受到明显冲击。
从内部因素看,科技板块前期涨幅巨大、交易拥挤,获利盘兑现压力较大。长城基金表示,截至9月下旬,电子、通信估值已处近十年95%以上分位,公募TMT持仓高度集中,三季度科技波动率大幅抬升,“高估值+高拥挤”的特征已经具备。前三季度主力资金对科创50指数持续净流出、三季度流出创单季新高,说明行情更多由散户与趋势性资金推动,这种结构一旦情绪逆转就容易形成负反馈。
金信基金指出,科创50指数盘中创4月29日以来新低,较7月高点回调已超35%,资金加速从高位科技股向银行、油气、电池等低位方向切换,进一步放大了抛压。需要指出的是,央行开展1.2万亿元买断式逆回购操作,流动性呵护态度明确,本轮调整更多是对高位板块交易结构的修正,而非产业趋势的逆转。
值得注意的是,量能是重要的信号之一。节前持续缩量,节后成交额迅速放大至1.69万亿元。中欧基金认为,缩量更多是“国庆日历效应”,量能修复显示资金并未离场。
三季报成核心锚点
结构性机会仍在
展望后市,多家基金公司认为,市场短期或仍处于结构性调整阶段,但系统性调整的概率在下降。三季报密集披露将成为未来二到三周国内市场的核心驱动,“盈利验证”将主导板块分化。
中欧基金表示,假期外部环境整体中性偏暖,因此当前调整可理解为科技补跌叠加假期信息重定价。短期市场或延续震荡分化态势,等待三季报与地缘局势明朗。但需警惕美债长端利率若继续上行,可能进一步压制全球风险偏好与成长估值。三季报密集披露期,AI硬件产业周期仍在延续,但定价逻辑或从“估值驱动”转向“订单与现金流可兑现”,缺乏业绩支撑的纯题材、高估值品种波动将加大。
长城基金认为,节后的下跌更接近估值出清与筹码再平衡,但估值出清本身可以很剧烈,短期更可能是高波动、结构分化的拉锯。后续的关键锚点有三个:三季报能否超预期、海外利率与光通信监管路径的演进、存储扩产的兑现程度。若业绩兑现叠加海外扰动缓和,结构性机会仍在,但应聚焦盈利确定、拥挤度不高的方向。
金鹰基金相对乐观,认为在市场流动性和产业悲观预期充分定价后,在三季报等引领下,相关方向大概率仍存超跌反弹机会。国内方面,宏观政策开始密集发力,已推出居民购房贷款贴息、完善货币政策工具等稳增长举措,9月制造业PMI也重回扩张区间,预计国内经济韧性和政策空间仍将对A股底部形成支撑。
对于AI板块,景顺长城基金经理刘力思同样不悲观。其表示,尽管商业化新场景仍需跟踪等待,局部产业链环节出现政策干扰风险,但海外市场的良好表现再次印证大趋势未有明显变化。当前阶段,维持中性偏乐观观点,保持跟踪,提升认知,优化组合。
信达澳亚基金也维持科技产业趋势并未发生逆转的判断。近期国内科技产业催化密集,如工业和信息化部、国家发展改革委联合发布《电子信息制造业发展“十五五”规划》,其中提出预计到2030年规模以上企业营业收入突破30万亿元。8月经济数据也呈现“总量需求偏弱、但新旧动能分化加剧”的特征,且经过持续调整后,部分科技股估值已处于合理水平。
配置建议:均衡与“哑铃式”结构,聚焦盈利确定方向
在配置策略上,多家基金公司建议保持均衡,采取“科技+红利”的“哑铃式”组合,聚焦盈利确定、拥挤度不高的方向。
“把握国内产业的结构性亮点,中长期重点关注科技和红利板块的机会。但考虑到当前行情整体较为低迷,可适度维持高防御性组合,关注红利板块中资本金消耗有限且有望维持高ROE和股息率的银行股,以及资金面结构占优且估值较充分计价基本面的内需板块。”中欧基金表示,中期而言伴随市场的震荡,可逐步关注科技主线的布局,尤其关注算力硬件受益AI需求扩张但仍受制于产能的存储、光通信及AI电源、液冷及燃气轮机等算力基建配套,以及受益政策和高景气度的国产算力等。
“聚焦盈利确定、拥挤度不高的方向,比如存储、半导体设备、国产算力等偏低拥挤环节;大类层面,均衡或‘哑铃式’的科技加红利组合,或是更稳妥的应对。”长城基金表示。
金鹰基金从中期出发,建议可适度关注科技修复,优先关注景气兑现与估值相匹配的方向。科技方向,重点关注海外算力链的光通信、PCB、AI服务器,以及国产链的算力芯片、先进封装和半导体设备,优先筛选订单向收入、利润转化明确的核心公司;AI应用关注商业化进展,并重点观察量能与资金承接力度,避免单纯追逐情绪溢价。价值方向,继续关注银行、电力、煤炭等现金流与分红支撑较强的品种;此外,关注非科技的非银、医药等在景气度支撑下仍有估值修复空间的方向。
富荣基金也指出,配置上可关注科技成长与红利防御的“哑铃式”均衡结构。AI硬件产业链经历连续调整后,部分标的估值已经明显消化,但短期仍需要订单、财报数据来验证景气度的持续性。
金信基金建议投资者,一方面关注科技成长调整后被错杀、业绩确定性较高的布局机会,另一方面可关注银行、资源品等具备基本面支撑方向的防御价值。
国泰基金认为,市场系统性调整的概率在下降:宏观尚未进入下行周期,AI产业在加速而非减速,海外加息进入“靴子落地”定价阶段。投资策略方面,考虑维持“AI主线+风格适度平衡”的思路,黄金若出现调整,可考虑适度增配,红利持有不追涨,科技股可等待利率稳定后与海外科技的共振窗口。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”