从华为切出来的超聚变,成为河南最大一笔 IPO

一家 2021 年 9 月才注册的公司,为什么能用五年时间做到 582 亿元年营收、成为国内服务器出货量第二、并且正在冲刺创业板 80 亿元募资,成为河南史上最大规模IPO?
一、起点:华为为什么要"切"掉 x86 服务器
要理解超聚变,得先把时间拨回华为的服务器往事。
华为 2002 年就进入了服务器领域,早期主要服务运营商客户,2008 年开始对外销售,2012 年起服务器出货量连续多个季度稳居全球前五,2014 年推出统一品牌 "FusionServer",2018 年把服务器产品线升级为智能计算业务部。
到 2019 年之前,这是一条体量扎实、客户基础深厚的业务线。
转折点在 2019 年——华为及多家关联企业被美国列入"实体清单",x86 服务器所依赖的英特尔、AMD 芯片采购处处受限,业务近乎停摆,销量从国内第二迅速滑落至"others"。
2021 年 9 月 13 日,超聚变数字技术有限公司在河南自贸试验区郑州片区注册成立;同年 11 月,华为将全部股权出售给河南国资平台,一股不留。剥离方式是一次"整建制迁移":核心研发团队、相关技术专利、产品线、多年积累的全球客户关系,全部打包转移——原华为服务器亚太业务负责人刘宏云出任总经理,核心研发人员留存率超过 90%。
华为没有保留任何形式的关联股权。这与保留小比例"影子股权"的惯例完全不同,原因在于美国实体清单采用穿透式判定逻辑——只要原母公司持有任何关联权益,剥离实体仍可能被一并列入清单。只有把股权切到完全干净,超聚变才算法律意义上的独立公司,才能名正言顺地采购英特尔 x86 芯片、对接全球客户。这是整套安排的法律前提,也是最不能妥协的部分。
二、接盘:河南为什么敢接,又给了什么
剥离消息传出后,全国多个城市向华为伸出橄榄枝,最终河南胜出。2021 年 11 月,河南国资旗下的河南超聚能科技有限公司接过全部股权,河南省国资委成为实际控制人。据媒体报道,超聚变成立当年的营收体量仅约 3.45 亿元——在很多人眼里,这是一块"从英特尔买芯片、回来组装再卖"的薄利业务,叠加制裁风险,接近"烫手山芋"。
河南给出的支持是三件事:
资金输血。2022 年河南超聚能以委托贷款形式向超聚变提供 30 亿元,2023 年 2 月直接豁免其中 22.5 亿元;叠加历年政府补助,公司在最初的爬坡期拿到了实打实的支持。
产能落地。华中制造基地从选址到郑州基地第一台服务器下线,只用了 55 天。
空间与政策。超聚变在郑东新区北龙湖的总部基地占地 182 亩,可容纳 4000 名员工办公;河南省政府工作报告中明确"支持超聚变做大做强",并把它作为打造"中原算谷"、发展战略性新兴产业集群的关键一环。
团队层面,这是一支"华为旧部"色彩极浓的管理层:刘宏云在华为工作 24 年,曾任华为亚太地区部总裁;COO 张小华曾任华为 FusionServer 领域总裁;CFO 毛智曾任香港华为 CFO;公共及政府事务部部长李翔宇曾任华为公共关系部部长。据公开报道,公司 7 名高管中有 6 人拥有长期华为工作经历。2025 年 11 月完成股改后,马剑平接任董事长,刘宏云转任副董事长兼总经理。
三、五年三级跳:营收曲线与结构变化
2021 年 9—11 月
2021-09-13 在郑州注册;同年 11 月华为将全部股权转让给河南超聚能,华为彻底退出持股。
2022 年
营收突破 100 亿元
2023 年
营收 250.92 亿元,归母净利 5.07 亿元
AI 服务器收入占比约 25%,通用计算服务器占约 70%。
2024 年
营收 442.67 亿元,归母净利 7.22 亿元
AI 服务器收入占比跃升至约 51%,与通用计算服务器持平。
2025 年
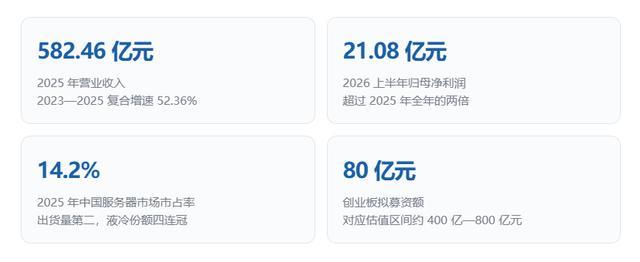
营收 582.46 亿元,归母净利 10.30 亿元
2025 年 11 月—12 月
完成股改与 B 轮融资
变更为股份有限公司,马剑平任董事长;B 轮引入国调基金、中信金石、芯联基金等。12 月 31 日与中信证券签署 IPO 辅导协议。
2026 年
IPO 全速推进
1 月 6 日进入辅导期;4 月 25 日辅导验收完成;5 月 22 日深交所创业板受理;6 月进入问询;7 月 17 日披露首轮问询回复;9 月 4 日二轮问询回复;9 月 17 日更新招股书;9 月 21 日披露审核中心意见落实函回复——即上会前的最后一轮补充。
图 表
期间 |
营业收入(亿元) |
归母净利润(亿元) |
主营业务毛利率 |
2023 年 |
250.92 |
5.07 |
14.27% |
2024 年 |
442.67 |
7.22 |
10.04% |
2025 年 |
582.46 |
10.30 |
8.58% |
2026 年上半年 |
372.86 |
21.08 |
15.49% |
数据来源:超聚变创业板 IPO 招股说明书(申报稿)。2026 年上半年为半年度口径,与全年不可直接比较。
四、它现在站在哪里
市场地位。
据 IDC 统计,2022 年至 2025 年,超聚变服务器在中国市场的市占率从 11.7% 提升至 14.2%,出货量排名升至中国第二(仅次于浪潮信息),国产化服务器销售额位居国内第一,标准液冷服务器市场份额连续四年第一。客户覆盖全球 130 多个国家和地区、223 家世界 500 强企业,合作伙伴数量突破 24000 家。
业务路线。
公司开创了"东西方算力兼容"的双生态路径:在 x86 市场保持高价值行业领先,同时大力发展华为昇腾、鲲鹏体系,推动服务器国产化。2026 年 9 月 21 日郑州探索者大会上,公司发布了 FusionXpark M 系列桌面 AI 超级计算机,是"从卖硬件转向卖算力服务"的最新动作。其自我定位已从"服务器制造商"调整为"水平全栈解决方案提供者"。
IPO 状态。
2026 年 5 月 22 日获深交所创业板受理,拟发行不低于 9781.35 万股且不高于 22008.03 万股(占发行后总股本 10%—20%),拟募资 80 亿元。按此推算,对应估值区间约 400 亿—800 亿元。这是河南史上最大的IPO。
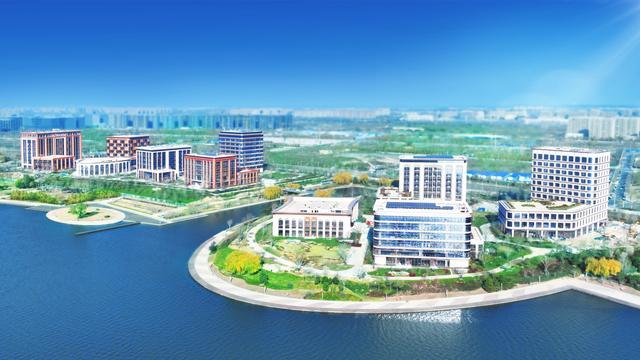
位于郑州寸土寸金风水宝地北龙湖的超聚变总部