芯片“质检官”闯关创业板,年入6.7亿,客户名单里有竞争对手?

来源:市场资讯
来源:翠鸟资本
文|翠鸟资本
9月23日,深交所官网挂出了上海季丰电子股份有限公司(下称“季丰电子”)更新后的招股说明书申报稿。
公司的创业板IPO在6月10日获受理,当月底进入问询,8月14日披露首轮问询回复,9月22日审核状态再度刷新为“已问询”——第二轮问题已经在路上了。保荐机构是光大证券,拟发行不超过3852.87万股,募资9.24亿元。
季丰电子在行业里有个外号式的定位:半导体质检官。它是国内少有的第三方半导体检测一站式服务商,客户超过3000家,名单里有中兴、高通、华虹宏力、长电科技,技术案例最先进做到了3nm。
好生意的壳已经备好,我们来看看里面的成色。
芯片“体检中心”的生意
第三方检测是干什么的?
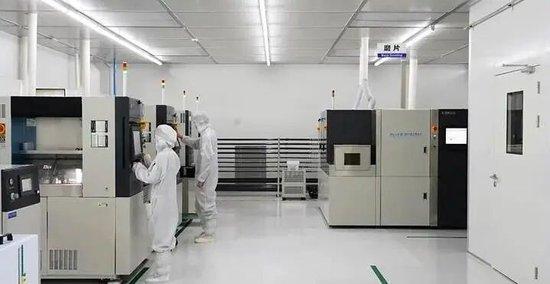
一颗芯片从设计图纸变成产品,全程要回答几个问题:哪里坏了、为什么坏——这叫失效分析;材料成分对不对——这叫材料分析;能在高温高湿下活多久——这叫可靠性测试。芯片设计公司自己养不起一整个实验室,就把样品外包给第三方。季丰电子干的就是这个:芯片的“体检中心”。
它的体量感来自一组数字:2025年,失效分析做了5.9万件,平均一单3144元;可靠性测试2.4万件,一单4964元。小单子堆出大生意——第三方实验室检测分析服务一年收入4.24亿元,占公司总营收的64%,贡献了七成以上的利润。
季丰电子的特别之处在“一站式”:除了检测服务,它还卖检测硬件——集成电路测试板、测试插座、自研的检测仪器,2022年又切进量产测试,把业务从研发验证的“0到1”延伸到量产阶段。检测对象覆盖数字、模拟、存储、功率、射频各类芯片,招股书里特意点了一句:最先进制程案例已覆盖3nm。
这门生意还有个招人喜欢的属性:现金流好。报告期三年,公司经营性现金流净额分别为1.95亿元、1.82亿元和2.79亿元,比净利润厚实。
增长背后,毛利率连降三年
账面上的增速不差。
2023-2025年,营收从4.43亿元涨到6.69亿元,年复合增速22.88%;归母净利润从2338.67万元涨到9125.55万元,翻了近两番。
但翻页就是另一组数字:主营业务毛利率38.49%、37.54%、35.74%,连降三年,且一直低于同行均值——同期可比公司平均毛利率是44.37%、41.91%、39.22%,差距从6个百分点缩到3.5个百分点,靠的是大家一起降。
拆开看各有难处。
基本盘第三方检测服务毛利率从52.67%滑到51%,降得不多,但架不住它占利润七成;检测硬件毛利率从35.94%降到31.01%,其中测试板2025年平均单价直接跌了26.68%,公司解释是低价系统板卖多了,结构性的。
最难看的是被寄予厚望的量产业务:三年毛利率分别为-38.03%、-68.88%、-47.6%。2024年最惨的时候,每收入1块钱要倒贴6毛9。车规级量产测试的客户认证周期长,产线先投了,客户没来,固定成本干烧。
研发端也在收缩。
研发费用绝对额三年从4405.52万元增至5506.1万元,费用率却从9.94%一路降到8.22%,持续低于同行10%左右的均值。对一家把“3nm检测能力”写进招股书的公司来说,这个数字多少有点尴尬——行业里谁都知道,买得起顶配电镜的实验室都能做3nm,真正的壁垒在失效场景的分析方法学,而那恰恰要靠持续研发喂出来。
客户名单里的竞争对手
季丰电子的客户集中度低得不像话:前五大客户合计占比,三年分别是16.49%、25.8%、19.76%。最大的那位是匿名的“客户A”,2024年贡献16.93%的营收,2025年降到11.73%。剩下的名单,越看越有味道。
苏试试验,2023年和2024年是第五大客户,2025年跃升第二大客户——它控股的苏试宜特,正是国内半导体第三方检测的头部企业,和季丰电子在多个细分市场贴身肉搏。台湾检测龙头闳康科技更直接,同时出现在“重要客户”和“主要竞争对手”两份名单里。
竞争对手之间做生意不算稀奇:自家产能不足时外协一单,技术互补时合作一把,商业上说得通。但在IPO审核的语境里,这类交易的定价公允性必然被翻出来问。
首轮问询函的七个问题,涵盖了市场空间、技术先进性、应收账款、存货和现金流。应收账款一项确实经不住细看:报告期各期末逾期金额分别为4108.66万元、7360.38万元、5010.01万元,逾期比例都在三成以上;期后回款比例从98.95%掉到86.03%。公司解释是客户付款审批流程长,实际核销的坏账极少。
重资产、短债与IPO前夜的套现
检测是门重资产生意,设备就是产能。季丰电子的固定资产账面价值三年从5.84亿元涨到8.68亿元——超过它一整年的营收。
重资产遇上扩产期,资产负债表就绷紧了。报告期末公司短期借款3.35亿元,货币资金只剩8671.46万元;流动比率0.83,速动比率0.5,同行均值分别是1.86和1.66。偿债指标全面弱于同行。
募投逻辑也因此被拎了出来:9.24亿元募资里,2.05亿元投向车规级高可靠量产测试——就是那块毛利率-47.6%、还在亏损的业务。公司给出的解释是“客户导入滞后于产线投产”,赌的是产能先备好、客户随后到。另外3.71亿元的浦东技术中心项目,2025年10月已经奠基开工,属于先上车、后补票。
股权结构也值得一看。
公司没有控股股东,创始人郑朝晖直接持股15.91%,通过三个员工持股平台控制13.24%表决权,妹妹郑琦君直接持股5.94%,再加上与陈洋森、李定学的一致行动安排,兄妹二人合计控制36.38%表决权,为共同实际控制人。
耐人寻味的是时间线上的另一组动作。
2023年11月至2026年4月,实控人控制的上海琦晖陆续转让手中股份,合计套现6760.17万元;其中2026年3月5日一天之内密集完成五笔转让,变现4768万元,受让方包括苏州清石、渝兴益华贰号等机构。上海琦晖的持股就此清零。三个月后,公司递交了招股书。股东名单里还站着两家上市公司——2023年6月增资入股的普冉股份和商络电子。
第二轮问询在路上
第三方半导体检测是个被长期看好的赛道:芯片越先进,失效成本越高,检测需求越刚性。但这个市场至今小而散,台湾有闳康、京元电子跑了几十年,大陆始终没有长出同等量级的公司。季丰电子想用一站式模式试一把。
它要先回答的问题不少:毛利率为什么连降三年,产能利用率到底多少(招股书只说“部分实验室仍存在提升空间”,没给数字),亏损业务凭什么再募2个亿,以及IPO前夜那笔六千多万的套现。
第二轮问询已经来了。芯片“质检官”自己的这份答卷,正摆在检测台上。