东山精密,最新回应
10月8日晚,东山精密发布投资者关系活动记录表,就市场关注的光芯片采购限制传闻、光模块与AI PCB业务进展、海外产能布局等问题与机构投资者交流。
针对市场关于光芯片采购限制的传闻,公司回应称,市场上提及的“65%美国原产物料比例”相关说法属于非官方市场传闻,并非监管机构正式发布生效的政策要求。公司光模块业务所用光芯片部分为自研自产,在光模块整体BOM成本中占比不超过10%,其余绝大多数物料采购可更好适配原产地比例要求,整体合规空间充足。
据介绍,公司已在中国台湾地区布局相关产能,若相关限制政策正式落地,相关产品有望适用豁免安排;若美国原产地规则调整,公司既可依托中国台湾地区产能的合规优势适配相关要求,也可通过规划建设美国工厂等方式满足原产地认定标准,不排除进一步扩大在美国的产能布局。中国证券报记者致电公司证券部,相关工作人员向记者介绍,公司内部正就相关应对方案进行讨论。
光模块业务方面,公司持续推进客户拓展与产能布局,自收购索尔思光电以来,客户导入成效逐步显现。公司判断,当前全球AI算力需求持续增长,光模块行业整体需求保持旺盛,上游核心物料供应整体偏紧,行业景气度处于较高水平,公司正积极对接下游核心客户,推进产能建设与交付保障。公司利润主要来源于光模块、电子电路等核心业务,公司表示,光芯片行业的短期波动不会对公司光模块业务的长期出货规划产生重大影响。
光芯片方面,公司表示,自研光芯片可在一定程度上优化光模块的成本结构、提升产品盈利能力,光芯片产品主要用于自身光模块生产,同时根据市场需求适度开展对外销售。公司证券部相关人员向记者介绍,索尔思光电2025年生产的光芯片主要用于公司自身光模块生产,对外销量较少。产能方面,公司此前公告显示,公司拟在常州等地实施光芯片及光模块扩建项目,项目总投资额由12亿美元调增至17亿美元,并拓展至盐城等地。
产品迭代方面,公司表示,当前800G光模块为市场主流产品,1.6T产品正逐步起量,未来随着技术迭代升级,产品价值量有望逐步提升。就市场关注的DSP物料供应,公司表示,与核心供应商保持长期良好合作,DSP物料供应整体可控,能够优先保障核心客户的交付需求。就海外云厂商2028年订单需求指引,公司未给出量化数据,其判断当前行业整体处于供给紧平衡状态。
PCB业务方面,公司表示,目前AI PCB业务整体景气度高于前期预期,下游AI领域核心客户需求旺盛,公司正积极响应客户需求并推进产能规划落地,此前公告的相关资本开支项目正按计划推进,产能将逐步释放。目前公司光模块(含光芯片)与AI PCB两大业务均已覆盖主流AI云厂商,未来有望持续受益于AI算力需求增长。
政策层面,对于PCB环节是否可能出现限制政策,公司认为,当前全球PCB产能主要集中在亚洲,美国本土相关产能占比较低,若出台相关限制措施可能对美方AI算力建设和发展造成影响,因此出台相关限制性政策的可能性较低。
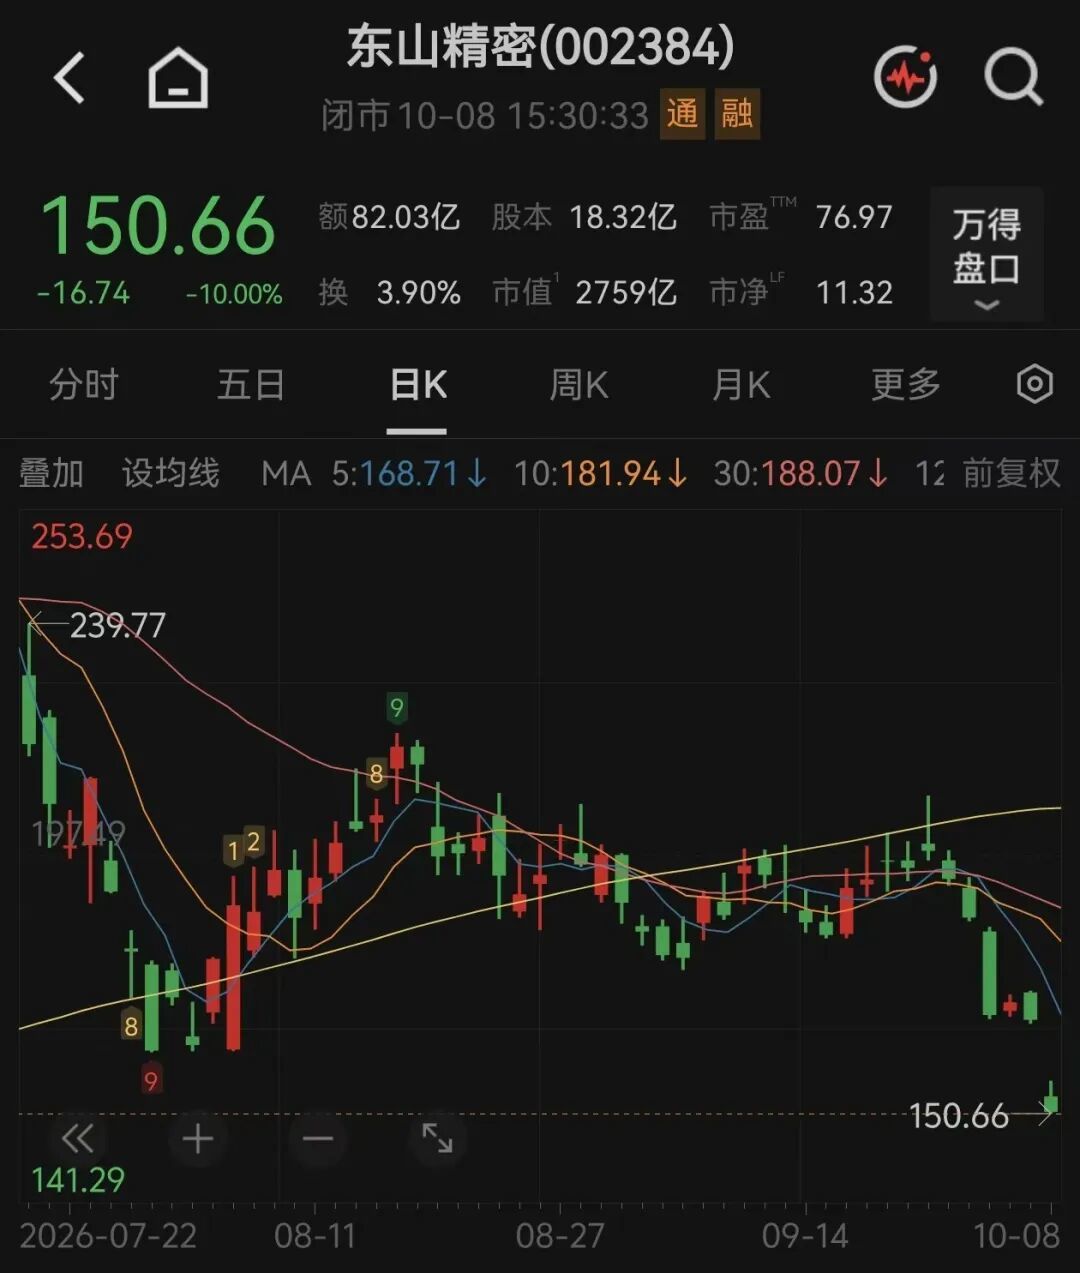
10月8日,东山精密股价跌停,收盘报150.66元/股,成交额为82.03亿元。
图片来源:Wind