宇特光电上市估值

估值
市值区间:0.69*60=41.4亿元,0.89*60=53.4亿元;对应价格区间:58.58元,75.56元。
公司发行价13.75元,对应流通市值1.76亿元,总市值9.72亿元。
公司第一大股东为谢小波 (21.58%),实际控制人为谢小波。公司注册地位于江苏省淮安市。
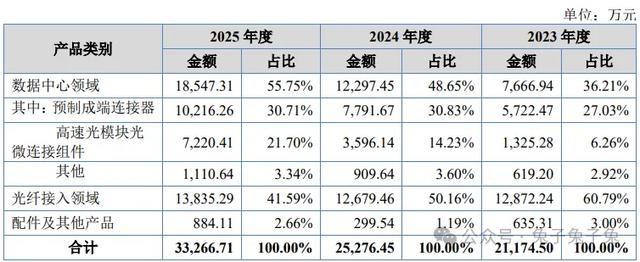
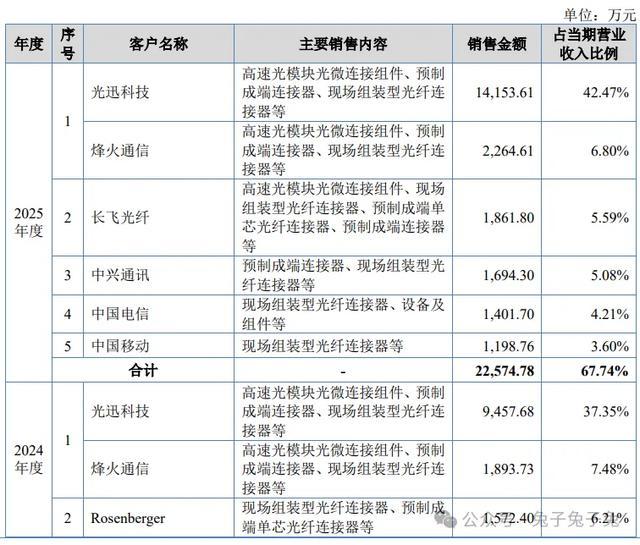
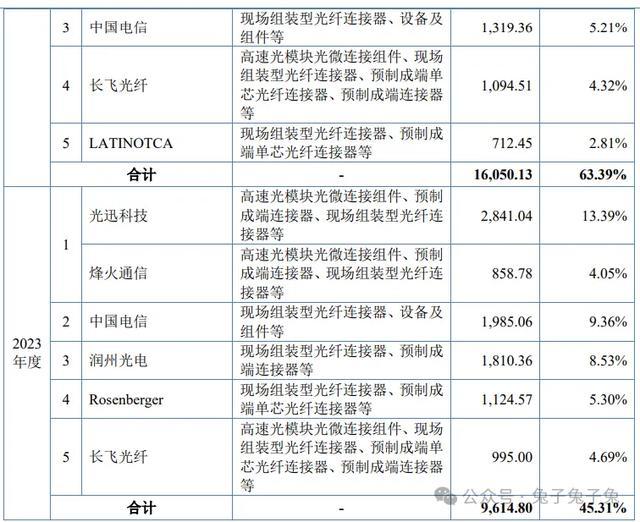
公司主营光连接产品。公司第一大客户为光迅科技,营收占比约四成。
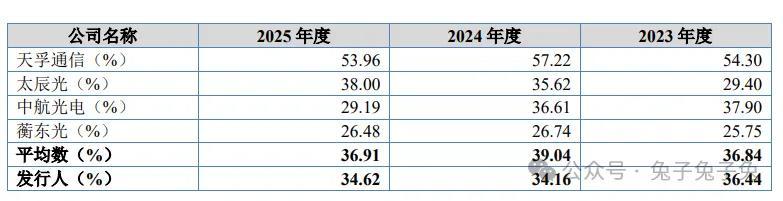
可比上市公司PETTM:天孚通信(110)、太辰光(150)、中航光电(37.8)、蘅东光(98.4)。
暂给予公司60倍估值。
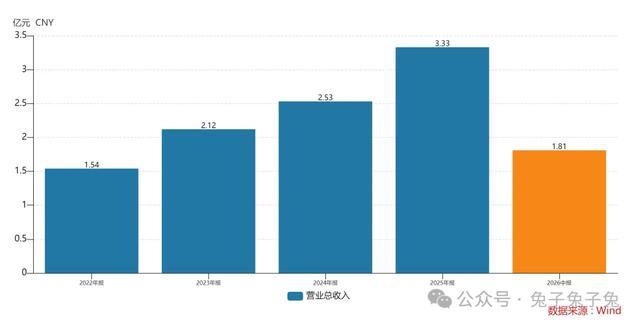
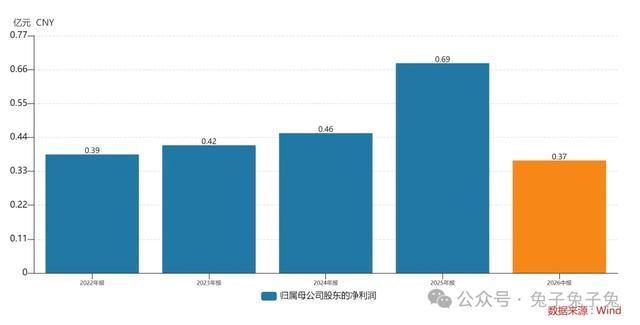
低价+小盘,叠加光模块、光纤等热点题材,预期市场会给到不错的溢价,有资金可能会锚定百亿市值顶竞价;但是这家公司上市时间比较尴尬,近期相关板块及公司走下跌趋势,且公司今年来业绩增速一般,北交所前几只次新上市后反馈很差,这些利空因素需要重视。
企业简况
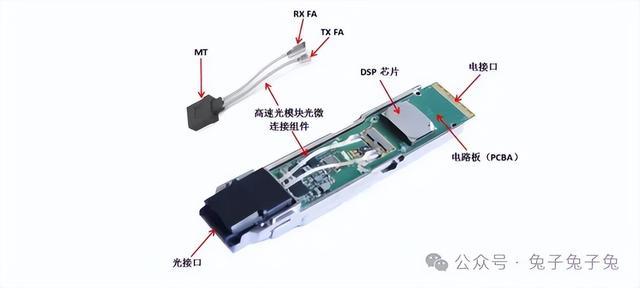
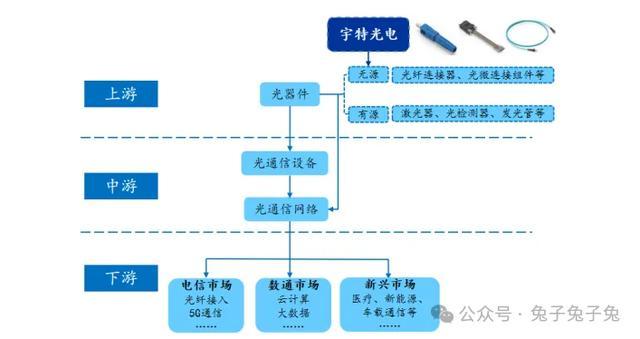
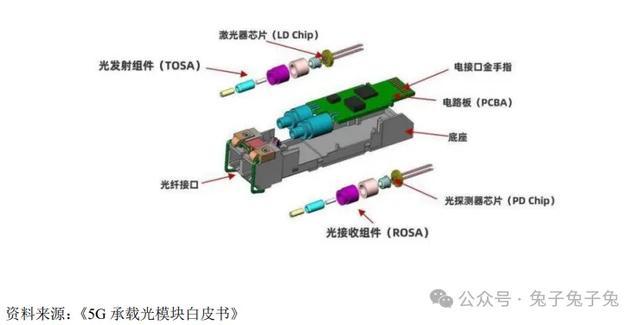
公司专注于光连接产品研发设计、精密制造与销售业务,致力于为光通信领域设备商、系统集成商、国内外电信运营商、光电子器件企业提供高性能的光连接整体解决方案。公司核心产品主要应用于数据中心与光纤接入两大领域,在积极拓展国内市场的同时,产品也远销南美、欧洲等多个国家和地区。
公司已与光迅科技、长飞光纤、亨通光电等国内头部光通信企业建立长期稳定的合作关系,相关产品已广泛应用于阿里巴巴、腾讯、字节跳动等全球顶级互联网企业的数据中心。
主营构成
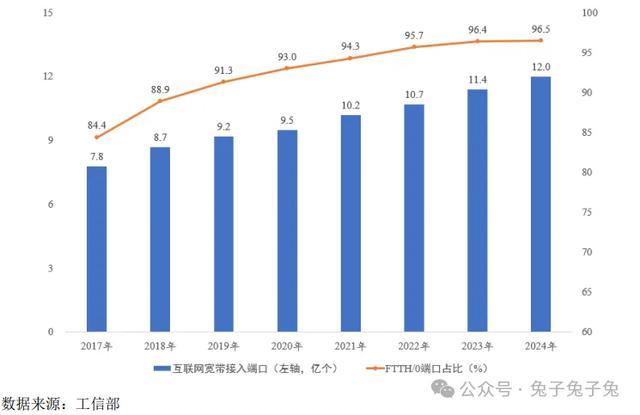
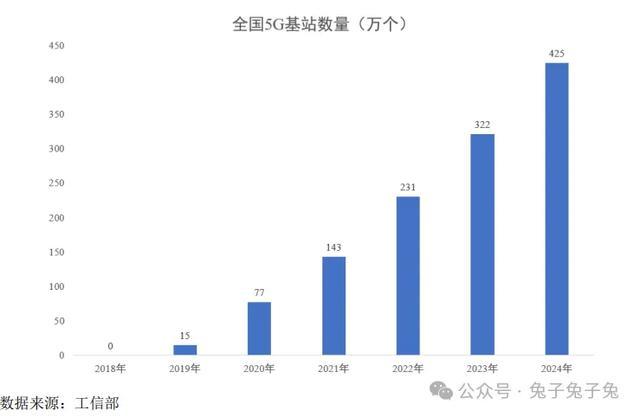
行业情况
可比上市公司
天孚通信、太辰光、中航光电、蘅东光。
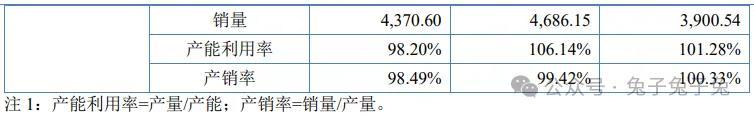
产能利用率及产销率
前五大客户
毛利率
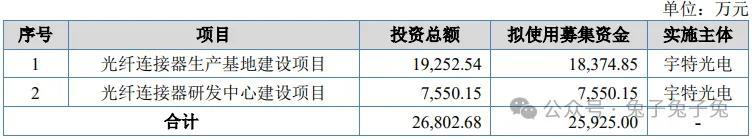
募资用途
主要风险
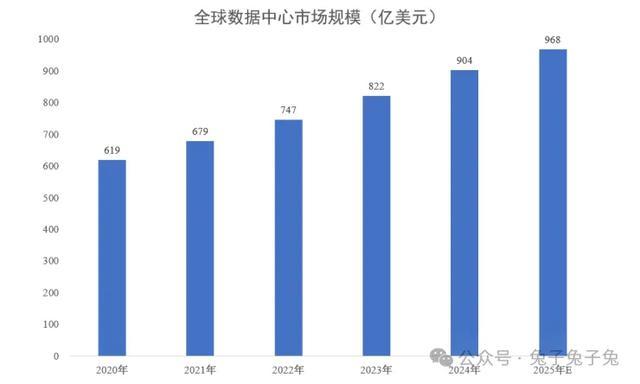
经营业绩下滑风险:若未来全球数据中心建设进程放缓、下游资本开支不及预期,或公司主要下游客户需求发生重大不利变化,公司经营业绩将存在下滑的风险。
客户集中度较高及单一客户收入占比较高的风险:报告期内,公司向前五大客户的销售金额占当期销售总额的比例分别为 45.31%、63.39%和 67.74%,其中,公司第一大客户为光迅科技,报告期内公司向其销售金额占当期销售总额的比例分别为 13.39%、37.35%和 42.47%,公司客户集中度较高,特别是向光迅科技的销售占比较高。报告期内,公司向光迅科技销售的数据中心领域产品占公司数据中心领域收入的比重分别为 36.98%、76.56%和 74.78%,收入占比较高。若公司未来与主要客户(特别是光迅科技)的合作关系发生不利变化,将对公司的业绩产生不利影响,公司存在客户集中度较高及单一客户收入占比较高的风险。
应收账款管理风险:报告期各期末,应收账款账面价值占当期流动资产比例分别为 51.42%、46.68%和 31.22%。应收账款的增长将影响公司的资金周转效率和经营活动现金流量净额,并增加公司的营运资金压力。若公司未来出现应收账款不能按期收回或无法收回的情况,公司的资金周转效率和经营业绩将受到不利影响。
经营活动现金流为负的风险: 2025 年 1-6 月公司经营活动现金流净额为-1,026.74 万元,报告期内经营活动产生的现金流量净额存在较低或为负数的情形。未来随着公司业务规模的扩大,若客户回款速度放缓、对供应商付款速度加快等,仍然存在经营活动现金流为负的风险,从而致使经营资金紧张,对公司抵御风险能力产生一定不利影响。
行业竞争加剧风险:全球连接器行业市场化程度较高,从市场格局看,连接器前十大厂商主要由欧美、日本等地企业所占据,并逐渐呈现集中化的趋势。与国际大厂相比,公司在经营规模、市场占有率等方面存在较大差距。