
11000%!胜宏科技,闷声发财

PCB,正在变成AI产业链最拥挤的生意。
AI时代,一张PCB承载的不只是电路,而是整个算力基础设施,需求结构直接重塑。沪电股份、胜宏科技、景旺电子等原生PCB企业纷纷扩建产线。
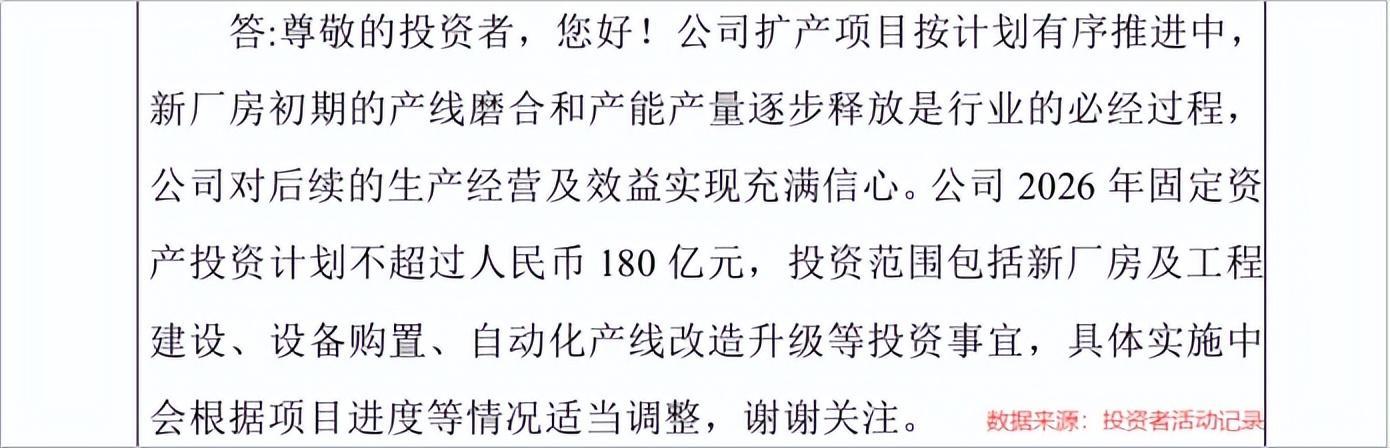
据不完全统计,2025-2026年,国内头部PCB企业新增高端产能投资计划总额已超过400亿元。胜宏科技则称,预计2026年一年的资本开支就将达到180亿元。
这还不加上新来的玩家。
2025年以来,光洋股份、东山精密、民爆光电等主业遭遇增长“瓶颈”的企业,也纷纷跨界入局,想要在这场还没定型的PCB混战中分一杯羹。
可PCB的市场,真的那么好抢吗?
被低估的PCB准入门槛
一台普通服务器和一台AI服务器,对PCB的要求根本不是一个级别。
过去,传统服务器更多是依靠单个CPU完成计算。算力赋能下的AI服务器则需要大量GPU协同工作,才能承担大模型的疯狂训练。
这意味着,AI服务器性能越强,对于基础设施要求越高。
PCB以往在服务器中承担的主要是简单连接功能。AI加进来之后,它要承载GPU、交换芯片、高速存储等部件之间数据传输的任务。
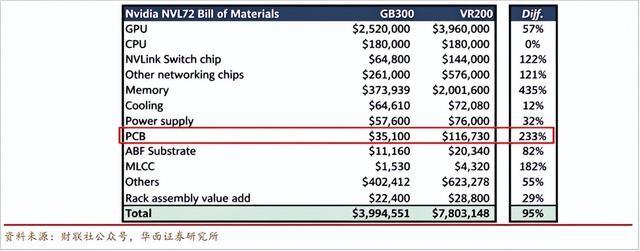
于是,每一片PCB都需要具备高速、高频、低损耗的能力,价值量随之抬升。像是VR200NVL72机柜BOM中PCB的价值量直接较GB300提高了233%。
站在PCB厂商角度看,旺盛的需求、抬升的价值量,无论哪一个都足够让人动心。于是才有了开头提到过的产能建设,跨界入局。
然而,想要吃下这块蛋糕,并不只是砸钱建新工厂那么简单。
站在客户角度看,它们真正需要的,不是短期内补上来的产能,是我在忙着生产服务器的时候,不用费心就能拿到符合技术标准、质量一致的合格产品。
同样,一旦经过认证,客户更换主供应商的转换成本也高得吓人。
于是,能不能获得客户的长期认证,构成了PCB第一大准入门槛。
像是胜宏科技,2020年进入英伟达的供应链,2025年成为Tier1核心供应商,如今还是联合研发伙伴。又像是沪电股份是谷歌TPU核心PCB供应商,同时供货Meta、亚马逊等等。
反过来,刚刚跨界或者高端技术刚取得进展的厂商,还没有进入核心供应链,即使需求很高,也可能只能在外围竞争。
再来看生产端的门槛。
最能证明PCB需求激增的硬数据出现在上游设备环节。毕竟,企业要想扩建产线,所需要的硬件设施,除了厂房,就是设备。
目前,生产PCB所需要的曝光、压合、激光钻孔这三类核心设备的交期,已经从约10-12个月拉长到大约两年。像是2026年上半年,大族数控的合同负债同比增长了307.58%,部分机型的交期已顺延至2028年。
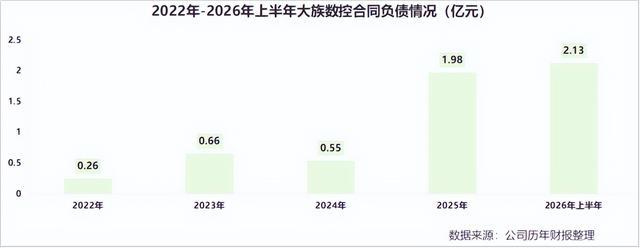
交期拉长带来的直接后果是,小厂即使有钱,或许也排不到设备。大厂不仅能优先排产,还能凭借大额订单拿到更优的采购价格,成本控制能力差异进一步拉开。
此外,在PCB制造里,还有一个致命的门槛——良率。
高阶多层PCB的成本结构里,最大头不是人工,是报废成本。
PCB的原材料全是昂贵铜箔与特种板材,如果良率只有70%,报废的那30%直接会把利润抹平。这种工艺火候,没有数百万片的实操数据投喂,根本调不出来。新玩家就算砸钱买了设备、建了厂房,也很难在短期内追上头部厂商。
这也是为什么AI越繁荣,PCB行业分化反而可能越严重。更深一步推测,未来,赢下PCB争霸赛的企业,还是要在几家头部企业中诞生。
PCB的根还在芯片上
拿到客户认证、扩产设备、产品良率的头部几家企业,真正要竞争的点,还是能不能跟得上AI服务器迭代的脚步。
简单来说,就是谁能率先生产出更高端、更高密度的PCB产品。
AI服务器对高速、高频、低损耗的要求,催生了高端PCB两大技术路径。
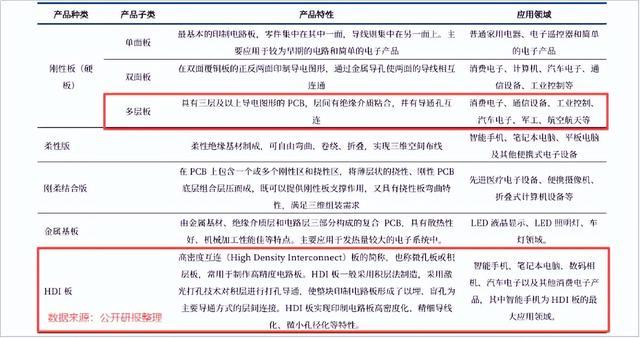
一个是经过多次压合,让一片PCB可以堆叠很多信号传输层,从而达到长距离高速信号传输的效果。这种方式生产出来的PCB叫多层板,一般都会大于18层,AI服务器背板可达50–120层。
一个是利用激光和mSAP工艺,在有限面积内制作更小孔径的盲孔和埋孔,来提升布线密度,叫做高密度互连(HDI)板。
2026年半年报显示,胜宏科技具备100层以上高多层板制造能力,是全球首批实现6阶24层HDI产品大规模生产的企业。
而且,2025年报中,公司对其前沿技术的描述还为“推进14阶36层HDI研发”,到了2026年上半年已经变成:“成功攻克36层14阶HDI核心制造工艺”。
HDI实际板厚只有2毫米左右,每增加一层的技术难度呈几何级增长。胜宏科技短短半年时间,就完成了技术跨越,研发落地能力十分突出。
形成对比的是,深南电路、鹏鼎控股、东山精密、沪电股份等同行企业,只描述了公司在HDI的布局,并没有详细披露其HDI技术到底到了第几层。
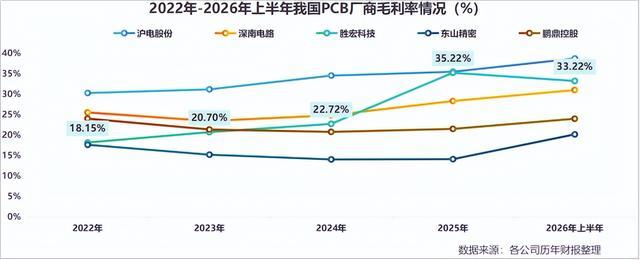
换一个角度,更前沿的技术,往往意味着更高的产品溢价。2026年上半年,胜宏科技的毛利率达到33.22%,仅次于沪电股份,远高于其余三家PCB厂商。
当然,这些PCB厂商也有自己优势——雄厚的资本。
高端的技术要想落地,还需要庞大的资本投入做支撑,从产线建设到设备采购再到工艺调试,每一个环节都需要持续的资金注入。
因此,头部PCB厂商之间的竞争,最终也会落到资本实力的比拼上。
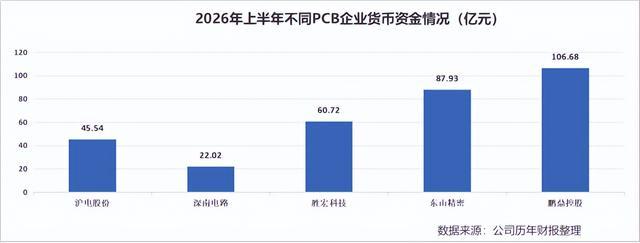
早在AI服务器需求激增之前,手握上百亿货币资金的鹏鼎控股、东山精密就启动了产能扩张。最“疯狂”的鹏鼎控股,投入资金已经超过277.3亿元,用于新增高端HDI产能。
胜宏科技,也在想办法追赶。
2026年4月,胜宏科技成功在香港上市,募资金额超过200亿元。
这超200亿的“天降横财”,一部分被归入货币资金,金额从2025年底的37.94亿元,抬升到2026年上半年末的60.72亿元。
另一部分,化作“理财”,计入胜宏科技的交易性金融资产。使得公司上半年,交易性金融资产大增11096.57%,达到153.39亿元。
当然,胜宏科技并不是真把募集资金当作理财只赚利息,而是产能投资的“阶段性存放”。
未来两年,公司会将资金逐步投入到惠州基地扩产,建设100层以上高阶AI服务器PCB、高阶HDI产线,并购买mSAP制造设备及其他核心设备。
届时,掌握核心工艺技术的胜宏科技,就能依托充足的资本支撑,快速在这轮PCB混战中,找到自己的站位。
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。股市有风险,入市需谨慎。