
231艘游船与20年独家经营权:瘦西湖文旅离港股敲钟在即

10月7日,江苏瘦西湖文化旅游股份有限公司通过港交所主板上市聆讯,独家保荐人为光大证券国际。这家扬州国资控股的水上游览企业,看点在于稀缺经营权托起的高毛利模型,风险在于业务单一与经营权到期。
从新三板到港交所
公司前身是2006年成立的扬州市古运河旅游有限责任公司,2017年挂牌新三板,现形成游船观光、观光车服务、景区管理三大板块。扬州国资平台合计持股约89.99%,大运河基金持股10%。印象大红袍已于2025年12月登陆港交所,地方景区正集体走向资本市场。
经营权撑起的盈利模型
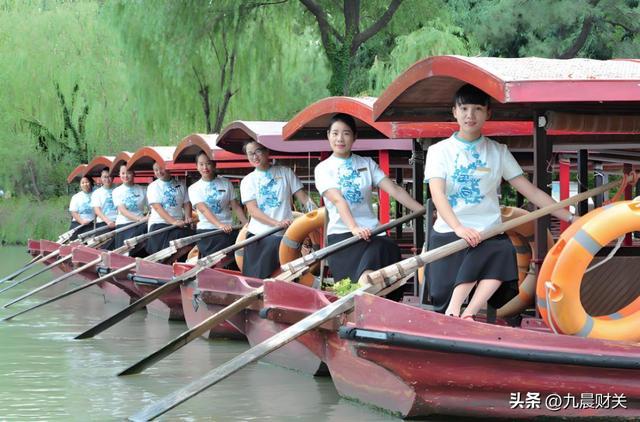
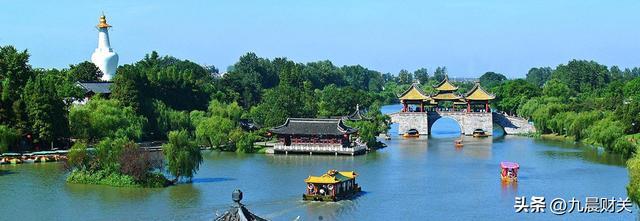
公司在蜀冈—瘦西湖风景名胜区拥有20年独家水上游船观光运营权,期限自2015年9月至2035年9月,古运河区域为无期限专营。以船票收益计,2025年公司在江苏省水上游览服务市场排名第二,份额约18.5%,全国第十。公司现有231艘船,单航次总载客量4273人,高峰期日承载量约3.7万人。
2023年至2025年,公司收入由1.09亿元增至1.41亿元,年复合增长率约13.8%,毛利率分别为59.05%、54.40%、58.21%。2026年上半年收入8322.7万元,同比微降1.56%,毛利率升至63.85%,净利率44.18%。支撑来自2024年10月推出的“大运扬州”夜游巡演,该业务带动夜间客流增长超110%。
三个变量决定天花板
收入结构集中,水上游船观光上半年贡献约86%的收入,观光车与管理服务合计不足15%,业绩与景区客流深度绑定。季节性波动显著,旺季贡献全年营收约四到五成,淡季不足两成,现金流与人力成本随之承压。经营权续期存变数,独家运营权2035年9月到期,若续期条款由固定费用改为收入分成,净利率将承压。
募资投向回应了这层焦虑:公司拟发行不超过5147.36万股境外上市普通股,资金用于增加沉浸式项目、开发新线路并拓展管理服务组合,已与高邮清水潭旅游度假区签订托管协议。
九晨资本论
瘦西湖文旅此番闯关港股,本质是用稀缺水域资源换取资本定价。20年独家经营权、63.85%的毛利率、44.18%的净利率,均属行业第一梯队。疑虑同样直接:一家八成以上收入依赖单一水域游船业务的公司,能否把沉浸式模式复制出去、让管理服务输出跑出规模,决定了它被当作景区资产还是平台型公司定价。2035年的经营权续期是一条硬时间线,留给第二曲线的窗口并不宽裕。跟踪增值服务收入占比与管理服务签约数量,比上市首日涨幅更能说明问题。
(九晨财关据综合信息整理,不代表投资建议,图片来自网络)