沙弥新股申购解析:通则康威(2026-10.9)

沙弥新股申购解析:通则康威(2026-50)
今日创业板一家公司申购,基本面情况如下:
(1)通则康威(保荐人:中信建投证券)301718
广州通则康威科技股份有限公司,注册于广州,是国家级专精特新重点 "小巨人" 企业、广东省制造业单项冠军,定位全球性宽带连接终端及智能解决方案提供商,直接面向全球电信运营商销售。据 ABI Research 2025 年 1 月发布的全球 5G FWA CPE 供应商竞争力排名,公司位列**全球第七、国内第二**(仅次于中兴通讯);2024 年公司 CPE 出货约 370 万台,占当年全球 30 家主要供应商出货总量 3740 万台的约 9.9%。
逻辑解析:
①看估值:通则康威本次公开发行股票数量为3,645 万股,发行后总股本14,574.17 万股(约 1.46 亿股),本次发行价格26.88元/股,对应标的公司上市总市值39.18亿,主营业务与发行人相近的可比上市公司市盈率水平情况如下:
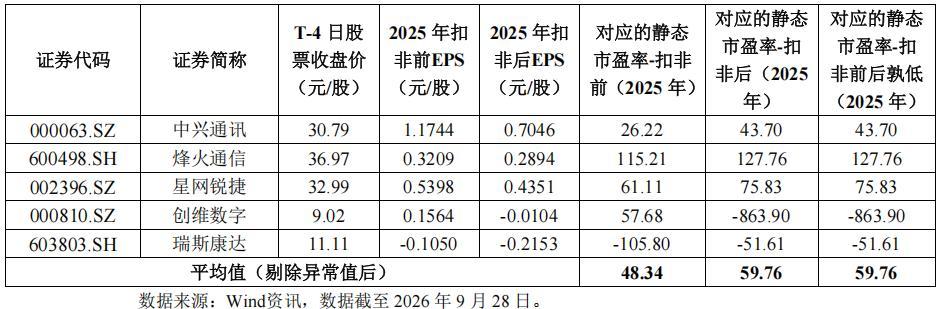
本次发行价格26.88元/股对应的发行人2025年扣除非经常性损益前后孰低归属于母公司股东的净利润摊薄后市盈率为44.72倍,低于同行业可比上市公司2025年扣除非经常性损益前后孰低归属于母公司股东净利润的平均静态市盈率59.76倍,低于中证指数有限公司2026年9月28日(T-4日)发布的同行业最近一个月静态平均市盈率73.53倍,估值水平尚可。
2026 年上半年营收 11.54 亿元(同比 + 72.02%),归母净利润 8,914.75 万元(同比 + 204.38%),并预计前三季度营收 16.14—16.56 亿元、归母净利润 1.1—1.2 亿元。估值水平显著提升。
②基本面:
公司主要从事自主型号系列宽带连接终端设备的设计、研发、生产和销售,主要直接面向全球电信运营商提供产品服务,并积极拓展垂直行业客户应用;以全系列、多平台的宽带接入产品,满足人工智能时代下的普惠化、便利化、融合化、智能化的全球宽带连接需求。
核心产品 CPE 即把基站信号转换为 Wi-Fi 信号的 "翻译器",产品线包括 CPE 类、便携式、工业电子、光通信产品。2025 年 CPE 类收入 13.70 亿元、占主营收入 83.87%,其中 5G 产品收入 10.34 亿元、占比 63.28%。客户覆盖中国移动、联通、电信及海外 80 多个国家和地区运营商(Vodafone、MTN、Airtel、Ooredoo、Orange 等),近九成收入来自境外,已中标 Buyin(Orange 与德国电信合资采购公司)等项目。业绩方面:2023—2025 年营收分别为 10.25 亿、11.52 亿、16.46 亿元(CAGR 26.75%),归母净利润分别为 1.07 亿、0.80 亿、0.95 亿元;
公司是广州市南沙区政府重点引进的一家专注于ICT领域的科技企业,核心团队在ICT领域拥有二十余载产业经验。公司2019年3月创立时背景是“深耕4G、面向5G”,经过七年多全球市场耕耘,目前处于“深耕5G、面向6G”新窗口期,紧跟国家“十五五”规划。公司自设立以来,致力于成为一家全球性的宽带连接终端及智能解决方案提供商,服务全球电信运营商及行业客户,推动全球移动通信技术应用创新发展。公司坚持研发驱动发展的经营理念,聚焦科技出海的产业化战略,经过多年的发展,已搭建起基于紫光展锐、中兴微、S公司、联发科、高通等国内外主流通信芯片的产品技术平台,产品广泛应用于家庭、政企、商业、工业场景下的4G/5G无线宽带连接,核心客户包括EITC、Ooredoo、MTN、Airtel、Vodafone、Axiata、Orange、中国移动、中国联通、中国电信等全球主要运营商,产品已销往亚太、中东、非洲、美洲、欧洲等超80个国家和地区。
公司为国家级专精特新重点“小巨人”企业、国家级高新技术企业、广东省制造业单项冠军企业,拥有广东省5G CPE/无线路由器工程技术研究中心、广东省博士工作站、广东省省级企业技术中心,在通信模组与整机设计、多层次软件开发、网络优化和数据处理、网络平台管理、网络安全和冗余处理等方面形成了众多核心技术。截至2025年12月31日,公司已取得发明专利104项,软件著作权143项,研发人员占比为53.88%,被认定为广州市“未来独角兽”创新企业和“高精尖”企业、广州最具成长性领头羊企业、广州市“四化”赋能重点平台企业、广东省创新型中小企业,入选广州新质生产力高企百强榜单、南沙区高新技术企业30强榜单,2021年-2024年连续四年在国家工信部主办的“绽放杯”5G应用征集大赛中取得“最佳通用产品奖”、“专题赛一等奖”等多个奖项,2025年荣获上海市政府颁发的“上海市科学技术奖一等奖”。
③看募投:
按本次发行价格26.88元/股、发行新股3,645.0000万股计算,预计发行人募集资金总额为97,977.60万元,扣除发行费用约11,348.31万元(不含增值税)后,预计募集资金净额为86,629.29万元。募集资金投资项目如下:
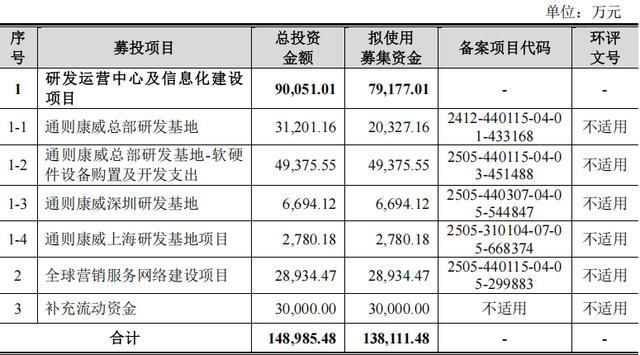
“研发运营中心及信息化建设项目”通过建设总部基地和研发中心,助力公司前沿技术投入及产品研发,围绕5G-A的新一代增强移动宽带连接终端、“5G+工业互联网”新一代宽带智能连接终端以及面向新一代通信技术的有线宽带智能连接终端等三大研发方向,持续深化与国内外主流芯片厂商的战略合作,以技术支撑产品研发,以多平台、全系列、持续丰富的宽带连接终端产品,更好地满足客户对产品性能、功能和交付效率的需求。
“全球营销服务网络建设项目”通过在境内外布局营销网络,助力公司差异化资源配置与属地化能力建设,通过精细化大区管理,增强目标市场本地化服务能力,及时了解客户需求,以产品驱动市场扩展,提供更快速、更优质的产品和服务支持,重点攻关跨国集团化运营商客户,完善全球运营商直销服务平台建设。
“补充流动资金”通过优化资本结构,为公司进一步扩大业务规模、实现未来经营战略提供坚实的保障,增强公司经营稳定性和抗风险能力。
本次募集资金投向公司价值链中高附加值的研发创新和市场开拓环节,为公司的研发创新提供了更好的平台和资源支持,有助于公司立足新一代信息技术产业,围绕以国产化芯片为主的多芯片方案应用技术体系,精准捕捉市场趋势和客户需求,开发出更具竞争力的产品和解决方案,实现公司经营规模的扩大、全球布局的深化和市场地位的提升,并通过市场反哺技术迭代,为公司的产品创新提供更多的灵感和方向,形成良性发展机制,实现科技创新与产业发展的深度融合,对公司的业务创新、创造、创意性发挥重要的支持作用。
④看管理:
控股股东、实际控制人为**侯玉清**(董事长),最近两年未变更。发行前侯玉清直接持股 28.95%,并通过通康投资(持股 99%)及担任通康创智、通康创信、通康创义、通康创仁的 GP,直接及间接合计控制**53.62% 表决权**。发行后侯玉清直接持股稀释至 21.72%,合计控制表决权约**40.21%**[推算・发行前比例 ×(1-25.01%)],仍处于控股地位。
**简要点评:** 公司为 5G FWA(固定无线接入)出海赛道头部厂商,发行 PE 44.72 倍相对行业(73.53 倍)和可比均值(59.76 倍)折价明显,且 2026 年上半年业绩高增(净利 + 204%),打新安全边际相对较好;主要关注点在于近九成收入来自境外(地缘与汇率风险)、客户集中于海外运营商、实际募资缩水 4 亿导致募投存在资金缺口,以及净利润规模尚小(2025 年不足 1 亿)。
综上,公司所处行业景气度较高,估值在业绩加持下同行业及可比公司优势明显,募投成长空间较好,破发概率较低。
结论:小沙弥今日参与申购。投资路上一路相伴,欢迎持续关注。
(上述内容仅供参考,代表个人观点,不构成具体投资建议。)