
7家机器人公司发了半年报,只有1家赚钱

7家机器人上市公司交出了上半年的成绩单。我先说结论:营收这一栏普遍很漂亮,翻开利润表,7家里只有1家真正赚到了钱。
这1家是刚在8月19日登陆科创板的宇树科技。
这篇文章不预测股价、不推荐公司,我只想做一件事:把这份成绩单里几个容易被误读的数字拆开,给你一把以后能自己用的尺子。因为机器人行业的新闻里,最容易被放大的恰恰是最不重要的那几栏。
一、先看营收:涨得都不错
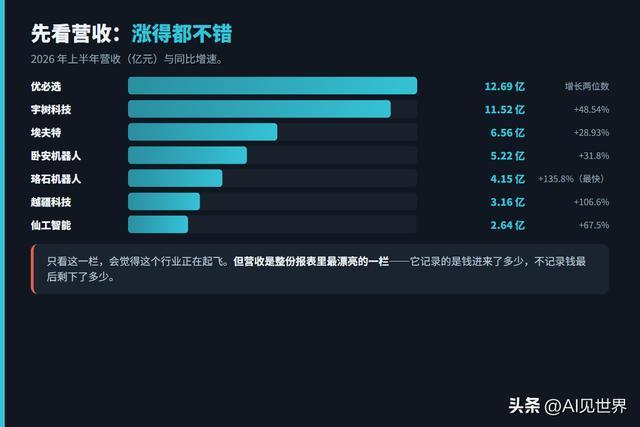
把7家公司的半年营收排一排——
优必选12.69亿元,宇树科技11.52亿元,埃夫特6.56亿元,卧安机器人5.22亿元,珞石机器人4.15亿元,越疆科技3.16亿元,仙工智能2.64亿元。
增速更亮眼:珞石机器人同比增长135.8%,越疆科技增长106.6%,仙工智能增长67.5%。优必选和宇树这两家头部也分别增长了两位数。
只看这一栏,会觉得这个行业正在起飞。
但营收是整份报表里最"好看"的一栏。它记录的是钱进来了多少,不记录钱最后剩下了多少。
二、再看利润表:7家里只有1家赚钱
把利润表翻开,故事立刻变味。
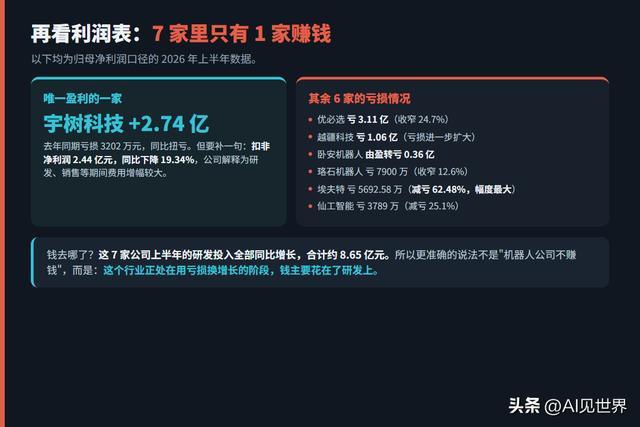
7家里只有宇树科技一家实现归母净利润盈利:上半年归母净利润2.74亿元,而去年同期是亏损3202万元,同比扭亏。但要补一句——它的扣非净利润是2.44亿元,同比下降19.34%,公司解释是研发费用、销售费用等期间费用同比增幅较大。
其余6家的亏损情况是这样:优必选归母净亏损3.11亿元(同比收窄24.7%),越疆科技亏损1.06亿元(亏损进一步扩大),卧安机器人由盈转亏0.36亿元,珞石机器人亏损7900万元(收窄12.6%),埃夫特亏损5692.58万元(收窄62.48%,减亏幅度最大),仙工智能亏损3789万元(减亏25.1%)。
有一个数字能解释这些亏损去了哪里:这7家公司上半年的研发投入全部同比增长,合计约8.65亿元。 优必选研发费用3.03亿元,研发人员规模1103人;越疆的研发开支占收入比例升到32.1%;宇树的研发费用同比大增152.3%。
所以更准确的说法不是"机器人公司不赚钱",而是:这个行业现在处在用亏损换增长的阶段,钱主要花在了研发上。
三、第一个数字陷阱:销量和出货量,不是一回事
这是我认为整份成绩单里最值得普通人记住的一个细节。
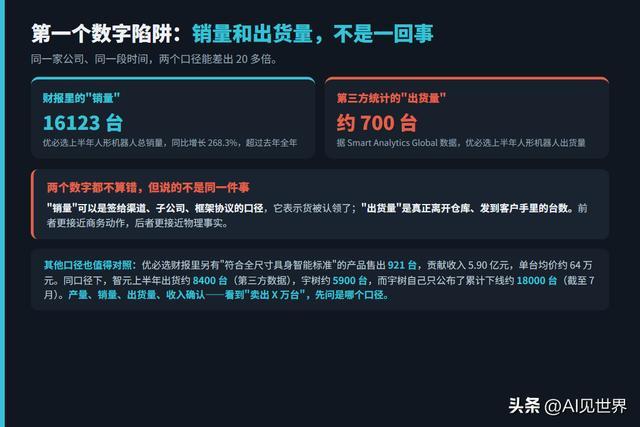
优必选的半年报显示:上半年人形机器人总销量达到16123台,同比增长268.3%,超过去年全年。其中符合公司"全尺寸具身智能人形机器人"标准的产品售出921台,同比增长1946.7%,贡献收入5.90亿元,同比暴增1445%——按这个算,单台均价约64万元。这块业务占总营收的比重,从去年同期的6.1%跃升到46.5%,首次超过教育业务成为第一大收入来源。
这些都是财报里的原话。
但同一家公司,还有另一个口径:根据市场研究机构Smart Analytics Global的数据,优必选上半年人形机器人的出货量约700台。
16123台和700台,差了20多倍。两个数字都不算错,它们说的却不是同一件事。
粗略理解:"销量"可以是签给渠道、子公司、框架协议的口径,它表示货被认领了;"出货量"是真正离开仓库、发到客户手里的台数。 前者更接近商务动作,后者更接近物理事实。
同样值得对照的是另外两家。按SAG数据,智元上半年出货约8400台人形机器人,同比增长562%,全球出货份额从去年上半年的25%提升到44%;宇树上半年人形机器人出货量全球第二,约5900台。而宇树自己在半年报里只公布了累计产量——截至今年7月,多款双足人形机器人累计生产下线约18000台。
产量、销量、出货量、收入确认——这四个词在机器人公司的公告里经常混着用。以后看到"卖出X万台",先问一句:这是哪个口径。
四、另外三个容易踩的数字陷阱
第二个:经调整净利润,不是净利润。
珞石机器人的半年报里有两个数:归母净亏损7900万元,但经调整净利润1840万元——去年同期是经调整净亏损3520万元,也就是说"经调整"口径下它已经转正了。
两个数字都对。但如果你只看到"扭亏为盈",就漏掉了会计准则下它还在亏7900万这个事实。行业里通常用经调整口径剔除股权激励等非现金支出,这是合理的做法,但它替代不了净利润。看盈利,以归母净利润为准;看经营改善,再参考经调整口径。
第三个:客户集中度。
珞石是这7家里营收增速最快的(135.8%),它的具身智能机器人收入增长到1.39亿元,占总营收34%,销量突破5600台。而它是智元人形机器人机械臂的核心供应商——也就是说,它的高增长与智元的出货节奏高度相关。
据媒体分析,这种依赖的风险在于:一旦大客户出货不及预期,或者大客户决定自研机械臂,增速就可能快速回落。一家公司的增速来自一个客户,和一个客户来自一百个客户,含金量完全不同。
第四个:人形机器人收入占比。
这是我认为最实在的一个指标。它不告诉你故事有多大,只告诉你现在有多少钱真的来自人形机器人。
优必选这块业务的收入占比从6.1%升到46.5%;越疆科技从1.4%升到14.3%,在手订单及框架意向协议突破6000万元;而卧安机器人的三条具身新品线合计收入占比只有13.1%,它的基本盘仍然是传统家庭服务机器人;埃夫特今年2月一口气推出了三款人形机器人,但中报里没有披露这三款产品的销量、订单或收入。
一个"发布了三款人形机器人"和一个"人形机器人收入占到一半",是两种公司。
五、这件事跟你有什么关系
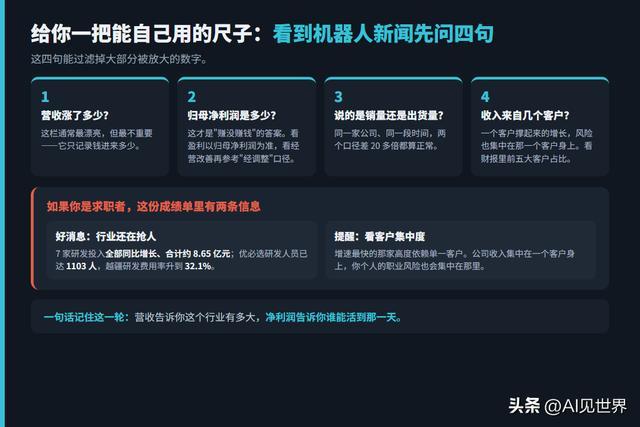
先给一把以后能自己用的尺子,看机器人公司的新闻时问四句:
第一,营收涨了多少?(这栏通常最漂亮,但最不重要) 第二,归母净利润是多少?(这才是赚没赚钱的答案) 第三,说的是销量还是出货量?(差 20 倍都算正常) 第四,收入来自几个客户?(一个客户撑起来的增长,风险也在一个客户身上)
如果你是求职者或者准备跳槽进这个行业,这份成绩单里有两条信息值得注意。
一条是好消息:7 家公司的研发投入全部同比增长,合计约 8.65 亿元,优必选的研发人员规模已经到 1103 人,越疆的研发费用率升到 32.1%。行业还在抢人,这在招聘上意味着机会。
另一条是提醒:如果你拿到offer的公司,收入高度依赖单一客户,那你个人的职业风险也会集中在那一个客户身上。判断方法很简单——看它的财报里有没有披露前五大客户的占比。
如果你只是普通读者,不投不买不做供应链,这件事也有一个朴素的结论:当一个行业里 7 家公司只有 1 家赚钱时,说明它还在"用亏损换增长"的阶段。
这不是坏消息,而是阶段性的客观事实。对你我这样的消费者来说,它的含义是:机器人的价格还会继续往下走、功能还会继续往上加——因为每一家都在用投入抢位置;同时也要有心理准备,这个阶段一定会有一批公司消失。
六、最后
从去年年报看到今年半年报,机器人行业的营收增长正在从"预期"变成"现实"。但盈利的拐点只在个别公司身上出现。
所以我想把这篇的落点放在一句话上:营收告诉你这个行业有多大,净利润告诉你谁能活到那一天。
留两个问题,你可以在评论区说说你的看法。第一,如果是你选公司入职,你会更看重"营收增长快"还是"已经能赚钱"?第二,你觉得这 7 家里,谁的盈利拐点会来得最早?
我会继续拆解这个行业里真实的财报数字,把营销口径和经营口径分开讲清楚。明天见。
本文所有财务数据均来自相关上市公司2026年半年报及公开报道,出货量数据引自第三方机构 Smart Analytics Global 的统计口径。本文仅供产业观察与职业参考,不构成任何投资建议;所涉公司经营数据请以其正式公告为准。