
刚刚,一家科创板IPO终止!行业第一

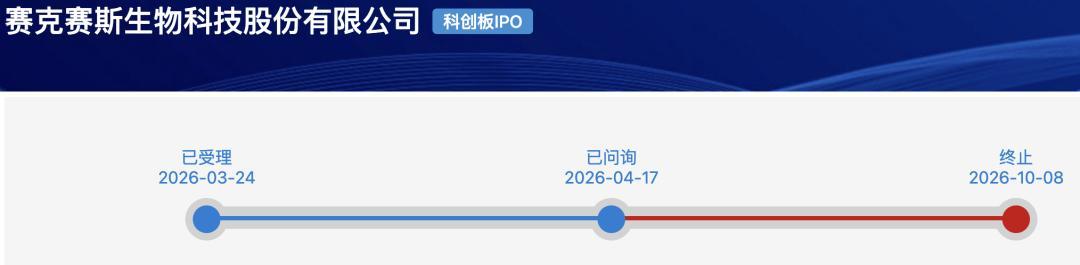
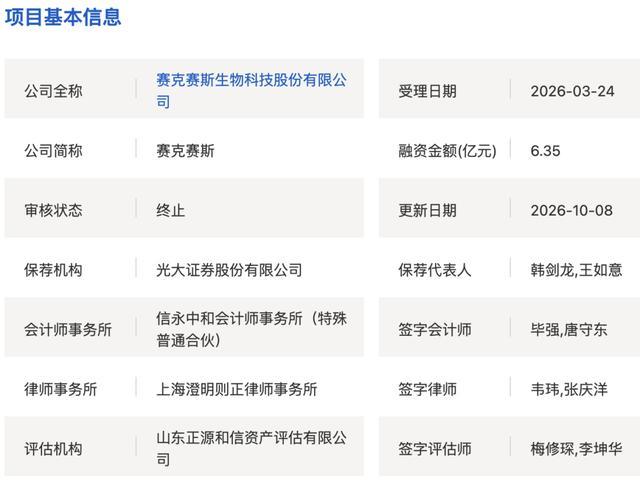
上交所官网显示,2026年10月8日,因赛克赛斯生物科技股份有限公司(”赛克赛斯“)及其保荐人撤回发行上市申请,上交所终止其科创板发行上市审核。交易所2026年4月17日发出首轮问询,截止目前,发行人未进行回复。
赛克赛斯生物科技股份有限公司专注于体内可吸收植介入医疗器械的研发、生产和销售。
经过二十余年的深耕细作,公司系统性构建了PEG功能化改性、生物基高分子材料改性、合成医用高分子材料制备、细胞外基质材料制备、自组装多肽材料设计及制备等五大领先核心技术平台,已成为国内少数能够同时布局并成熟运作多种可吸收医用材料平台的医疗器械企业,形成以“材料创新驱动产品创新”的平台化研发架构。
依托上述平台,公司形成了覆盖神经外科、心血管外科、大外科、骨科、肿瘤放射科等多科室的可吸收创新医疗器械产品体系。
截至报告期末,公司已拥有25款医疗器械产品,其中多款产品为国内首创或独家产品,填补了相关领域技术空白。公司代表产品可吸收硬脑膜封合医用胶(赛脑宁®)通过水密封合机制,成功解决了神经外科开颅手术中长期存在的脑脊液渗漏临床痛点,提供了独创性国产解决方案,填补了该治疗领域的国内技术空白。
截至报告期末,公司重点研发管线均在顺利推进之中,其中3个项目已处于注册审评阶段,3个项目处于临床试验阶段,7个项目处于工艺研究及注册检验阶段。公司在研产品涵盖神经外科、骨科、肿瘤放射科等全球高景气赛道,精准锚定临床核心痛点。
发行人的复合微孔多聚糖止血粉已在国内临床应用超过10年。目前,发行人的复合微孔多聚糖止血粉在微粉类可吸收止血材料的国内市场占有率为27.67%,位居细分行业第一,市场地位稳固。
发行人的手术防粘连液已经过15年以上的临床应用,该产品在安全性、稳定性和使用便捷性等方面表现良好,产品市场接受程度高。目前,该产品在国内手术防粘连材料市场的占有率为20.53%,市场份额位居行业第二,系手术防粘连材料领域的主要品牌之一。
截至报告期末,公司拥有境内外已授权专利100项,其中发明专利62项。公司已承担各级科技计划项目18项,参与制定医药行业标准8项,获评“国家重点新产品”1项。
控股股东、实际控制人
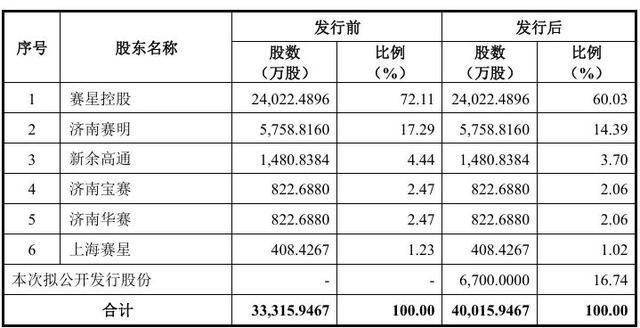
赛星控股直接持有发行人24,022.49万股,持股比例为72.11%,为公司控股股东,邹方明合计控制发行人95.56%股份,为发行人的实际控制人。
公司本次发行前的总股本为33,315.9467万股,本次拟公开发行6,700.0000万股,本次发行的股份占发行后总股本的比例为16.74%。本次发行前后公司股本结构如下:
发行人报告期内主要财务数据和财务指标
报告期内,公司营业收入分别为37,883.31万元、33,148.00万元和33,826.58万元,净利润分别为15,251.89万元、16,092.52万元和16,821.03万元,主营业务毛利率分别为87.45%、81.50%和82.26%。
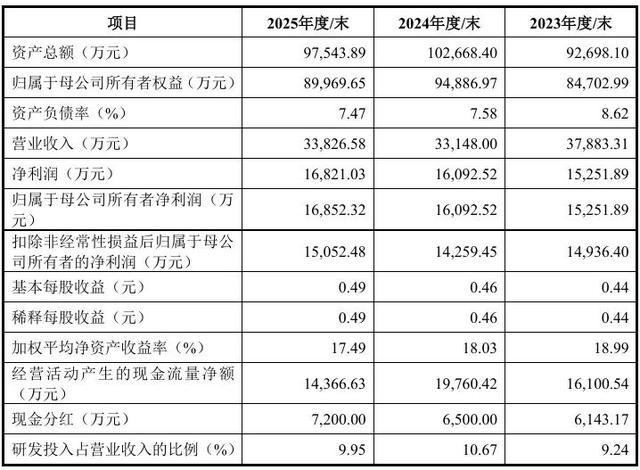
医疗器械产品的研发周期一般较长,且需通过产品研制、注册检验、临床评价、注册评审等环节,研发项目的推进受较多因素影响,且呈现出技术壁垒高和资金需求大等特点。公司研发费用投入较大,报告期内公司的研发费用分别为3,500.41万元、3,535.97万元和3,364.66万元,占营业收入比重分别为9.24%、10.67%和9.95%。
公司科创属性相关指标
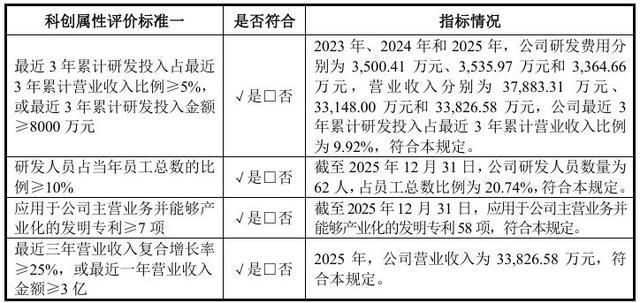
发行人结合自身状况,拟选择适用《上海证券交易所科创板股票上市规则》第2.1.2条规定中的第一套上市标准,即“预计市值不低于人民币10亿元,最近两年净利润均为正且累计净利润不低于人民币5,000万元,或者预计市值不低于人民币10亿元,最近一年净利润为正且营业收入不低于人民币1亿元”。
募集资金运用
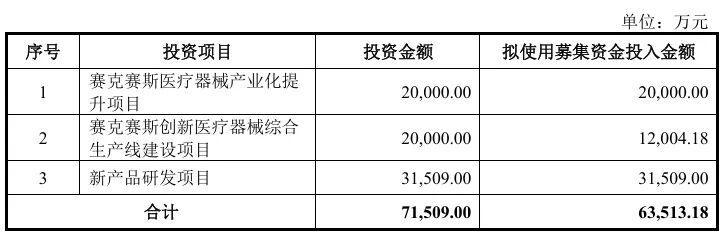
募集资金扣除发行费用后的净额将用于以下项目:
医疗器械行业的生产经营受到各类法律法规的监管,涉及医疗器械产品生产商的许可及认证要求、生产的安全标准以及产品的销售监管等。近年来,我国医疗器械行业的政策环境处于不断变化的过程中,各项有关优化医疗器械耗材流通体系和价格体系的政策密集出台,“两票制”“带量采购”等政策对行业发展产生一定影响。如果未来医疗器械行业监管政策发生较大变化而发行人不能较快适应,可能对公司的盈利水平和未来发展产生不利影响。
报告期内,公司营业收入及利润主要来源于可吸收硬脑膜封合医用胶、可吸收血管封合医用胶、复合微孔多聚糖止血粉和手术防粘连液等核心产品。上述产品从立项研发到最终实现商业化历经了5-10年的研发与转化周期。
在新产品研发方面,近年来,可吸收多糖止血材料、角膜表面粘弹保护剂、微球栓塞剂等产品已顺利完成研发并取得产品注册证。但上述产品目前尚处于商业化销售起步阶段,报告期内实现的收入规模相对较小。此外,发行人已重点布局十余项在研项目。但鉴于医疗器械产品研发具有高投入、长周期、高风险的行业特性,发行人在研产品的获批结果及获批时间存在不确定性。即便新产品顺利获批,亦面临临床接受度培育周期长、市场推广不及预期的风险,进而可能对发行人的经营业绩造成不利影响。
在新产品推广方面,高端医疗器械使用的技术门槛较高,随着公司新产品管线逐步落地,未来新产品上市的学术推广、渠道拓展等均需投入销售资源,销售费用率未来持续下降空间有限。若未来市场推广未产生明显效果,新产品增长未达预期,公司未来收入和利润增长存在一定不确定性,未来经营业绩将面临波动风险。
(素材来源:公司公告、IPO合规智库等网络公开信息)