
IPO观察|三度闯关而不入:赛克赛斯科创板IPO终止,核心产品价跌、过半营收来自前员工经销商,能否第四次敲开资本市场大门?

10月8日,赛克赛斯生物科技股份有限公司(下称“赛克赛斯”)科创板发行上市申请正式终止。这已是这家深耕可吸收植介入高值耗材企业第三次冲刺资本市场宣告失败。
三次闯关,问询后按下终止键
赛克赛斯的资本之路颇为曲折。
2020年6月,公司首次申报科创板IPO,经历两轮问询后于当年12月撤回;
2023年2月转战深交所主板,但在审期间,深交所下发监管函,直指其业务推广相关内部控制存在薄弱环节、部分推广活动验收存在瑕疵,相关审核问询回复与实际情况不符,项目最终于2025年1月终止。
今年3月,赛克赛斯第三次站在资本市场门外,重回科创板,并于4月进入问询状态。然而时隔半年,其上市进程再度按下暂停键。
招股书显示,赛克赛斯成立于2003年,总部位于山东济南,主要从事体内可吸收植介入医疗器械的研发、生产和销售,产品覆盖神经外科、心血管外科、大外科、骨科、肿瘤放射科等科室。其实际控制人邹方明合计控制95.56%的股权,股权高度集中。
多款产品实现进口替代 核心产品单价下行
从产品端看,赛克赛斯已拥有25款医疗器械产品,其系统构建了PEG功能化改性、生物基高分子材料改性、合成医用高分子材料制备、细胞外基质材料制备、自组装多肽材料设计及制备等五大核心技术平台,形成了覆盖多科室场景的可吸收创新医疗器械产品体系。
核心产品中,可吸收硬脑膜封合医用胶(赛脑宁)2024年在国内硬脑膜封合胶市场占据约91%的市场份额,市占率居行业第一。可吸收血管封合医用胶(赛络宁)则是国内企业在血管封合领域的首创产品,目前仍为唯一的国产品牌。2024年,赛络宁在国内血管封合胶市场占据约70%的市场份额,实现了进口替代,打破了百特国际等国外品牌的市场垄断。此外,手术防粘连液(赛必妥)2024年在国内手术防粘连材料市场占有率为20.53%,市场份额位居行业第二;复合微孔多聚糖止血粉(瞬时)在微粉类可吸收止血材料国内市场占有率为27.67%,排名第一。
值得一提的是,招股书数据显示,报告期内主力产品单价普遍下行。其中,赛脑宁平均单价从2023年的1866.99元/支降至2024年的1266.32元/支,2025年小幅回升至1337.59元/支。赛络宁单价则从2023年的1005.56元/支降至2025年的509.85元/支,已经“腰斩”,即便销量增长,2025年销售金额仍低于2023年。赛必妥、瞬时两款产品更是连续三年单价、营收双降。对应到盈利水平,其主营业务毛利率由2023年87.45%回落至2024年81.50%,高毛利产品降价直接压缩盈利空间。
公司解释称,单价与收入波动与销售体系调整有关。自2023年下半年起,赛克赛斯加大经销商模式布局,经销模式定价低于配送、直销模式,导致产品平均单价回落。此外,京津冀“3+N”联盟带量采购启动后,经销商对部分产品采购持观望策略,也造成阶段性采购量下降。
销售模式重塑收入,前员工经销商贡献过半主营收入
伴随销售体系转向经销,赛克赛斯的销售费用和业务推广费大幅缩减。业务推广费占营收比例从2023年的28.83%降至2024年的4.93%,2025年回升至7.96%。
但经销模式也带来新的关注点。报告期内,赛克赛斯经销收入占主营业务收入比例分别为57.83%、92.12%和90.82%。值得注意的是,在公司经销商模式中,部分经销商的实际控制人为赛克赛斯前员工。公司披露了17家由前员工控制的经销商名单,2023年至2025年,其向这17家经销商销售的收入分别为6708.56万元、1.28亿元、1.83亿元,占主营业务收入比例分别为17.85%、38.99%和54.68%。也就是说,2025年其超过一半的主营业务收入来自前员工控制的经销商。
前次IPO期间,深交所监管函已指出赛克赛斯业务推广内控薄弱、推广活动验收存在瑕疵。公司在最新招股书中称,上述监管函为自律监管措施,不构成此次上市的实质法律障碍,相关问题已完成整改。
大额分红与现金压力并存,募资扩产消化存疑
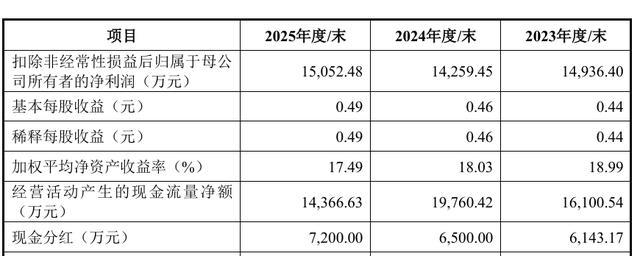
除收入结构和内控问题外,赛克赛斯的资金状况也引发关注。2023年至2025年三年累计分红为1.98亿元,实际控制人邹方明按持股比例分得约1.90亿元。
本次IPO拟募资6.35亿元用于扩产和研发,募投项目达产后产能将显著提升,但招股书自身提示,下游需求、新客户拓展存在不确定性,未来面临产能消化风险。股权层面,招股说明书显示,截至招股说明书签署日,邹方明直接和间接合计控制公司 95.56%的股权,为发行人实际控制人。股权高度集中,公司治理层面也存在相应风险。
与此同时,虽然公司每年经营性现金流持续为正,但2025年经营现金流净额 1.44 亿元,低于当年1.68亿元的净利润;此外,2025年赛克赛斯现金及现金等价物余额为663.65万元,较2024年末的2.43亿元出现大幅减少。
今年以来,医药医疗器械 IPO 审核持续趋严,多家创新药械企业在问询阶段主动撤回申报材料。汇禾医疗终止科创板 IPO、多家药企暂缓北交所上市,华恒生物、诺思兰德等上市公司也相继终止H股发行计划,行业上市节奏明显分化。
从行业角度看,赛克赛斯所处的可吸收植介入医疗器械赛道具备一定临床需求,核心产品也拥有较高市占率,多款产品实现进口替代,技术平台和研发管线具备一定稀缺性。其连续多年盈利、经营性现金流为正,也说明其具备一定的产业基础。但另一方面,核心产品降价、前员工经销商依赖、现金压力等问题交织,使其资本化进程面临较大不确定性。
后续赛克赛斯是否会第四次冲击资本市场,管线产品能否持续落地,高值耗材集采背景下如何稳住产品价格与市场份额,仍有待持续观察。