
前景无忧IPO,景治军重回牌桌

文/瑞财经 杨宏彬
曾经,景治军在恒实科技(300513.SZ)说话应是很有分量的。
2010年12月,景治军出任恒实科技董事、副总经理,而2012年1月,恒实科技收购了一家名为弥亚微的公司。
弥亚微原是由景治军妻子及哥哥100%持股公司,恒实科技出手收购,是因为弥亚微无法扭转持续亏损的局面,而恒实科技看好弥亚微电子未来发展前景。被收购后,弥亚微更名为前景无忧。
2016年,前景无忧命运的齿轮开始转动。当年12月,恒实科技刚实现深交所上市不久,前景无忧引入大量股东,其中包括景治军。2020年11月,景治军再度为前景无忧增资,拿下了控制权。
景治军不仅在恒实科技身居高位,还持有不少股权。恒实科技上市后,他接连减持,变现金额的一部分,用于了增持前景无忧。
脱离恒实科技后,前景无忧的业绩突飞猛进,公司目前正在冲刺北交所上市。不过,前景无忧与恒实科技似乎存在一些若即若离的关系。
01
景治军重掌控制权
恒实科技大量员工入股
前景无忧的前身为弥亚微电子科技(北京)有限责任公司(下称“弥亚微”),成立于2009年4月9日,注册资本为1,000.00 万元,由景志国、张小江、冯新刚及弥亚微电子(上海)分别持有32%、32%、31%、5%。其中,弥亚微(上海)持有的5%股份系代冯新刚持有。
景志国弟弟名为景治军,2010年11月,景治军的妻子刘俊红受让了冯新刚、张小江合计转让的63%的公司股份。2011年1月,弥亚微(上海)将持有的公司5%的股权转让给了刘俊红。自此,弥亚微完全变成了家族企业。
2011年3月及2012年1月,恒实科技(300513.SZ)分别受让了刘俊红、景志国所持有的前景无忧全部股权,前景无忧成为恒实科技的全资子公司,这之后,景治军成为前景无忧总经理。
而2010年12月-2020 年9月期间,景治军为恒实科技董事、副总经理。
2016年12月,恒实科技上市后不久,前景无忧引入包括钜泉科技、员工持股平台等在内的 39 名新股东,其中包括景治军,其认购443.30万元注册资本,总金额487.63万元。完成后,恒实科技持股降至51.16%。
2020 年 10 月,前景无忧以2元/股的价格增资4,400万元,景治军认缴其中1,200万元,完成后,恒实科技再降至28.65%,而景治军的持股升至30.03%,跃升为第一大股东。
换言之,景治军花费不到3000万元,便拿下了前景无忧的控制权。
景治军增持前景无忧的资金来源主要为家庭积累和减持恒实科技股票的收益。恒实科技于2016年5月上市,2016年-2024年,景治军一直是恒实科技的十大股东,持股一度达到10.07%。
而2018年起,景治军一直在减持恒实科技,在2024年10月-2025年1月的减持后,其持股已经降至0.415%。
更微妙的是,景治军在拿下前景无忧控制权一个月前,辞去了恒实科技副总经理职位。之后,其继续加强对前景无忧的控制。
2021年7月,景治军与德清健阳组成一致行动人,2022年10月,前景无忧增发股份收购芯珉微,那300万股股份后于2023年9月转到了景治军手中。
截止递表北交所,前景无忧由景治军、德清健阳分别持有32.34%、22.22%,德清健阳由景治军担任执行事务合伙人。因此,景治军为前景无忧实控人,控股比例54.56%,他现任董事长兼总经理。
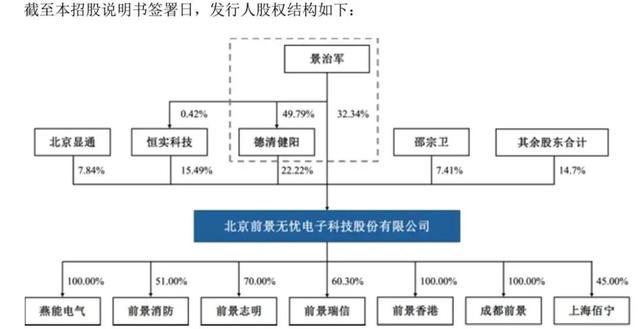
面对景治军的回归,恒实科技并没有异议。其不仅没有参与2020年10月那一次重要的增资,还于2025 年9月在新三板转让前景无忧股份1188万股,转让总价款为1.09亿元。目前,恒实科技仍持有前景无忧15.49%。
而景治军的回归过程中,前景无忧涌入了大量恒实科技员工,公司2016年12月增资时,引入的39名股东中,有29名自然人股东是恒实科技的员工。
另外,前景无忧通过北京显通激励公司员工,而北京显通并非前景无忧的员工持股平台,其中有不少恒实科技员工。
失去前景无忧控制权后,恒实科技的业绩出现明显变化。2019年(丧失控制权前一年),恒实科技收入14.03亿元,归母净利润1.6亿元。
2021年度(丧失控制权后一年),恒实科技收入12.25亿元,归母净利润-1.85亿元。期内,恒实科技在电力行业的收入为2.69亿元,较2019年下滑36.09%。
申报材料明确指出,恒实科技失去对前景无忧控制权,对其2021年来源于电力行业客户的商品销售收入产生较大影响。
02
数十名员工来自恒实科技
除了景治军外,前景无忧还有多名董事及高管来自恒实科技,甚至有部分仍在恒实科技任职。
前景无忧董事诸沁华2005 年 5月至今历任恒实科技总经理助理、人力行政总监、副总经理;副总经理、董事会秘书李焱2007 年 2 月至 2020 年 12 月,历任恒实科技副总经理、董事会秘书、董事;前景无忧原监事林东英则目前仍担任恒实科技商务主管。
申报材料指出,诸沁华、林东英在出任前景无忧董事、前监事时,是由恒实科技提名的。
另外,前景无忧还有大量员工来自恒实科技。
2020年10月增资前,前景无忧为恒实科技控股子公司,恒实科技将部分内部员工调整至前景无忧开展对应业务工作,一共为包括景治军在内的34名员工,目前仍在前景无忧任职。
不仅如此,前景有限还有一部分人员曾在恒实科技任职,离职后进入其他公司工作一段时间后,又入职了前景有限,这样的人员共有7名。
恒实科技还有一部分员工是在恒实科技丧失对前景无忧的控制权后离职,转头直接加入前景无忧,这样的人员共有9名。
前景无忧其他的董事及高管包括董事、副总经理黄建林,副总经理邵宗卫,副总经理、财务负责人牛永伟。
加入前景无忧前,黄建林主要任职于深圳长城科技股份有限公司,任职时间近13年,担任经理、销售总监。
邵宗卫此前则主要任职于东方电子(000682.SZ)及南京电研电力自动化股份有限公司,他在东方电子干了25年,历任研发工程师、销售部负责人、技术委员会委员。
牛永伟此前在多家公司做过财务工作,任职时间最长的一家是京星亿华天文化旅游产业发展有限公司,干了4年财务总监。
03
电力数字化解决方案及服务翻2.6倍
华北市场连续增长
脱离恒实科技控制之后,前景无忧在载波通信优势业务的基础上,陆续拓展了电力配网、计量两大业务条线,丰富了电力数字化解决方案及服务产品体系。
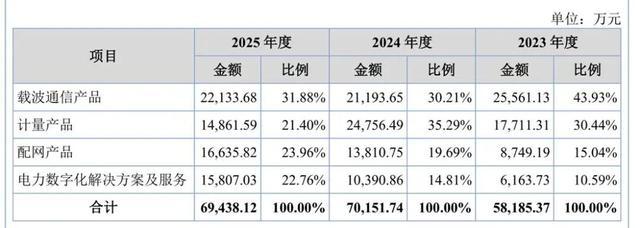
2023年-2025年,公司主营收入分别为5.82亿元、7.02亿元、6.94亿元。配网产品及电力数字化解决方案及服务的收入为逐年增长,前者各期收入分别为8,749.19万元、1.38亿元、1.66亿元,后者各期收入分别为6,163.73万元、1.04亿元、1.58亿元。
前景无忧配网产品一二次融合成套柱上断路器各期产量分别为1,435个、2,380个、2,742个,销量分别为1,449个、2,328个、2,742个。
而原为前景无忧主要收入来源的载波通信产品、计量产品收入呈现波动。载波通信产品各期收入2.56亿元、2.12亿元、2.21亿元,计量产品各期收入为1.77亿元、2.48亿元、1.49亿元。
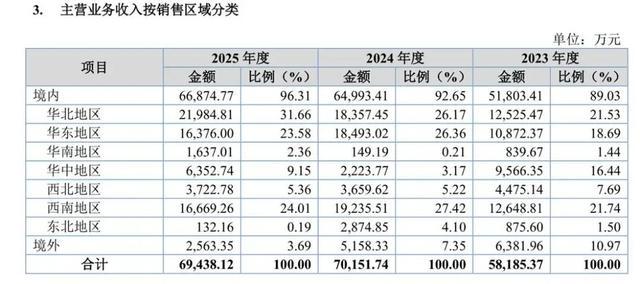
分区域来看,前景无忧在华北市场的增长较强,各期来自华北市场的收入分别为1.25亿元、1.84亿元、2.2亿元。
而公司在华东及西南市场的收入均是在2024年明显提升后,于2025年回落。其中华东市场各期收入1.09亿元、1.85亿元及1.64亿元;西南市场各期收入1.26亿元、1.92亿元、1.67亿元。
04
前两大客户稳定
国家电网贡献收入逐年增长
前景无忧增长较为强劲的电力数字化解决方案及服务与恒实科技的主营业务存在一定的竞争性、替代性,存在一定的利益冲突,主要集中在电力行业的系统集成业务中的显示大屏配套软硬件集成业务、运维及技术服务中的电网调度运检可视化运维服务,存在同业竞争的情形。
2023年-2025年,前景无忧在上述竞争业务的销售金额分别为881.41万元、518.50万元、2,012.55万元。
前景无忧的收入主要是由五大客户贡献的,各期内,五大客户为其贡献了5.06亿元、5.77亿元、5.74亿元的收入,占比营业收入的86.87%、82.27%和82.61%。
其中,第一大客户国家电网及第二大客户开发科技(BJ:920029)的贡献最为突出。
国家电网各期为其贡献了2.55亿元、2.94亿元及3.94亿元的收入,占比营业收入的43.85%、41.96%、56.79%;开发科技各期为其贡献了1.26亿元、1.88亿元、1.3亿元的收入,占比营业收入的21.61%、26.74%、18.75%。
两大客户各期为其贡献的收入分别为65.46%、68.70%、75.54%,换言之,前景无忧在收入波动的情况下,对两大客户的依赖还提升了。
2024年,前景无忧的主营收入同比增长了1.2亿元,而国家电网及开发科技的期内采购同比增长了1.01亿元。
05
载波通信产品毛利率连续增长
“单飞”后净利润突飞猛进
前景无忧存在外协及外采服务的情况,各期采购金额分别为5,664.88万元、7,850.78万元、9,019.06万元。
前景无忧主要是采购电力数字化解决方案及服务的外协及外采服务,各期采购金额分别为2,232.01万元、3,575.84万元、5,810.05万元。
另外,招股书指出,公司的载波通信产品通过外协方式生产,各期该产品的外协及外采服务金额分别为1,803.84万元、1,817.59万元、1,481.18万元。
电力数字化解决方案及服务是前景无忧毛利率最低的业务,期分别为19.43%、20.13%、24.54%。
2023年-2025年,前景无忧主营业务毛利率分别为 34.22%、32.98%和33.09%,同期内,而与之可比公司毛利率均值分别为38.45%、39.66%、34.99%。
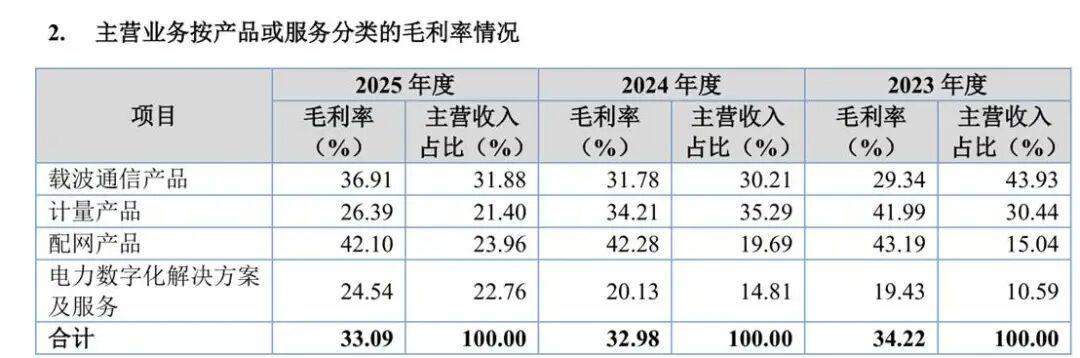
其中,前景无忧载波通信产品毛利率分别为 29.34%、31.78%和 36.91%,低于同行业可比公司平均值,原因之一是同行业可比公司向客户提供的载波通信模块产品使用的通信芯片由自主研发生,前景无忧主要委托其他公司进行通信芯片设计生产。
各期内,前景无忧的销售费用分别为2,406.60万元、2,674.69万元和2,690.07万元,费用率分别为4.13%、3.81%和3.87%。其中的业务招待费分别为 573.23 万元、617.71 万元和 349.59 万元。
前景无忧的管理费用下也有业务招待费,分别为 308.83万元、420.46 万元和 363.17万元。3年时间,前景无忧业务招待费合计支出2632.99万元。
各期内,前景无忧的销售费率、管理费率、研发费率均低可比公司均值,主要是因为薪酬支出较低。
其中,销售费率及研发费率较低是因为前景无忧对应的员工明显少于可比公司,而管理费率较低是因为管理人员人均薪酬低于同行业可比公司平均值。
2023年-2025年,前景无忧均实现盈利,净利润分别为9,274.72万元、1.21亿元、1.11亿元。
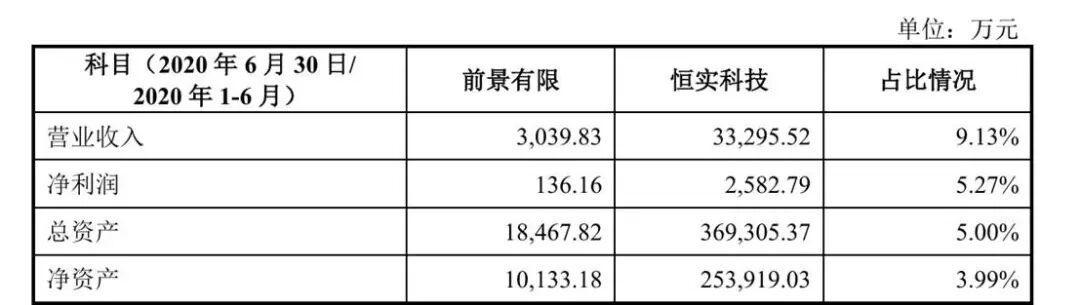
在脱离恒实科技这几年,前景无忧的发展可谓是突飞猛进。2020年上半年,前景无忧收入仅为3,039.83万元,净利润仅136.16万元,而2020年上半年,前景无忧的第一大客户也为国家电网。
05
无借款
资产负债率逐年走低
各期末,前景无忧的应收账款分别为2.06亿元、2.1亿元、2.51亿元,占比期内收入的35.40%、29.91%、36.15%。
各期内,前景无忧的经营现金流均实现净流入,各期净流入资金1.05亿元、1.02亿元、1.39亿元;而融资现金流均为净流出,各期净流出资金2,333.68万元、3,441.01万元、4,343.62万元。
前景无忧融资现金主要因分配股利、利润或偿付利息流出,各期流出资金1,794.89万元、3,190.68万元、4,226.48万元。
2022年-2024年,前景无忧的股息分别为1,620.00万元、2,700.00万元、3,240.00万元,分别于2023年-2025年派发。
2022年末-20224年末,景治军在前景无忧的持股分别为29.56%(含代持)、32.34%、32.34%,因此其至少可以拿到近2400万元的分红。
2025年末,前景无忧并无短期借款与长期借款,公司各期末的资产负债率分别为44.39%、38.42%、33.52%,逐年走低。截止2025年末,前景无忧的现金及现金等价物为3.82亿元。
附:前景无忧上市发行中介机构清单
保荐人、承销商:开源证券股份有限公司
律师事务所:北京海润天睿律师事务所
会计师事务所:公证天业会计师事务所(特殊普通合伙)