
半年卖出42万颗车芯,爱芯元智为什么只赚到2909万元?

半年卖出 4 亿元的芯片,反手在研发上烧掉了 5.16 亿元。
这家把“高阶智驾”、“大模型边缘计算”喊得震天响的明星芯片公司,底色魔幻得令人咋舌。
2026 年上半年,爱芯元智营收 4.02 亿元,同比暴涨 181.8%。但如果你仔细看它的收入明细,会发现一个残酷的真相:总收入的 84.8%,依然是靠卖传统的视觉终端(安防摄像头等)芯片赚来的。 被频频推到聚光灯下的智能汽车和边缘 AI,两家合起来,只占了区区七分之一的盘子。
毛利率确实从去年同期的 20% 涨到了 29%,但公司同期的总亏损却高达 6.88 亿元;即便剔除掉非现金和上市相关项目,经调整后的亏损也从 3.19 亿元惨烈扩大至 5.40 亿元。收入长得快,但研发账单长得更疯狂。
仇肖莘(爱芯元智创始人)正在玩一场极其危险的“走钢丝”游戏:用卖摄像头芯片赚来的辛苦钱,去强行供养汽车智驾和边缘 AI 这两个无底洞。
问题是,靠视觉终端撑着的微薄现金流,真的付得起两张通往未来的天价入场券吗?
卖得最好的,仍是“看得清”
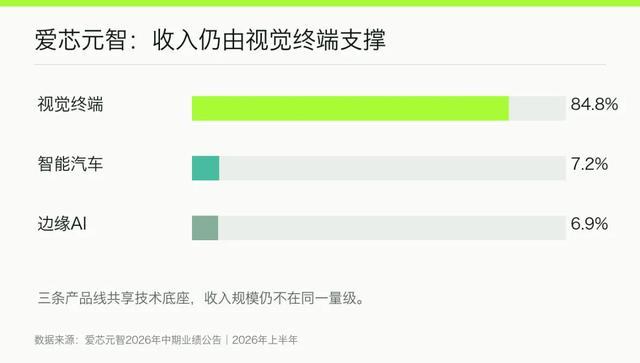
原创数据图|2026上半年收入结构;数据来源:爱芯元智港交所中期业绩公告
爱芯元智的收入史,首先是一部摄像头芯片的商业化史。
从 2022 年微薄的 5023 万元,到 2024 年的 4.73 亿元,支撑这段增长神话的绝对主力,是视觉终端。
2024 年,它贡献了超九成的收入,而当年的汽车产品收入,可怜到只有 671 万元。正是这门看似传统的生意,把爱芯送上了港交所。
爱芯起家时很聪明,没有一上来就去硬刚最贵、最难的智驾主控,而是切入了安防和各类视觉终端。把图像处理的 AI-ISP 与负责本地计算的 NPU 绑在一起,解决摄像头在暗光、低功耗下“看得清”和“看得懂”的问题。
但这门生意虽然有出货量,离真正的“财务自由”却差了十万八千里。
上半年4.02亿元收入,扣掉2.86亿元销售成本,留下1.17亿元毛利;但同期的研发直接砸进去 5.16 亿元,销售和管理费用又干掉 2 个多亿!现有业务那点可怜的毛利,在庞大的费用结构面前简直是杯水车薪。
上市确实给爱芯买到了续命的时间。截至 6 月末,公司账面现金及等价物达到 19.71 亿元。但同一张报表上,存货却从去年末的 3.28 亿元飙升到了 7.29 亿元。备货固然是为了交付,但也意味着巨额资金被死死压在了仓库里;一旦新芯片导入不及预期,库存绝对不会自动变成真金白银。
把时间拉长看更揪心。2025 年,爱芯总收入 5.62 亿元(同比增 18.8%),全年亏损却高达 11.84 亿元。今年上半年收入突然提速,靠的依然是视觉终端量价齐升。至少在眼下,汽车和边缘 AI,还远远没有资格接过养家糊口的重担。
仇肖莘的平台梦
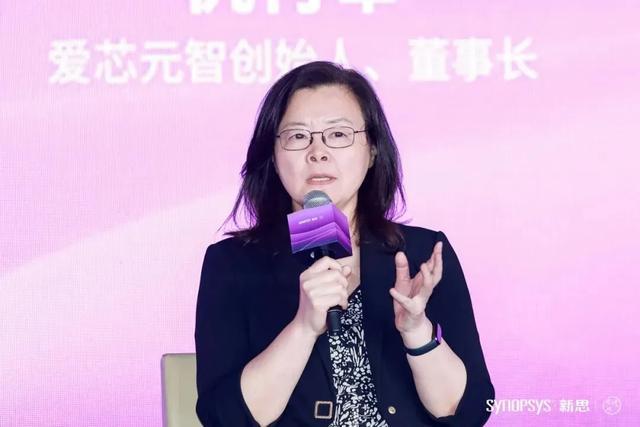
▲ 仇肖莘出席行业活动;来源:爱芯元智官方,2026年6月
仇肖莘的履历能解释这家公司为什么这样走。她曾任博通技术高管、紫光展锐首席技术官,接触过大规模芯片研发和量产;与她共同创业的刘建伟同样有芯片设计、验证和创业经历。团队早期没有豪赌云端训练芯片。面对英伟达等巨头占据的市场,他们选择终端视觉:芯片用量分散,但切口足够具体,技术可先在真实设备上反复打磨。
仇肖莘在早期访谈里讲过第一颗芯片AX630A交给客户后的窘境:长处很明显,短板也很明显,团队只能一处处补。芯片公司最容易把“流片成功”写进喜报,客户真正付钱买的是后面一大串不起眼的工作——驱动、工具、画质调校、发热和供货稳定。爱芯元智能进入今天的视觉终端市场,靠的正是把这些短板修到足以量产。
她的下一步更有野心。边缘设备、汽车与视觉终端都要处理传感器数据,都需要低功耗的本地计算;如果NPU、ISP和开发工具能够跨产品复用,公司就可以用一笔底层研发,服务几块市场。仇肖莘曾直说,分散的边端侧市场很难由单一细分领域支撑一家规模化芯片公司。
如今公司也不是仇肖莘一个人的舞台。上市时,她对外的身份是创始人、董事长,首席执行官是孙微风。孙在海思负责过销售、技术服务和客户工程,加入爱芯后承担经营与业务方向;联合创始人刘建伟仍在边缘计算活动中露面,车载业务有负责人李浩。芯片架构要有人定义,量产客户要有人服务,车规项目还得有团队逐项跑验证。
人员配置也暴露了公司的难题。懂通用芯片的团队可以把NPU做进不同产品,却不会自动懂汽车主机厂的采购节奏;懂车企定点的人能拿到项目,也不会自动解决大模型软件栈的适配。仇肖莘在近期访谈中谈到急需AI芯片和软件架构师,背后是芯片面积、异构计算和工具链一起变复杂。
这套想法有道理,也有代价。摄像头客户买的是画质、成本与稳定交付;车企还要功能安全、长周期供货、车型平台适配和事故责任边界;边缘大模型客户更在乎模型兼容、内存带宽、算子和软件迁移。同一套IP可以帮助公司起跑,不会替三个销售团队签下订单。财报里三个业务的收入差距,恰好说明“技术可复用”与“商业可复用”之间还隔着一段路。
2026年7月,爱芯元智另设爱芯计算,专门推进AI推理;高阶汽车芯片研发则通过与豪威、蔚来神玑等方面合作的创元智航展开。公司组织上也在承认:光靠一支队伍同时攻三个市场,很难把技术、客户与资金节奏都拧齐。
创元智航也不只是一个合作名字。爱芯有算力芯片积累,豪威有图像传感器业务,蔚来神玑带来车企芯片研发和应用场景。几方可分摊投入、缩短接口磨合;但合作成果怎样进入更多非关联车企,仍要接受市场检验。一颗芯片获得股东支持,和成为行业通用平台,是两步不同的生意。
汽车业务:42万颗已经上车,最贵的芯片还在考场
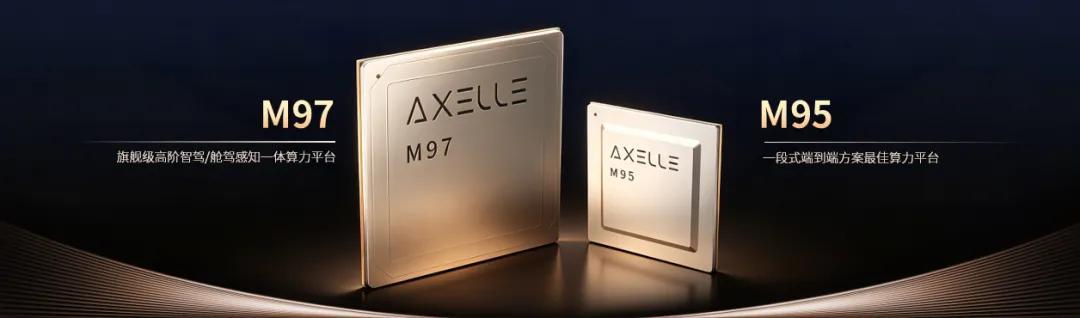
▲ M9系列官方产品示意图;来源:爱芯元智,2026年9月
今年上半年,爱芯披露智能汽车 SoC 出货约 42 万颗,新增 24 个量产车型定点,合作 25 个主机厂品牌。早期主打基础辅助驾驶的 M57,首款量产车型已于今年 3 月上市。作为 Tier 2,爱芯联手了纽劢 Nullmax 等算法公司,试图在价格战中分一杯羹。
但这个赛道,早就杀红了眼。
明年元旦,强制性国标《智能网联汽车组合驾驶辅助系统安全要求》就要实施,车企将重新计算系统安全的连带成本。如果 M57 只能靠极端的降价去拿低端车型,出货量的暴增未必能留下半点利润。
况且,前面的大山太恐怖了。地平线此前公布征程芯片累计量产突破 1500 万颗,拿下 500 款定点;而爱芯截至今年 8 月,累计智驾出货为 160 万颗。与它有明显的规模差距;两家公司统计口径和起跑时间不同,但生态积累的悬殊很难忽视。
于是,爱芯把最高等效算力 720 TOPS 的 M97,以及主流的 M95 (两款均为 5nm 芯片)推向高阶市场。M97宣称最高等效720 TOPS,强调自研NPU、低延迟ISP和图像前处理;M95定位主流高阶方案。它希望车企和Tier 1把自己的算法放在芯片上跑,而不是被迫买一整套封装好的智驾系统。这种“开放芯片”的位置,瞄准的是想保留软件主导权的车企。
仇肖莘曾坦承过一次市场误判:原本以为高速和城区智驾之间还有一个“中间档”,结果城区功能普及太快,导致产品定义出现偏差。
公司在M9发布资料里反复强调内存带宽、图像前处理和模型迁移,比单独宣称720 TOPS更接近工程问题。城区辅助驾驶系统每秒接收多路摄像头和其他传感器数据,芯片必须先把图像处理好,再把模型所需的数据及时送进计算单元。峰值算力很高,数据若堵在内存访问和软件适配上,整车也跑不出同样效果。不同厂家对“等效算力”的计算和模型条件并不一致
流片成本泼水难收,这也是高阶新品必须跟时间赛跑的原因。截至半年报,M97 仅是回片点亮并交付工程样片;M95 于 7 月回片。9 月的发布会上参数震天响,但至今没有足够验证其大规模量产竞争力的装车数据。上半年那 42 万颗低阶出货,不能算作 M9 的胜利。
地平线已经沿着另一条路往前走:既提供征程芯片,也推出软件和系统能力,并通过供应商伙伴进入更多车型。大众中国公开介绍的本地辅助驾驶系统,把芯片、算法、数据和整车软件组织到同一个项目里。爱芯坚持只卖芯片和工具链,能避免与车企自研团队争控制权;代价是车企要找谁完成上层算法、谁承担集成责任,必须在定点前谈明白。
这意味着汽车业务处在一个微妙位置:它已不属于“PPT上车”,但真正决定公司估值与利润空间的高阶产品,仍在兑现前夜。基础芯片出货越多,交付履历越扎实;高阶芯片若迟迟不能转成连续的量产收入,前者也承担不起后者的研发账单。
边缘AI:故事最大,收入最小
▲ 联合创始人刘建伟在边缘计算活动现场;来源:爱芯元智官方,2026年6月
今年上半年,边缘 AI 收入 2769 万元。看起来同比大涨 251.9%,但这是建立在去年同期区区 786.9 万元的极低基数上的。
大模型边缘推理的故事很性感,但现实很骨感。“需要本地计算”绝对不等于“一定会买爱芯的芯片”。在这个细碎的市场里,云端 GPU、成熟边缘平台、乃至更便宜的通用 SoC,都在抢夺客户同一笔预算。
况且,爱芯原有的视觉市场也并非空地。看看对手星宸科技,2025 年报披露营收 29.72 亿元,归母净利润 3.08 亿元,同样涵盖 AI 处理器、ISP 和智能车载。爱芯面对的是一个早已规模化、且具备极强盈利能力的嗜血狼群。
招股书引用的数据称,爱芯 2024 年在中国边缘 AI 推理芯片占 12.2%(第三),全球占 6.8%(第五)。听起来不错?但第一名的海思,份额高达 48.6%!更残酷的是,边缘场景极其非标,半年报中,爱芯的技术服务收入仅约 537 万元,它依然在赚辛苦的硬件钱,持续付费的软件服务根本撑不起台面。
“客户很多”与“收入很集中”,可以同时成立
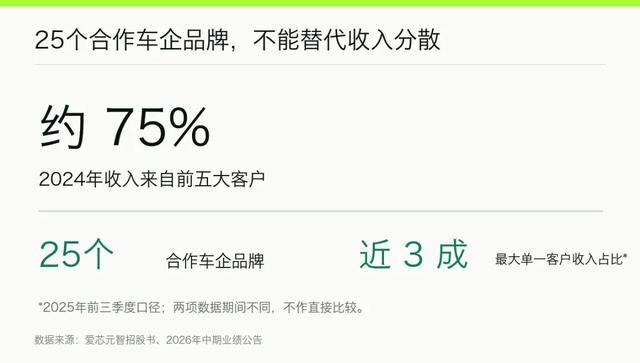
原创数据图|客户数量与收入集中度;数据来源:爱芯元智招股书及2026年中期业绩公告
爱芯声称合作了 25 个主机厂品牌,但这掩盖不了一个极其危险的财务指标:客户高度集中。
招股书显示,2024 年前五大客户贡献了约四分之三的收入;到了 2025 年前三季度,最大单一客户更是独占近三成。这是视觉芯片市场的渠道通病:看似终端很多,其实命脉全被少数集成商和分销商捏在手里。
只是往汽车走,也未必马上分散风险。汽车芯片定点锁定一两家大客户后,收入在量产初期反而可能更集中。高阶项目研发费用提前发生,客户车型可能几年后才放量;一旦车型销量不及预期,芯片供应商无法凭“获得定点”补回全部投入。公司在招股书里也承认,研发成果可能要多年后才贡献收入,甚至无法收回成本。
仇肖莘在回应上半年亏损时,把研发增长归因于高阶汽车和高算力芯片集中流片,以及IP采购费用增加,并表示预期这些芯片在未来一两年逐步放量。如果一两家主机厂率先放量,初期收入会更集中。高阶研发的钱现在就已经烧出去了,车型量产却要等几年;如果整车卖不动,“拿到定点”根本补不回死去的现金流。
爱芯元智最终会是哪一种公司?
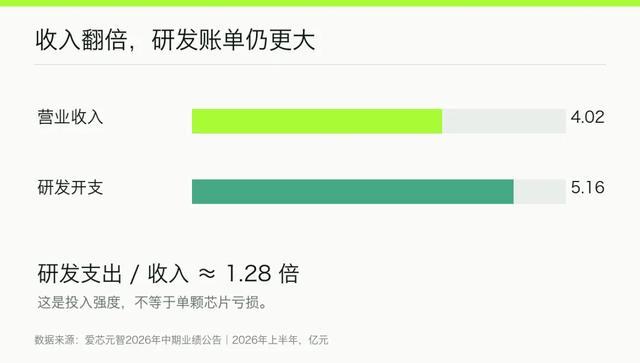
原创数据图|2026上半年收入与研发对比;数据来源:爱芯元智港交所中期业绩公告
仇肖莘曾给出一个极具野心的目标:假设高阶市场有 1200 万辆,希望爱芯至少拿下 200 万辆。
但资本市场是极其冷血的。投资者不会提前把下个世代的装车量计入今年的收入,他们只看你今天带血的账本:181.8% 的增长,和 5.40 亿元的经调整亏损。
爱芯最冒险的决定,就是把视觉处理的本领,强行带到了对车规验证、软件生态要求高出百倍的智驾修罗场。
明年再看爱芯元智,别去数它又开了几场发布会,发了几颗 5nm 芯片。只看三个指标:M9 到底有没有进入稳定量产?边缘 AI 有没有产生重复采购?客户集中度到底降没降?
如果收入的大头依然是那 80% 的视觉终端设备,如果收入大头依然是视觉终端,你会把爱芯元智算作一家平台公司,还是一家仍靠摄像头芯片供养新业务的公司?
智能车星际 · 智能汽车产业一线观察